- 小
- 中
- 大
- 超大
澳洲联储(RBA)周二宣布,将官方现金利率目标上调25个基点至4.85%,完成今年以来的第五次加息,利率水平升至2008年以来的最高点。
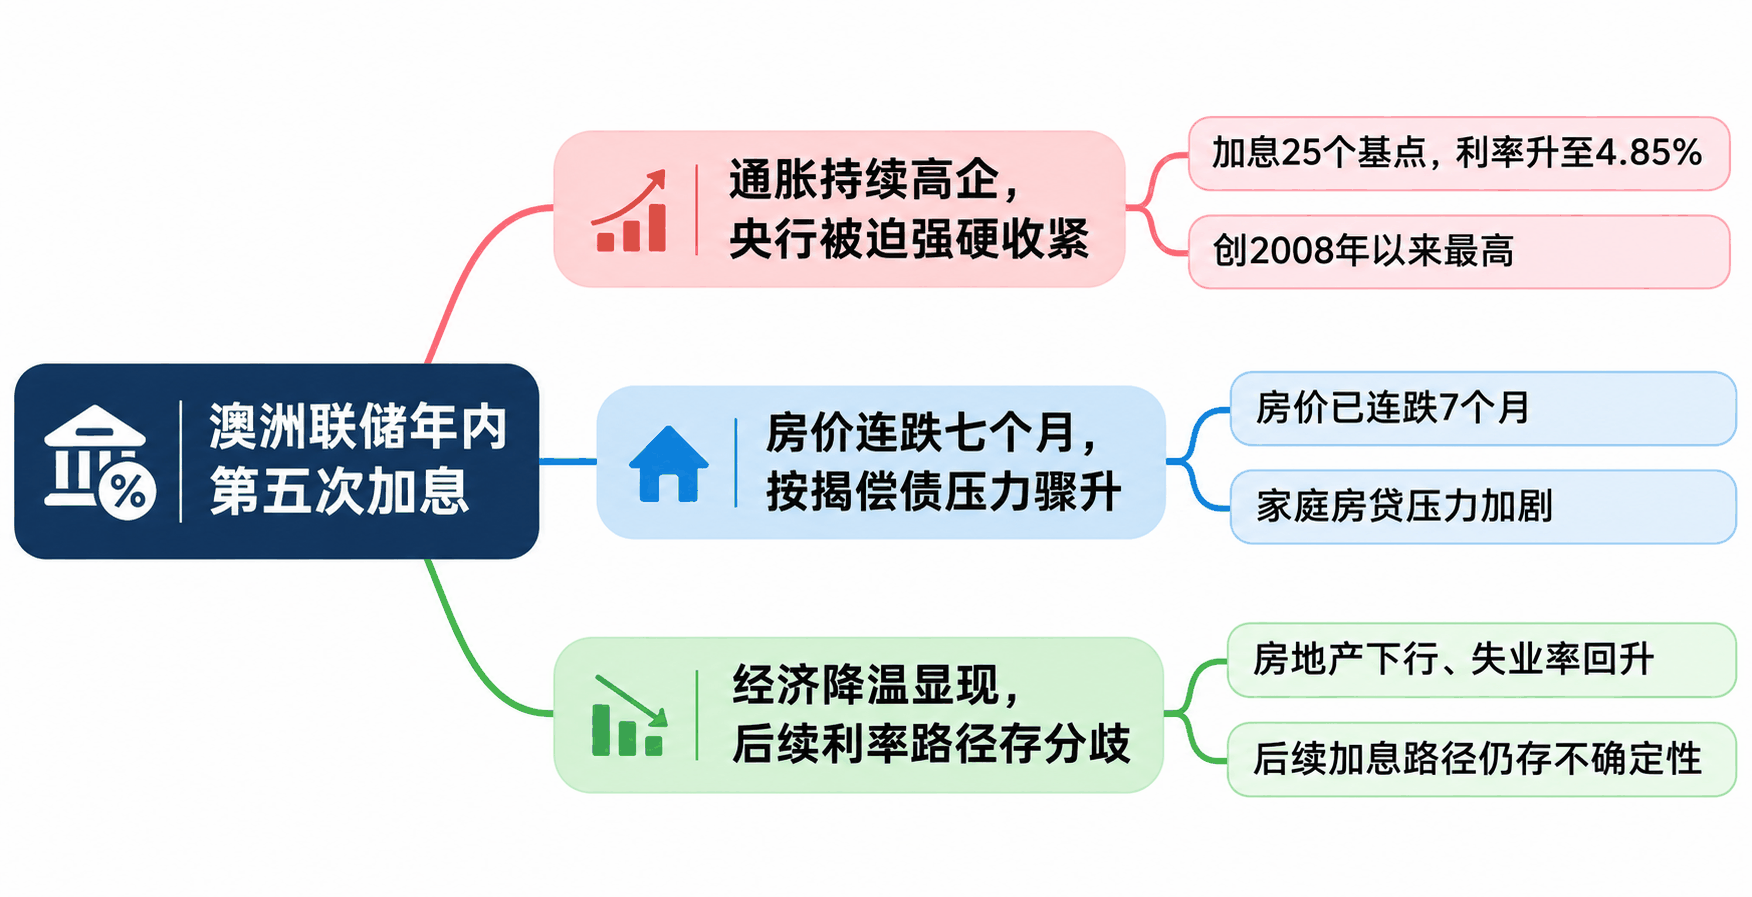
此次加息符合市场普遍预期。今年以来,澳洲联储累计加息幅度已达125个基点,货币政策持续收紧。
然而,在房价加速回调、失业率走高以及消费不振的背景下,利率上行正急剧推高家庭债务成本,令澳大利亚经济在平衡增长与抗通胀之间面临更加严峻的权衡。
通胀持续高企,央行被迫强硬收紧
澳洲联储此次果断加息的主因,是通胀回落进度显著不及预期。
澳大利亚统计局最新数据显示,9月整体消费者价格指数(CPI)同比上涨4.3%,较前一个月的4.0%再度抬头;第三季度截尾均值通胀率同比上涨约3.7%,依然显著超出央行2%至3%的政策目标区间。
物价反弹受内外因素共振驱动:一方面,中东局势恶化推动国际油价上行,令作为柴油进口依赖国的澳大利亚承受了显著的输入型能源通胀;另一方面,AI基础设施的全球投资潮导致相关科技设备与工业硬件成本攀升,加之国内服务业供给产能偏紧,物价压力广泛蔓延。
澳洲联储主席米歇尔·布洛克(Michele Bullock)日前多次强调,通胀绝对水平仍处高位,央行必须警惕通胀预期失锚。副主席安德鲁·豪瑟(Andrew Hauser)亦指出,越来越多企业正逐渐将3%至3.5%的通胀视作新常态,若不及时遏制,未来实现物价平稳的代价将成倍上升。
房价连跌七个月,按揭偿债压力骤升
连续加息对澳大利亚房地产市场的冲击正在集中显现。
权威房地产数据机构Cotality最新报告显示,10月澳大利亚全国住宅价格环比下跌1.2%,呈现连续第七个月下滑态势,较今年3月的高点已累计回落6.7%。各大首府城市房价在过去七个月内累计重挫8.1%,创下近40年来最快下行斜率。
其中,布里斯班10月房价领跌2.0%,珀斯下跌1.7%,悉尼下跌1.6%。成交规模同样趋于冻结,全国住房交易量同比萎缩约23%,悉尼降幅更达30%。
由于澳大利亚浮动利率房贷占比极高,基准利率的上调将迅速转嫁为借款人的月供负担。金融比价平台Canstar估算显示,在本次加息25个基点后,一笔60万澳元的典型住房贷款,自今年2月以来的五次加息已累计导致借款人每月最低按揭还款额增加约456澳元,显著挤压居民的可支配收入与财富效应。
经济降温显现,后续利率路径存分歧
高利率环境正促使澳大利亚经济逐步降温。年内全澳失业率已由4.1%升至4.7%,商业投资与居民信心普遍低迷。
澳大利亚联邦银行(CBA)最新下调了经济增长展望,预计到2027年年中,经济同比增速可能放缓至1.0%,失业率或攀升至5.1%的峰值;该行同时预计,本轮全国住宅价格自高点的累计回撤幅度恐达14%。
针对后续政策走向,华尔街投行与澳洲本土机构分歧渐显。
澳洲国民银行(NAB)认为,货币政策通常具备12至18个月的传导时滞,11月加息后央行或选择暂停行动以观察紧缩成效。
花旗集团则警示,如果大宗商品涨势未歇并继续固化通胀预期,澳洲现金利率未来仍不排除突破5.0%临界点的风险。