- 小
- 中
- 大
- 超大
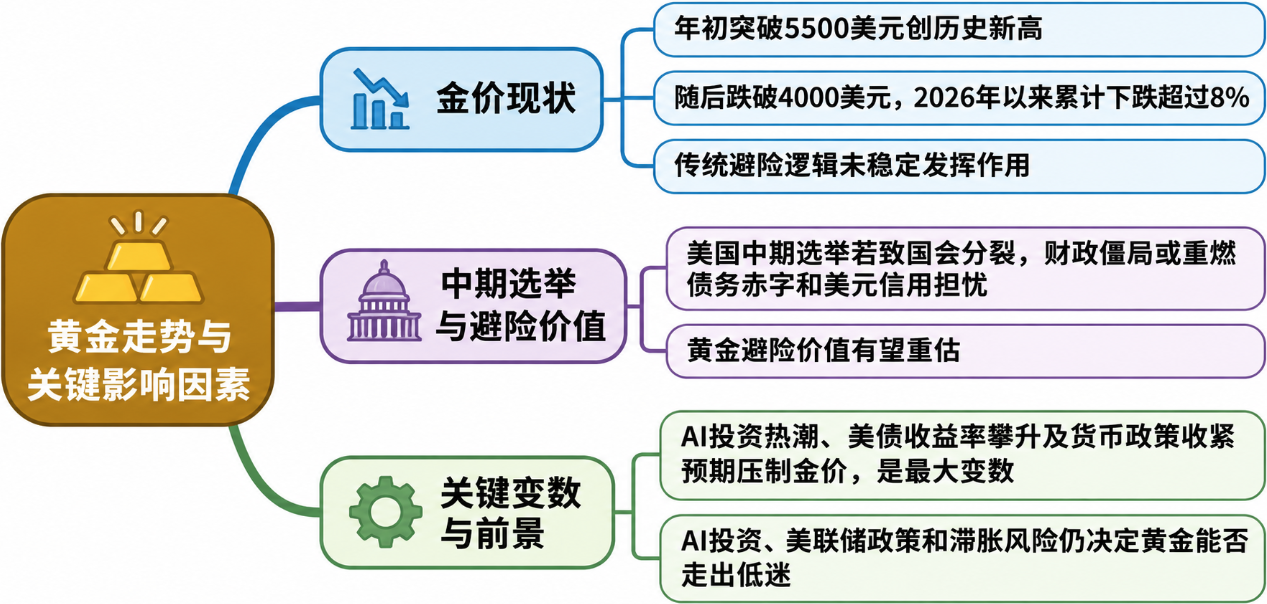
黄金今年的市场表现令不少投资者意外。年初,在资金和市场动能推动下,金价一度突破每盎司5500美元,创下历史新高,但随后持续回落,目前已经跌破4000美元,2026年以来累计下跌超过8%。
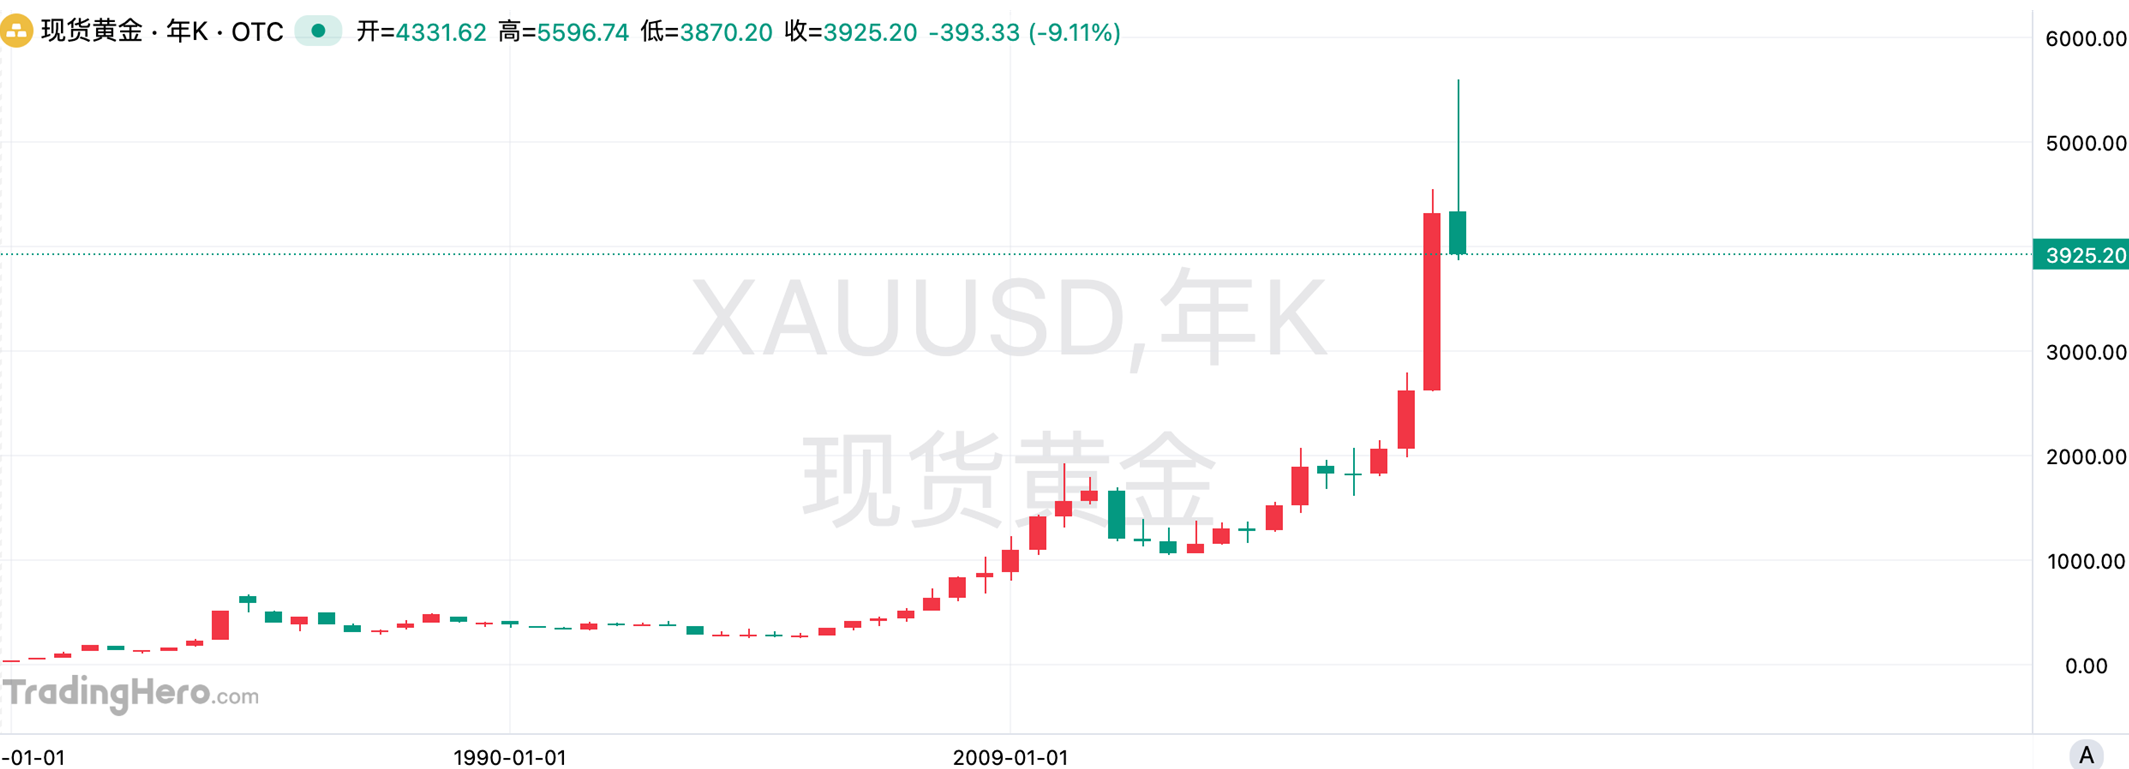
通常,地缘政治紧张和经济不确定性上升会推动资金流向黄金,但今年这一传统避险逻辑并未稳定发挥作用。AI投资热潮、美债收益率攀升以及市场对货币政策收紧的预期,共同成为压制金价的重要因素。
美国中期选举可能成为市场重新评估黄金的一个转折点。如果选举导致国会由两党分掌,财政政策陷入僵局,投资者对美国债务、财政赤字和美元信用的担忧可能重新升温,黄金的避险价值也有望得到重估。
Manulife John Hancock Investments联席首席投资策略师马特·米斯金(Matt Miskin)认为,特朗普第一任期期间的市场表现提供了一个参考。当时,中期选举导致国会由两党分掌,立法进程明显放缓,政府也几乎没有采取措施解决约2万亿美元的财政赤字。
他在谈及2019年的黄金上涨行情时表示:“历史不会简单重复,但往往会押着相似的韵脚。如果2027年的情况与2019年有些相似,那么黄金目前的疲软走势实际上可能出现逆转。”
国会分裂与财政赤字,黄金或迎来重新定价机会
当前压制黄金的因素主要来自美元和实际收益率。较高的实际收益率提高了持有计息资产的吸引力,美元重新走强也增加了黄金的下行压力。
与此同时,AI投资热潮和表现出较强韧性的美国经济,持续吸引资金流向风险更高的资产。如果选举结束后,这些因素开始减弱,而美国债务、财政赤字、通胀及经济增长放缓重新成为市场焦点,投资者重新配置黄金的理由就可能增加。
民意调查显示,民主党赢得众议院的可能性较大,但能否同时取得参议院多数席位仍存在较大不确定性。
即使民主党控制国会,特朗普仍然拥有总统否决权。这意味着,政府支出可能受到更多约束,长期国债收益率也可能面临下行压力,从而减轻黄金面临的一项主要阻力。
据上周日在福克斯新闻播出的一段采访片段,特朗普曾告诉《纽约邮报》,如果民主党在周二的中期选举中取得多数席位,他可能不得不成为“否决先生”(Mr. Veto)。
米斯金认为,政治僵局可能降低财政政策进一步推高实际收益率的风险。他预计,民主党可能取得温和进展,但政策变化有限。
在他看来,这“对黄金而言将是一个非常好的发展”。
黄金的另一项长期支撑逻辑,是投资者对美国债务负担不断加重的担忧。随着财政状况恶化,市场可能转向黄金,以对冲美元走弱及传统储备资产购买力下降的风险。
Ameriprise首席市场策略师安东尼·萨格利姆贝内(Anthony Saglimbene)指出,无论国会最终由哪个政党控制,新一届国会都将继承一个严峻的财政局面。
国会陷入僵局,不仅可能阻碍政府增加支出,也会妨碍那些在政治上难以推动、但对于实质性改善财政状况十分必要的预算削减或增收措施。
这也给黄金带来一个特殊的市场矛盾:财政担忧推高美债收益率时,计息资产的吸引力随之增强,黄金反而受到压制;但收益率上升同时也反映出财政压力加剧,可能进一步强化黄金作为另类价值储存资产的吸引力。
萨格利姆贝内预计,担忧美国财政状况的投资者可能逐渐将避险资金从政府债券转向黄金等其他资产。
他认为,由财政赤字和债务担忧引发的收益率大幅上升,反而可能成为黄金的潜在利好因素。
今年的市场表现已经体现出这种矛盾。油价上涨加剧通胀担忧和货币政策收紧预期,即使地缘政治风险升高,黄金仍然承压,部分投资者反而选择持有收益率更高的政府债券。
尽管如此,金价回落已经开始吸引部分买家。
CoreCommodity Management投资组合经理道格·戴利(Doug Daly)表示,其投资组合针对美国选举的布局更多集中在能源和中东战争相关领域,但随着金价跌破4000美元,他对黄金的看法正变得越来越乐观。
米斯金也表示,其管理的投资策略已经在4000美元附近逐步增持黄金,目前黄金仓位处于中性至略微超配的水平。
AI投资与美联储政策,仍是黄金最大变数
黄金能否持续反弹,还取决于AI投资热潮是否延续,以及这轮资本开支对美国经济和债券市场产生怎样的影响。
AI基础设施建设需要巨额资金。科技企业不断进入债券市场融资,美国政府本身也需要为庞大的财政赤字筹集资金。两股融资需求叠加,可能进一步推高债券收益率,对不产生利息收入的黄金形成压力。
先锋集团(Vanguard Group)全球投资组合构建主管罗杰·阿利亚加-迪亚斯(Roger Aliaga-Díaz)认为,AI资本支出热潮是数十年来最强劲的投资周期之一,不太可能突然停止。
先锋集团预计,明年美国经济增长将高于市场普遍预期。
在先锋集团看来,庞大的财政赤字并不必然意味着黄金会上涨。只要政策制定者仍然保持公信力,并愿意通过加息抑制通胀,财政扩张带来的就可能是收益率上升,而不是市场对美元信心的丧失。
这种环境对黄金并不有利。
阿利亚加-迪亚斯表示:“只要美联储履行好自己的职责,财政问题就不应该成为推动金价的主要因素。”
他预计,即使美联储仍需要应对供应端推动的通胀,AI投资也将继续支撑经济扩张。
不过,如果投资者开始质疑美联储的独立性,或者怀疑美联储是否有意愿控制通胀,黄金的吸引力就可能明显增强。换言之,决定黄金走势的不仅是美国债务规模,还有市场是否继续相信美联储能够维护货币稳定。
滞胀风险与选举后的市场波动
短期来看,美国中期选举本身也可能引发黄金价格波动。
英仕曼集团(Man Group)首席市场策略师克里斯蒂娜·胡珀(Kristina Hooper)表示,如果选举结果受到质疑,可能在投票前或投票结束后立即刺激投资者对黄金的避险需求。
如果最终形成分裂政府,围绕政府支出、政府停摆乃至债务上限的政治争议,也可能进一步增加市场不确定性。
对于正在判断黄金2026年的疲软表现究竟意味着长期下跌趋势开始,还是提供了买入机会的投资者而言,选举结束后美国经济将如何演变,比选举结果本身更加重要。
胡珀正在密切关注滞胀风险,即通胀持续高企、经济增长却逐渐放缓的局面。从历史表现看,这种环境往往有利于黄金。
她表示:“更重要的问题是,我们是否真的会进入滞胀环境。”
她特别提到了就业增长疲软与价格压力持续存在这两种现象。如果经济增长进一步放缓、实际收益率回落,或者市场越来越担忧美国政府无力控制自身财政状况,黄金此前失去的吸引力就可能重新显现。
反过来,如果AI投资继续支撑美国经济增长,美联储维持鹰派立场,同时美国国债继续提供具有吸引力的收益率,黄金仍将面临压制。
米斯金表示:“目前,市场对今年大部分时间以来一直不受青睐的资产——优质债券、防御型股票,甚至黄金——都开始重新审视。我们正在这些领域中寻找机会。”
黄金能否在美国中期选举后重新获得避险资金青睐,最终取决于市场叙事能否发生转变。财政赤字和美元信用担忧可能提供新的支撑,但AI投资带来的经济增长、持续高企的实际收益率以及美联储的抗通胀立场,仍可能限制金价反弹。滞胀风险是否真正显现,将是投资者判断黄金能否走出低迷的关键。