- 小
- 中
- 大
- 超大
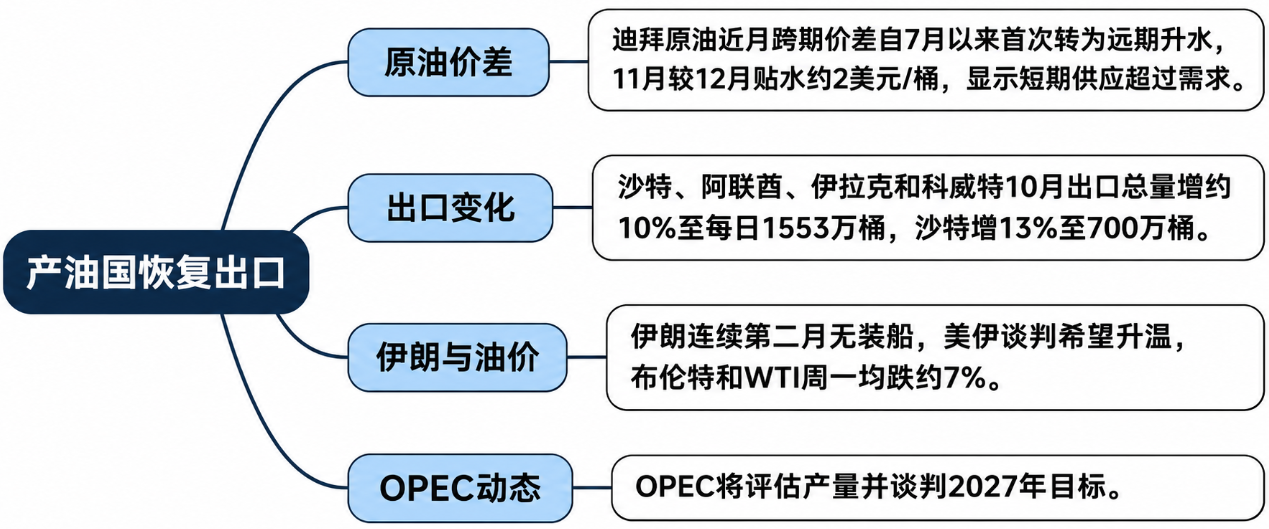
中东原油市场正在释放供应趋于宽松的信号。随着主要海湾产油国恢复出口,全球原油市场的供应压力有所缓解,反映实物供需关系的迪拜原油价格结构也出现了近几个月来罕见的变化。
周初,迪拜原油基准价格的近月跨期价差转为看跌的远期升水结构(Contango),即远月合约价格高于近月合约。这是自7月以来首次出现这一情况,意味着短期原油供应开始超过需求。
迪拜原油基准价格的近月跨期价差,是决定该地区几乎所有原油出口定价的重要指标。交易员和经纪商透露,11月合约最新价格较12月合约每桶贴水约2美元。
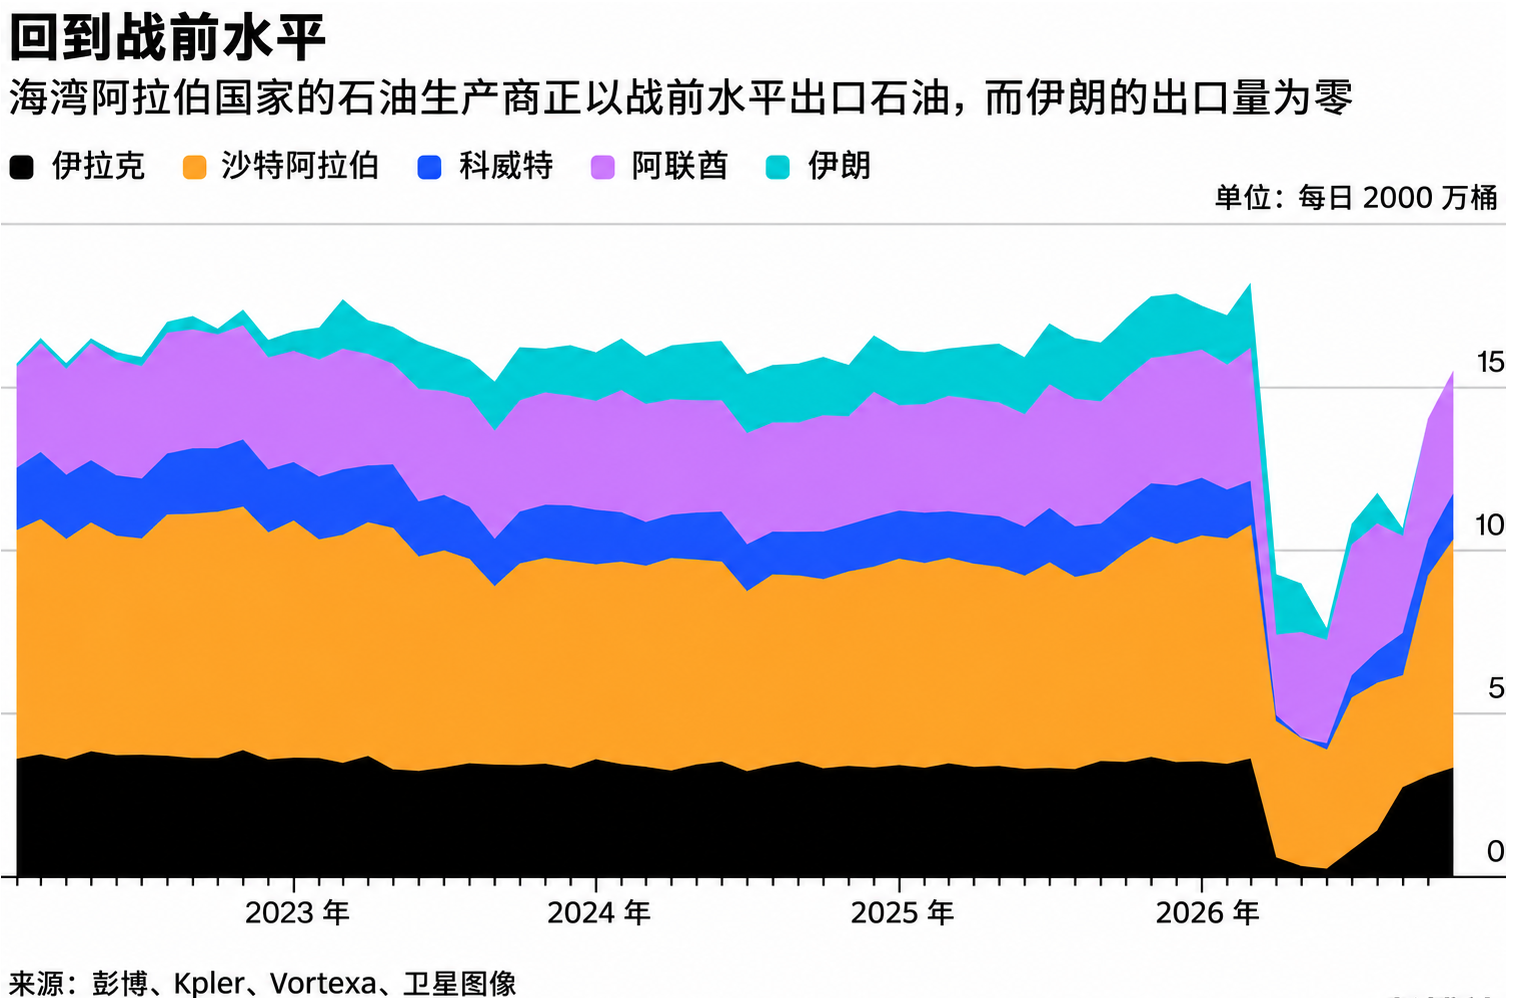
与此同时,中东阿拉伯产油国的出口速度已经大致恢复至今年2月战争爆发前的水平,而伊朗原油出口仍处于停滞状态。
根据彭博汇总的数据,沙特阿拉伯、阿联酋、伊拉克和科威特10月原油出口总量增长约10%,达到每日1553万桶。
供应增加,加上美国与伊朗可能重新展开谈判、推动达成和平协议的希望升温,推动国际油价回落。此前,布伦特原油曾在10月触及六个月高点,但周一布伦特原油和美国WTI原油双双下跌约7%。
荷兰国际集团大宗商品策略主管沃伦·帕特森(Warren Patterson)在报告中表示:“这轮下跌发生在美国与伊朗可能重启谈判出现新希望之际。过去我们也曾看到类似情况,但最终没有任何实质性进展。不过,这一次美国和伊朗双方似乎都释放出了一些积极信号。”
四大产油国出口恢复,沙特成为主要增量来源
此次海湾原油供应恢复,与6月底曾经出现的小规模供应过剩有所不同。
Sparta Commodities SA高级石油市场分析师June Goh表示,虽然出口量正在增加,但目前还没有重现当时大量原油集中装载在超大型油轮上、随后集中驶出波斯湾的情况。她说:“这一次,供应量的增加更加渐进。”
实物交易市场也出现了供应宽松的迹象。由标普全球能源(S&P Global Energy)运营的一个重要原油交易窗口中,部分货量(Partials)交易价格已经接近迪拜原油衍生品基准价格的平价水平。
在国际原油贸易(尤其是中东迪拜原油)中,部分货量(Partials)指的是一种“积少成多、由纸货转化为实物”的标准化远期合约交易机制。它是全球原油定价体系中非常独特且核心的一个概念,简单来说,它就像是原油实物交割的“拼单”机制。
部分货量交易可以转换为实际交割的原油桶数。通常情况下,这类交易相对于相应的金融市场基准价格会享有一定溢价,如今溢价明显收窄,进一步反映出实物原油市场正在承受供应增加的压力。
在四大产油国中,沙特是10月出口增长的主要推动力量。
根据油轮追踪、卫星图像以及Kpler和Vortexa的数据,沙特10月原油出口量升至每日700万桶,环比增长13%。
在此次冲突的大部分时间里,沙特原油出口一直落后于阿联酋。直到9月,沙特才开始明显加快出口步伐。
当时,一条替代性的东西向输油管道在一次来自伊拉克方向的袭击中暂时关闭,沙特因此加大了通过霍尔木兹海峡运输原油的力度。
随着东西向输油管道恢复运行,沙特如今同时受益于传统的波斯湾运输通道,以及绕行红海的替代路线。
上周,欧盟“哨兵2号”(Sentinel 2)卫星拍摄的图像显示,沙特波斯湾沿岸的石油码头有九艘超大型油轮停泊,反映出原油装载活动明显加快。
其中,红海港口延布(Yanbu)成为沙特出口增长的重要来源。10月,该港口原油出口量增长35%,达到每日307万桶。
不过,实际出口规模可能高于目前能够追踪到的数据。许多油轮为了避免被发现和遭到袭击,会关闭船舶自动识别系统应答器,导致外界无法完整掌握运输情况。
伊拉克是10月出口增幅第二大的国家。数据显示,该国原油出口量增长9.5%,达到每日335万桶,接近战前水平。
伊拉克出口增长不仅来自南部巴士拉港,经过土耳其的北部运输路线出口量也几乎翻了一倍。
阿联酋则在此前数月率先恢复出口增长的基础上,继续小幅增加供应。
10月,阿联酋原油出口量增加每日5万桶,平均达到每日374万桶,为7月以来最高水平。根据国际能源署(IEA)的数据,阿联酋9月原油产量还创下历史新高。
阿联酋能源部长苏海尔·马兹鲁伊(Suhail Al Mazrouei)周一在阿布扎比举行的一场会议上表示,在此次冲突期间,该国原油出口量“在某些时候”已经超过战前水平,但没有披露具体规模。
科威特的出口恢复速度同样明显。该国10月原油出口量增长三分之一,达到每日144万桶,为战争爆发前以来的最高水平。
油轮追踪数据和Kpler的数据显示,科威特正在通过不断增加的油轮船队扩大运输规模。科威特国家石油公司此前也表示,原油出口量已经恢复至接近冲突前的水平。
伊朗连续两月无装船记录,OPEC产量谈判临近
海湾主要产油国恢复出口之际,伊朗却成为这轮供应变化中的明显例外。
在美国持续实施海上封锁的情况下,油轮追踪数据显示,伊朗原油和凝析油出口已经连续第二个月没有装船记录。凝析油是一种较轻质的石油产品。
欧盟“哨兵1号”和“哨兵2号”卫星拍摄的图像显示,10月,伊朗哈尔克岛码头,以及苏鲁什(Soroosh)和贾斯克(Jask)出口终端均未发现原油装船活动。
不过,目前的监测结果可能并不完整。大多数运输伊朗原油的油轮进入波斯湾后都会关闭船舶位置传输信号,这使外界更难追踪这些船只通过霍尔木兹海峡的运输情况。
与此同时,海湾主要产油国还有扩大出口的额外动力。
沙特、阿联酋和科威特等仍留在OPEC的海湾产油国,正准备参与2027年产量目标谈判。
OPEC及其盟友目前正在评估各成员国实际能够生产多少原油,以便在11月29日举行的部长级会议上,据此调整产量配额。
在产量目标谈判前,扩大实际出口能力和恢复生产水平,也有助于各产油国展示自身的供应能力。
从目前的数据看,海湾主要产油国的出口恢复已经显著改变中东实物原油市场的供应格局。四大阿拉伯产油国10月合计出口达到每日1553万桶,而伊朗仍受到美国海上封锁影响,连续第二个月没有装船记录。
不过,供应增加并不意味着市场已经形成大规模过剩。正如Sparta Commodities分析师June Goh所指出的,本轮供应恢复更加渐进,尚未重现6月底大量油轮集中驶出波斯湾的局面。
接下来,美伊谈判能否取得进展、霍尔木兹海峡运输是否继续改善,以及OPEC成员国如何制定2027年产量目标,将共同影响中东原油供应和国际油价走势。