- 小
- 中
- 大
- 超大
美国最新通胀数据再次超出市场预期,显示尽管能源价格压力有所缓解,但整体物价上涨势头仍未得到充分控制。这一结果可能进一步强化美联储12月加息的政策倾向,并使市场重新评估加息幅度。
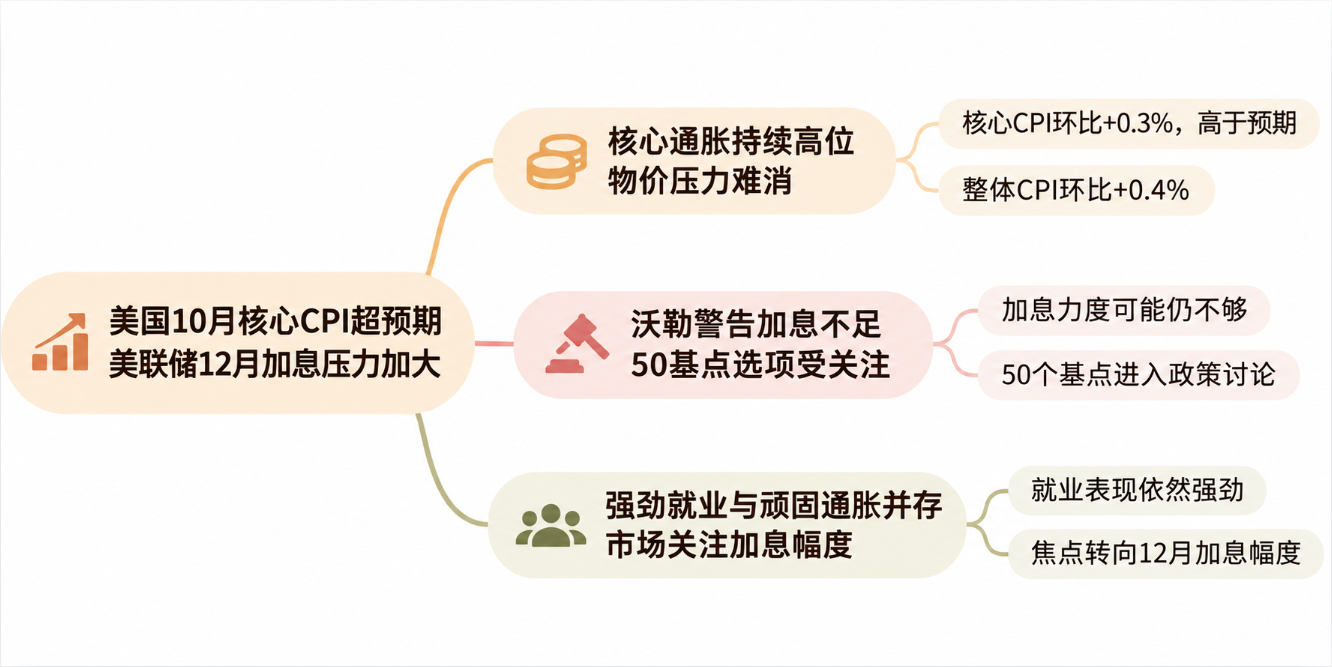
数据显示,10月CPI整体CPI环比上涨0.4%,高于预期的0.3%,但低于前值的0.6%;核心CPI环比上涨0.3%,与前值持平,但高于市场预期的0.2%。这意味着,美国整体通胀虽然较前一个月有所放缓,但核心通胀未能如市场预期进一步降温,核心价格压力依然顽固。
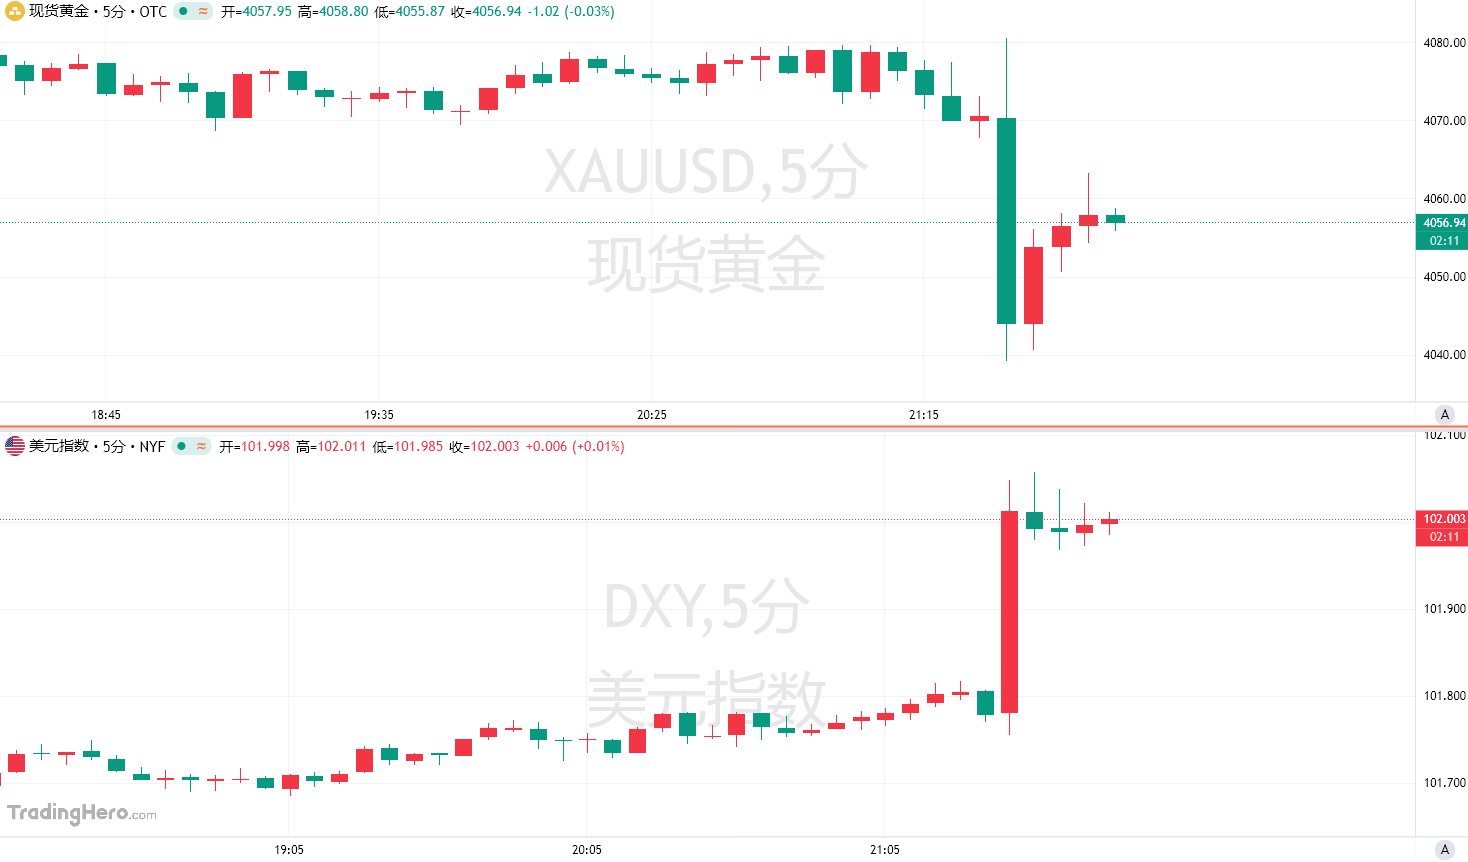
数据公布后,现货黄金短线大跌40美元,现有所反弹,美指一度冲上102关口,交易员已完全定价美联储将于12月加息25个基点,并开始计入美联储12月加息50个基点的可能性。
核心通胀连续维持高位,物价压力难以消退
核心CPI是美联储评估潜在通胀趋势的重要参考指标。10月核心CPI环比上涨0.3%,与9月持平,表明此前市场期待的通胀放缓尚未得到证实。
在数据公布前,分析师普遍预计,汽油价格回落将帮助整体通胀降温,同时机票价格及部分医疗保险价格的调整可能减轻核心通胀压力。然而,最终公布的数据表明,物价上涨仍具有较强韧性。
今年以来,伊朗战争带来的能源价格冲击、美国进口关税以及人工智能基础设施投资增加,共同推高了部分商品和服务成本。
未来几个月的重大问题在于:更高的能源价格将在多大程度上继续渗透到经济其他领域,并更广泛地推高物价?
美国一些对能源敏感的行业已显现压力,大量购买燃料的公司正在转嫁更高成本。自2月伊朗战争爆发以来,能源价格已大幅攀升,以至于一些经济学家担心,更广泛的传导可能还在后面。
持续高企的生活成本也成为美国中期选举的重要议题。共和党在中期选举中失去国会两院控制权,反映出选民对经济和物价问题的普遍担忧。
值得注意的是,美国劳工统计局此次没有公布10月CPI同比数据。由于2025年10月美国联邦政府停摆,导致当月消费者价格数据收集工作受阻,缺乏可靠的同比比较基数。
沃勒警告加息力度不足,50个基点的加息选项受到关注
此次通胀数据公布前,美联储理事沃勒已释放明显偏鹰的政策信号。沃勒早些时候在伦敦发表讲话时表示,如果10月核心CPI环比涨幅达到0.3%或更高,美联储应考虑在12月会议上采取更大力度的加息行动。他明确提出,在这一情景下,应讨论加息50个基点的可能性。
沃勒认为,如果通胀持续偏高,而美联储仅加息25个基点,可能损害市场对央行控制通胀决心的信心。
最新公布的0.3%的核心CPI涨幅恰好达到沃勒提出的条件,使其有关更大幅度加息的主张受到更多关注。
美联储9月加息25个基点,将联邦基金利率目标区间提高至3.75%至4.00%,随后在10月会议上维持利率不变。在本次CPI公布前,市场已普遍预计美联储将在12月8日至9日的会议上再次加息25个基点。
Natixis分析师Christopher Hodge表示,尽管美国的通胀尚未重新加速,但其顽固性依然存在,再加上沃勒此前的言论,美联储12月加息50个基点已明确成为摆在桌面上的选项。沃勒的表态仅代表他个人,并不一定代表美联储理事会其他成员或沃什的立场。不过,鉴于此次公布的数据,FOMC内部和外部都将面临更大的压力,要求美联储采取更激进的行动。
强劲就业与顽固通胀并存,市场关注加息幅度
除通胀数据外,美国就业市场近期也展现出较强韧性。上周公布的数据显示,美国10月非农就业人数增加16.5万人,超过市场普遍预期,失业率从4.2%降至4.1%。
就业增长超预期与核心通胀持续偏高相结合,进一步增强了美联储继续收紧货币政策的理由。
不过,美联储也需要考虑近期金融市场波动所带来的风险。此前,美国科技股因人工智能投资前景及政策不确定性遭遇大幅抛售,部分机构担忧美联储持续加息可能进一步加重股票估值和企业融资压力。
目前,市场关注的核心问题正从美联储12月是否加息,逐步转向加息幅度以及未来政策收紧可能持续多久。
如果后续通胀数据继续高于预期,市场可能进一步上调对美联储政策利率的判断,推动美债收益率和美元承受重新定价的压力,并影响黄金及风险资产走势。
但最终政策决定仍取决于美联储对通胀、就业和金融条件的综合评估。此次10月CPI报告至少表明,美国通胀回归2%目标的过程仍然存在阻力。随着12月议息会议临近,持续高企的核心通胀将成为美联储进一步收紧政策的重要依据。