- 小
- 中
- 大
- 超大
经历上周科技股暴跌后,美股市场的集中持仓风险恐怕尚未完全消除。最新数据显示,尽管散户投资者和部分对冲基金已经大幅减仓,全球宏观基金却基本维持原有股票敞口,成为机构关注的下一项潜在市场风险。
据彭博社周二报道,高盛集团主经纪商业务数据显示,在标普500指数录得2025年以来最差单周表现之际,全球宏观对冲基金并未明显削减股票持仓。
这类基金主要通过股指期货、交易所交易基金(ETF)及互换合约表达宏观经济和市场方向判断。由于其交易往往涉及较大规模的指数敞口,一旦市场情绪进一步恶化,集中调整仓位可能加剧主要股指波动。
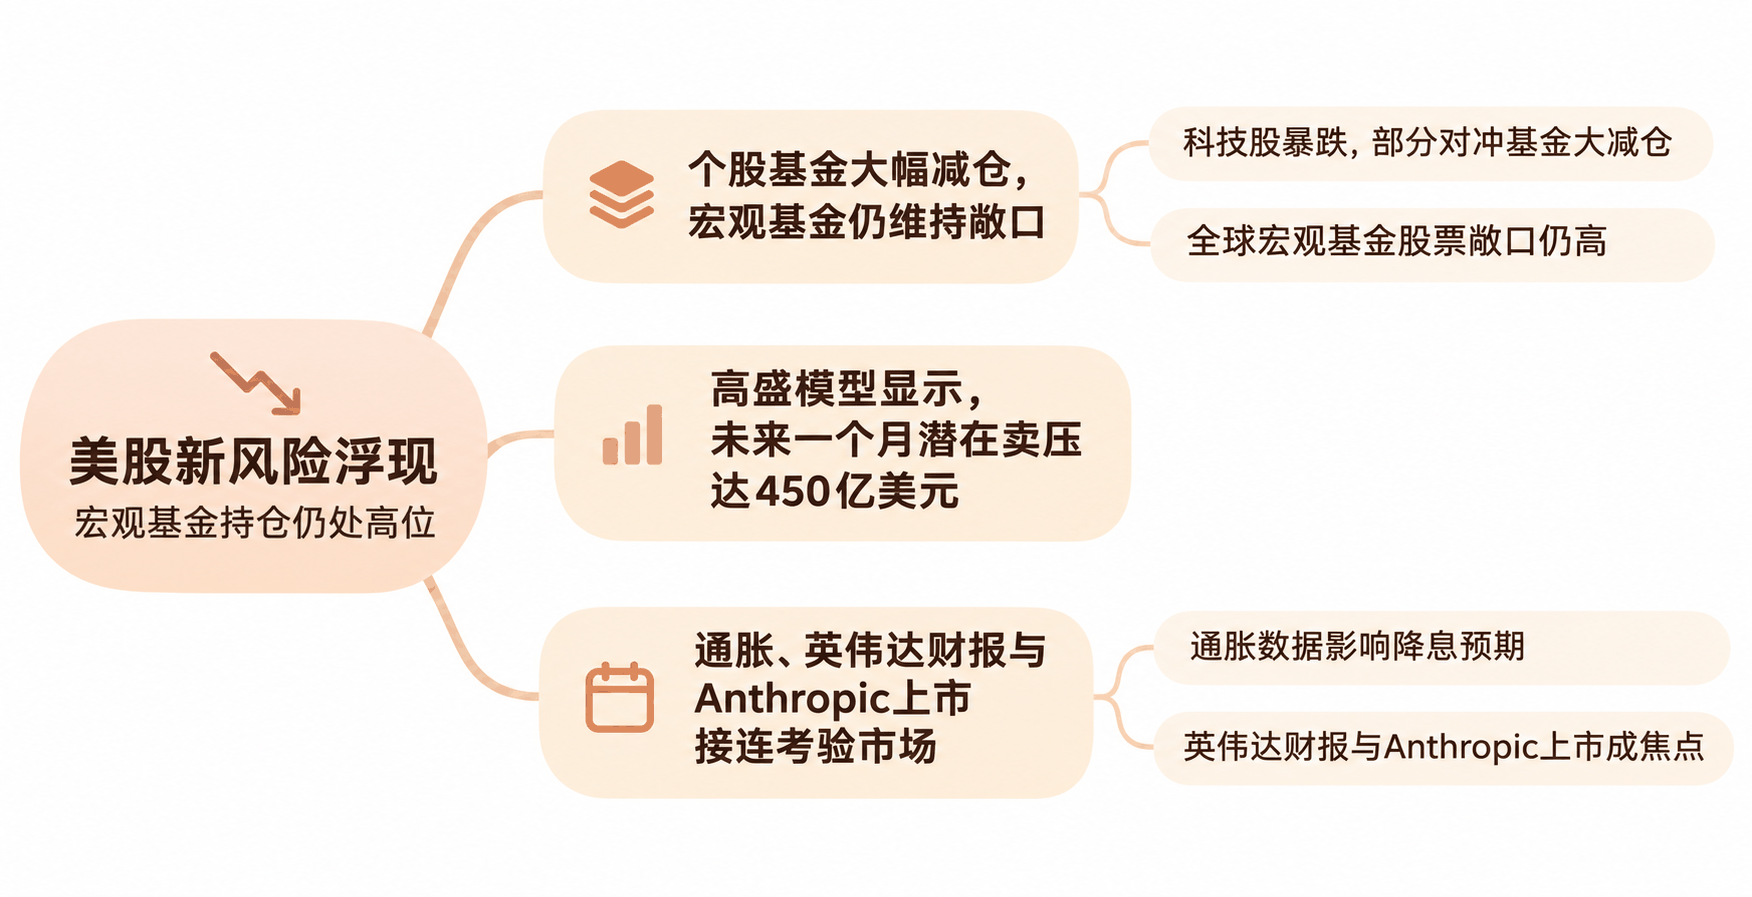
个股基金大幅减仓,宏观基金仍维持敞口
高盛数据显示,上周对冲基金对个股的净卖出规模达到四个月以来最高水平,科技股更是成为全球及美国市场净卖出最集中的板块。与此同时,宏观类产品,包括股指及ETF,却录得净买入。
这一分化表明,不同类型的机构投资者对近期市场调整的反应并不一致。
此前,美国基本面股票多空策略基金的总杠杆率单周下降8.7个百分点,至207.5%,创2020年3月以来最大单周降幅;净杠杆率则下降3.7个百分点,至43.3%。但全球宏观基金尚未出现类似规模的去杠杆行为。
Carrick Lane合伙人约翰·马歇尔(John Marshall)指出,市场整体持仓已从历史极端水平回落至平均水平附近,但调整程度仍不足以单凭仓位指标判断股票市场已经具备稳固的反弹基础。
马歇尔表示,标普500指数期货的相关融资价差上周保持稳定,也反映出宏观基金的持仓尚未出现明显调整。
过去几个月,这类投资者对油价和利率变化的反应,比对人工智能行业消息更为敏感。
高盛模型显示,未来一个月潜在卖压达450亿美元
除了全球宏观基金,系统性交易策略也可能成为市场波动的重要来源。高盛跟踪的模型显示,目前约60%的全球股票市场已经出现负面交易信号。按照相关模型估算,未来一周标普500指数期货可能面临约280亿美元的潜在卖出规模,未来一个月的潜在卖压则达到450亿美元。
期权市场的仓位结构也增加了潜在风险。SpotGamma数据显示,标普500指数在7000点至7550点区间存在较广泛的负伽马(Negative Gamma)敞口。
在这种市场环境下,期权交易商为了对冲持仓风险,可能在股市下跌时进一步卖出股票,在上涨时增加买入,从而放大短期价格波动。
尽管上周市场剧烈调整,美股周一仍出现明显反弹。标普500指数上涨约2.4%,收于7549.94点,重新接近上述负伽马区间上沿。
通胀、英伟达财报与Anthropic上市接连考验市场
未来两周,美股将密集迎来多项可能影响机构持仓的重要事件。英伟达将于11月17日公布季度业绩。作为人工智能产业链的重要企业,其财报将成为检验AI基础设施需求的重要依据。
与此同时,人工智能公司Anthropic正在推进首次公开募股。根据最新发行文件,Anthropic计划发行8.25亿股,拟定发行价格区间为每股70至78美元。彭博社报道称,其IPO预计于11月18日定价。
期权市场也将迎来关键节点,包括11月18日的VIX期权月度到期,以及11月20日的股指期权月度到期。
SpotGamma分析师认为,在相关期权持仓完成调整之前,市场仍可能出现较大幅度的双向波动。
技术指标同样显示,美股调整过程可能尚未完全结束。BTIG数据显示,目前约62%的标普500指数成分股仍位于200日移动平均线上方,而历史上较为稳固的市场底部通常对应不足30%的比例。
与此同时,费城半导体指数自2025年5月以来首次跌破200日移动平均线,表明科技板块技术走势仍然承压。
不过,部分华尔街机构认为,市场已对AI相关政策风险作出过度反应。摩根士丹利、瑞银等机构指出,数据中心建设可能出现延期,但不一定意味着整个AI资本开支周期中断。
整体而言,近期抛售已经促使部分机构压缩风险,但全球宏观基金和系统性策略的持仓调整尚未结束。如果未来经济数据、科技企业财报或AI相关事件引发新的市场波动,这些尚未明显减仓的机构资金,可能成为决定美股下一阶段走势的重要变量。