- 小
- 中
- 大
- 超大
沙特阿拉伯向欧佩克报告其10月原油产量大幅增加,达到伊朗战争爆发以来最高水平。随着海湾地区原油出口逐步恢复,国际石油市场正从供应短缺转向担忧潜在过剩,油价持续承压。
周三沙特向欧佩克提交的月度数据显示,该国10月原油日产量达到1056万桶,较9月大幅增长26%,仅比今年2月战争爆发前夕的产量低数十万桶。
伊拉克也报告称,10月原油日产量增至接近490万桶,同样创下战争爆发以来最高水平。
沙特和伊拉克的增产表明,尽管霍尔木兹海峡航运仍面临军事威胁,主要海湾产油国已逐步恢复生产及出口能力。
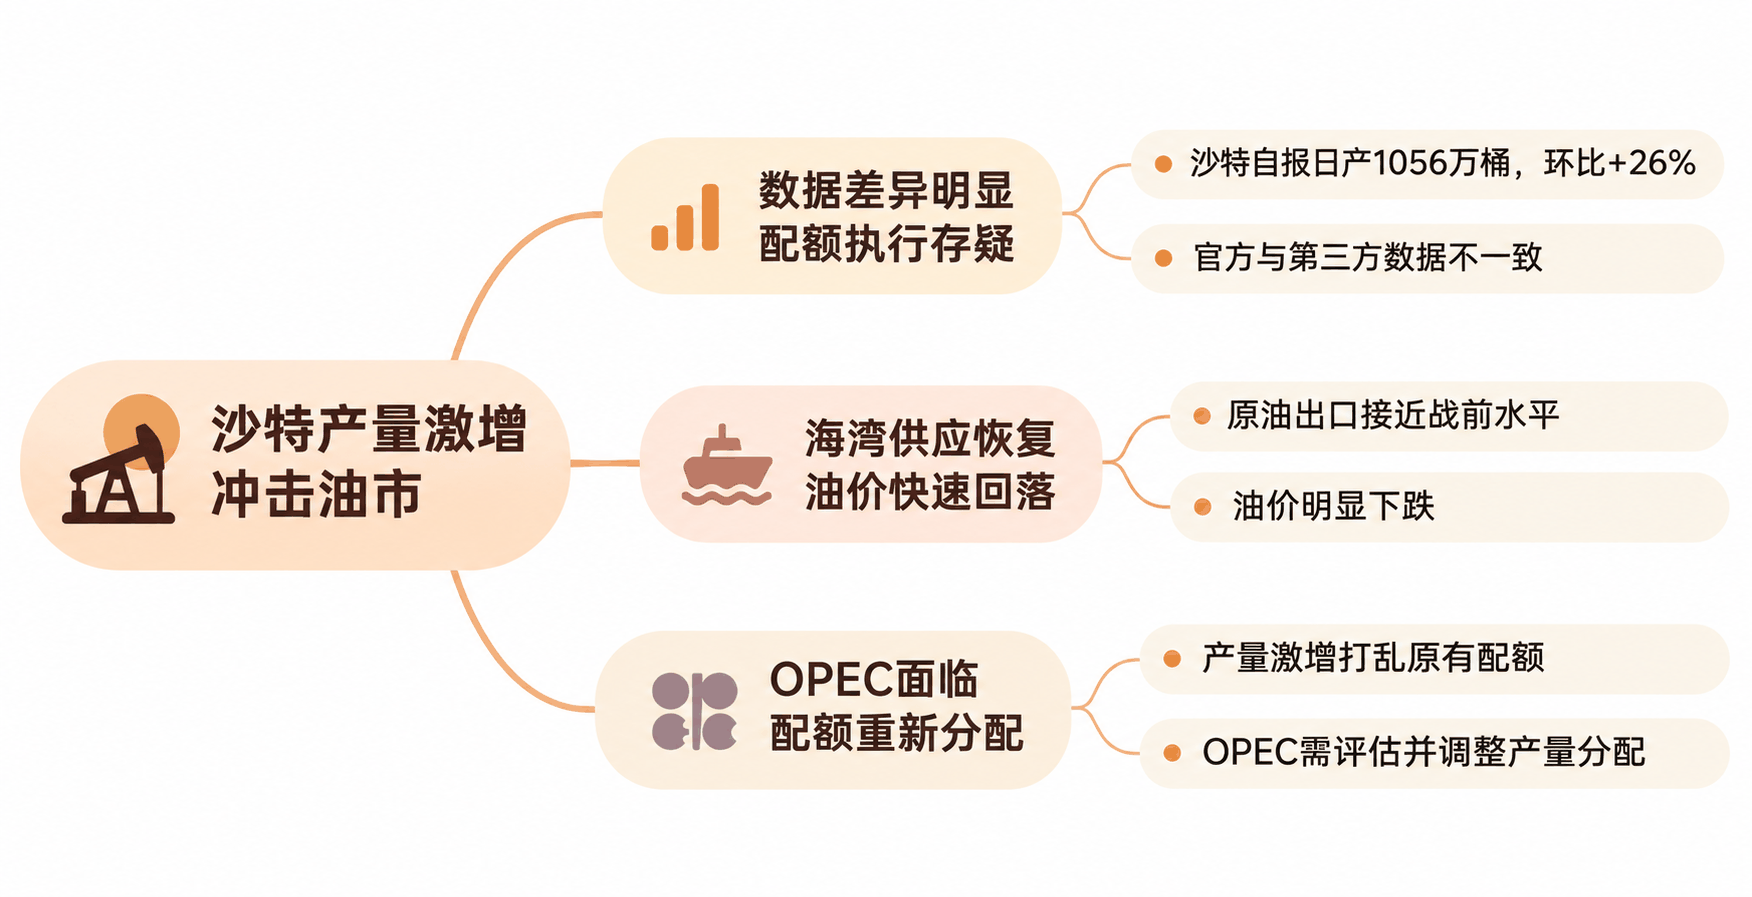
官方与第三方数据差异明显,配额执行情况存疑
值得注意的是,沙特和伊拉克自行上报的产量,与欧佩克根据独立第三方数据编制的统计结果存在明显差异。
欧佩克月报显示,沙特自行申报的10月原油日产量为1056万桶,而第三方统计数据仅为919.4万桶,两者相差136.6万桶;伊拉克同样存在较大差异。该国自行报告的日产量接近490万桶,而第三方估算约为449.1万桶。
这一差异直接影响欧佩克对成员国是否遵守产量配额的判断。按照沙特自行上报的数据,其产量已略高于欧佩克规定的上限;但根据第三方统计,沙特实际产量仍明显低于配额。
伊拉克的情况也类似。其官方申报值显著超过约定产量上限,而第三方数据则显示,该国基本符合配额要求。
欧佩克通常依据外部机构提供的产量数据评估成员国的配额执行情况,而非完全采用成员国自行申报的数据。
海湾原油出口接近战前水平,油价快速回落
沙特产量恢复主要得益于原油运输能力改善。随着海湾国家逐渐适应战争环境,沙特开始更多利用油轮穿越霍尔木兹海峡的特殊运输安排,同时通过连接红海沿岸港口的输油管道扩大出口。
这些做法与阿联酋此前采取的运输策略类似,使产油国能够在海峡安全风险尚未消除的情况下恢复原油供应。
彭博社此前调查显示,10月欧佩克原油日产量增加93万桶,达到2280万桶,约相当于相关成员国2月产量的88%,沙特正是此次增产的主要来源。
与此同时,Kpler数据显示,10月包括替代出口路线在内的海湾地区原油日均出口量达到1660万桶,接近战前约1700万桶的水平。出口恢复恰逢全球原油消费受到高油价及炼油能力限制,导致现货市场供需关系明显变化。
另外,部分中东产油国已开始通过降低销售价格争夺买家。沙特将12月面向亚洲客户销售的旗舰产品阿拉伯轻质原油官方售价较11月下调每桶2美元,使其相对阿曼及迪拜原油基准价格的贴水扩大至每桶6.50美元。
在供应恢复及美伊局势缓和预期共同作用下,布伦特原油期货11月以来已累计下跌约21%。周三美盘前,布伦特原油徘徊于每桶93美元附近。
欧佩克面临重新分配产量配额的考验
沙特增产不仅影响短期油价,也将成为欧佩克制定未来产量政策的重要参考。
欧佩克及其盟友目前正在评估各成员国的最大可持续生产能力,以确定2027年的产量配额。相关评估预计将在近期完成,欧佩克+计划于11月29日召开线上会议,讨论下一年度产量目标。
此前,欧佩克+曾在战争期间多次提高成员国产量配额,但由于出口运输受阻,部分国家无法充分利用新增额度。随着生产与航运条件逐渐恢复,这些此前难以实现的产量目标正变得更具实际意义。
不过,沙特还面临来自阿联酋的竞争压力。阿联酋已于今年5月退出欧佩克,不再受到该组织产量配额约束,并通过扩大原油生产及出口提升市场份额。
两国近期均下调了12月原油销售价格,反映中东主要产油国之间的竞争正在加剧。
与此同时,伊朗原油供应仍受到美国海上封锁严重限制。根据欧佩克第三方统计,伊朗10月原油日产量降至191万桶,为约四十年来最低水平。
这意味着,海湾产油国的供应恢复并不均衡。沙特、伊拉克和阿联酋逐步扩大出口,而伊朗仍面临严重的生产与运输限制。
对于国际原油市场而言,未来的关键不仅在于沙特能够恢复多少产量,还在于欧佩克如何重新确定各国产能基准,以及新增供应能否被全球需求吸收。
如果海湾原油供应继续恢复,而消费增长未能同步改善,石油市场可能面临进一步的价格竞争。但霍尔木兹海峡持续存在的航运风险,仍为供应前景带来不确定性。