- 小
- 中
- 大
- 超大
随着伊朗战争爆发后形成的油价与美国国债收益率联动关系瓦解,投资者正面临一个新的市场现实:即使战争结束、能源价格恢复正常,美国通胀也未必会随之明显降温,美联储的紧缩压力仍可能持续。
2026年大部分时间里,华尔街普遍认为,油价上涨将推高通胀预期,进而带动美债收益率走高。能源成本上升不仅会直接抬高消费者价格,还可能促使美联储维持高利率更长时间,投资者因此抛售美债,或要求更高收益率来补偿风险。
但这一交易逻辑近期已经发生变化。本周,国际油价跌至两个多月来的最低水平。与此同时,美国国债收益率却大幅攀升,原因在于最新经济数据可能促使美联储采取更激进的加息行动。
周二美国10月CPI公布后,美国10年期国债收益率盘中突破5%,并录得9月以来最大单日涨幅。2年期美债收益率则升至4.778%。根据道琼斯市场数据,10年期美债收益率与WTI原油价格之间的20日滚动相关性在10月底降至2024年11月以来最低水平,此后两者大体独立运行。
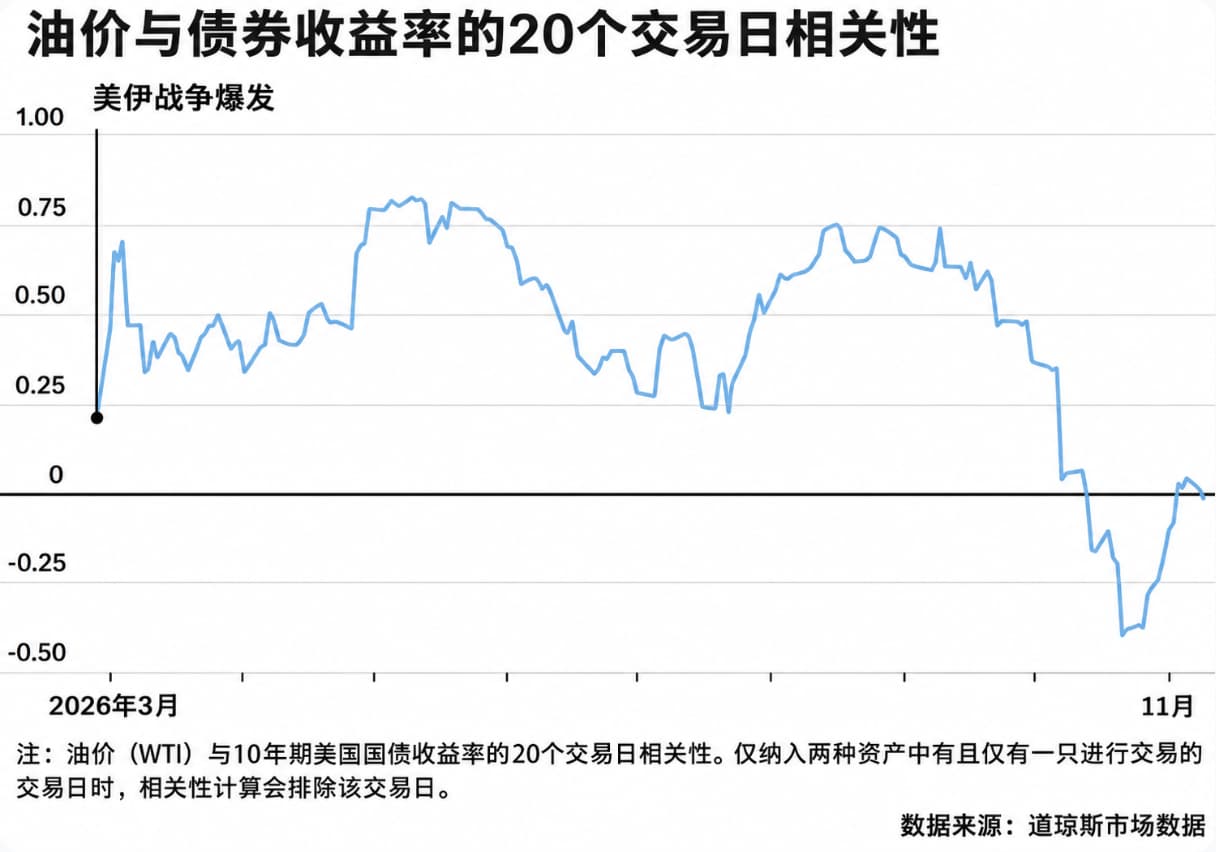
这意味着,即使油价进一步下跌,只要美国经济表现依然强劲,通胀压力仍可能推动美债收益率继续上行。
通胀压力不再主要来自能源,住房和服务价格重新走高
GuideStone Funds高级投资分析师杰克·赫尔(Jack Herr)表示,通胀已经不再只是能源价格驱动的故事。
美国劳工统计局最新公布的10月通胀数据印证了这一变化。尽管能源价格涨幅明显放缓,但剔除食品和能源价格的核心通胀涨幅反而高于市场预期。
核心通胀的黏性主要来自一些与油价关联较弱的领域,包括租金等住房成本,以及医疗保健、汽车保险等劳动密集型服务价格。
赫尔表示,今年早些时候能源以外领域的通胀曾出现降温趋势,但这一趋势如今正在逆转,这对市场而言是一个重要转折点。
Credent Wealth Management首席投资官埃迪森·拜齐卡(Edison Byzyka)则认为,企业盈利增长强劲、消费者支出保持韧性,是通胀持续的重要原因。
他指出,标普500指数(SPX)成分股企业盈利增长显著,零售表现强劲,劳动力市场也持续展现韧性。在这种环境下,能源价格只是通胀的影响因素之一,其他商品和服务价格同样在上涨,反映出更广泛的价格压力。
油价下跌传导需要时间,美债收益率仍面临上行压力
油价回落也未必能迅速转化为消费者通胀下降和美债收益率下行。
拜齐卡表示,即使能源成本下降趋势能够持续,其对整体经济的影响也至少需要3至6个月才能逐步显现。此前较高的柴油和运输成本,仍在向消费者价格传导。
此外,油价下跌带来的通胀缓解效果,可能赶不上美联储12月的政策会议。下一份通胀报告要到会议结束后才会公布,因此难以在短期内改变美联储的决策预期。
赫尔认为,这意味着油价回落可能更多影响市场对明年利率路径的判断,而不是阻止美债收益率近期继续上行。他预计,本月美国国债收益率可能进一步走高,接近第四季度早些时候的水平。
油价与美债收益率脱钩,反映出市场对通胀驱动因素的判断正在发生变化。能源价格即使继续回落,也难以单独解决住房、服务和劳动力成本带来的通胀压力。对债券市场而言,真正需要关注的已不只是油价,而是美国经济能否持续保持足够强劲,以及核心通胀是否会进一步反弹。