- 小
- 中
- 大
- 超大
日本央行内部围绕加息节奏的分歧进一步显现。在部分政策委员主张加快收紧货币政策、应对持续通胀压力之际,鸽派委员浅田统一郎(Toichiro Asada)周四警告,过早加息可能抑制经济增长,并进一步压低潜在通胀。他强调,日本央行需要谨慎评估此前加息的滞后影响,尤其要关注私人消费疲软带来的风险。
浅田周四在长崎向当地商界人士发表讲话时表示,近期物价上涨并不完全由需求因素推动,因此央行在决定加息节奏时必须充分考虑经济状况。他指出,日本经济虽然温和增长,潜在通胀也在2%的目标附近波动,但近期消费缺乏增长动力。
浅田认为,随着日本央行政策利率进入工作人员估算的中性利率区间——1.1%至2.5%,进一步加息对经济增长造成抑制的风险正在上升。尽管当前金融环境仍具有宽松特征,但货币政策提供的支持正在逐步减弱,早前加息的影响可能至少需要一年才能充分显现。
消费疲软与通胀压力形成政策拉锯
浅田今年加入日本央行政策委员会,此前曾反对6月和9月的两次加息决定。另一名鸽派委员佐藤绫乃(Ayano Sato)也在9月投下反对票。两人均由首相高市早苗提名,而高市过去曾对日本央行的加息计划表达担忧。
巴克莱经济学家称,鉴于日本央行审议委员浅田统一郎在周四讲话中表达了对加息影响实体经济的担忧,如果12月有人提议加息,他可能会再次投反对票。虽然他并不反对加息路径本身,但在消费显现疲软迹象之际,对于继续以近期约每三个月一次的节奏加息,他似乎持负面态度,因持续加息预计会给需求降温。
日本央行在9月将利率上调后,10月会议决定维持利率不变。不过,会议意见摘要显示,部分委员认为,为应对不断累积的价格压力,央行应以更快速度提高借贷成本。这种分歧可能增加行长植田和男(Kazuo Ueda)争取政策共识的难度。
经济数据为浅田的谨慎立场提供了依据。本周公布的数据显示,日本9月家庭支出降幅创新冠疫情以来最大,主要受到恶劣天气和生活成本上涨影响。
经济学家预计,下周公布的GDP数据可能显示,占日本经济约一半的消费支出将近两年来首次下降。日本央行此前也指出,人口快速减少正在对消费形成压力。
但与此同时,通胀压力并未明显缓解。日本央行周四公布的数据显示,10月企业商品价格指数同比上涨7.1%,高于9月的6.8%,也超出经济学家的预期;环比上涨0.7%,为5月以来最快增幅。
企业商品价格上涨主要由石油及相关产品推动。伊朗战争加剧了日本对能源、原材料和食品进口成本的压力,原油价格上月一度突破每桶100美元。此外,日元疲软也推高进口价格,增加国内物价上行压力。
日本央行上月已承认,潜在通胀达到2%的政策目标,并提示物价面临上行风险。10月企业价格数据进一步强化了通胀压力持续存在的迹象,也为12月再次加息提供了依据。
12月加息预期仍高,日元逼近160关口
市场目前仍普遍预期日本央行将在年底前继续加息。路透社调查显示,经济学家预计日本央行12月将把政策利率提高至1.5%,此后大致维持每季度加息一次的节奏,多数受访者预计最终利率将达到1.75%或2%。
隔夜指数掉期市场显示,市场对12月18日会议加息的定价概率约为82%。另一组市场定价也显示,加息概率约为80%。
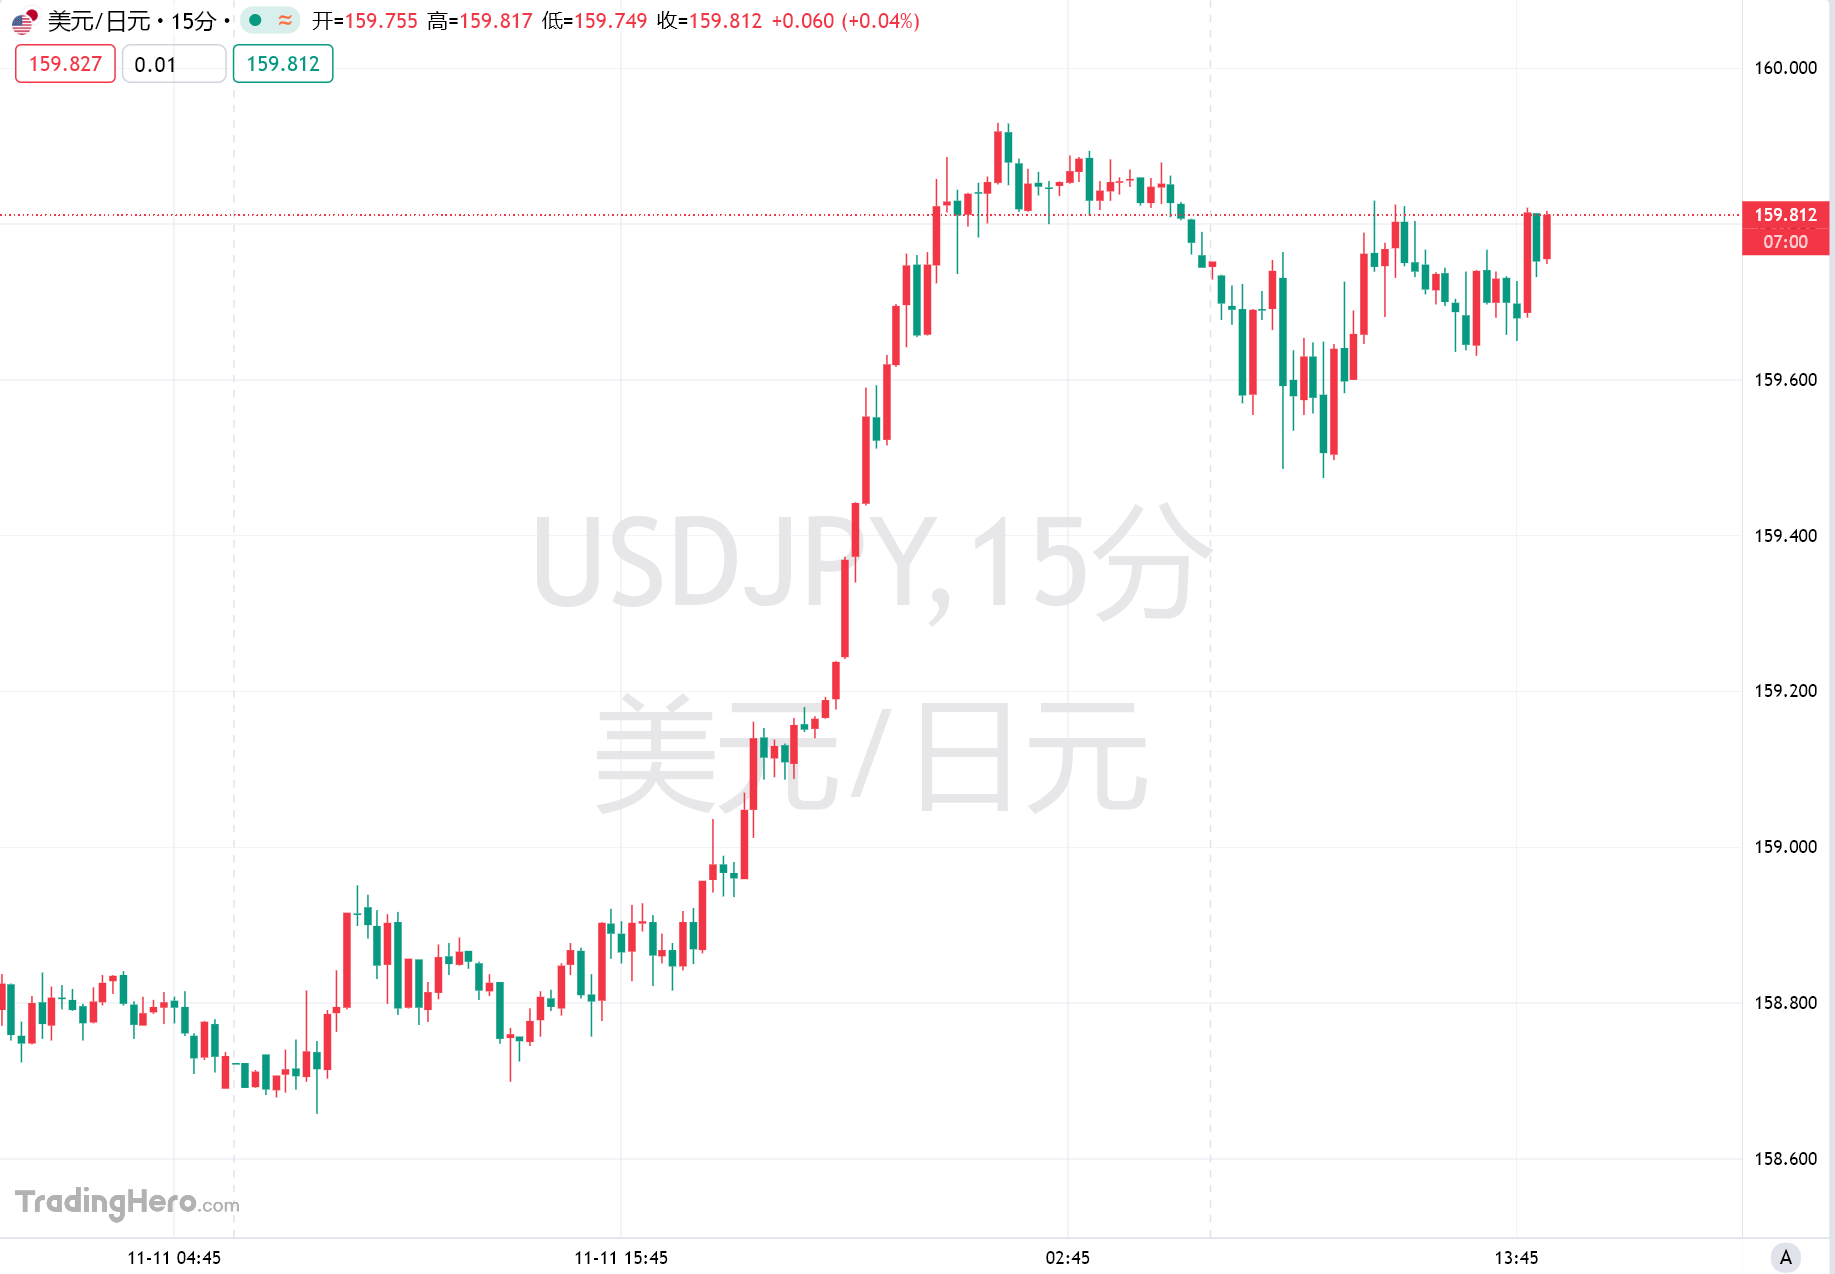
日元汇率则为日本央行提供了额外的政策压力。日元周三夜间一度跌至159.94兑1美元,为两个多月来最低水平;周四截止发稿徘徊在这一水平附近,逐渐逼近160这一关键关口。日元走弱可能进一步推高进口成本,加重通胀负担。
日本央行9月加息是继6月之后的第二次加息,两次行动仅相隔三个月,是1990年以来最短的加息间隔。相比之下,2024年和2025年日本央行大致维持每年加息两次的节奏。
此外,浅田还谈及日本央行10月决定加快出售所持交易所交易基金(ETF)的计划。他表示,央行仍保留调整空间,在年度出售规模范围内,可以根据金融市场变化暂时调整出售金额,必要时也可以暂停出售。
随着12月政策会议临近,日本央行需要在企业价格持续上涨、日元疲软与国内消费动能不足之间权衡。浅田的表态显示,即使市场对年内再次加息的预期较高,政策委员会内部对收紧速度仍未形成一致意见。