- 小
- 中
- 大
- 超大
日本政府再次向市场释放干预日元贬值的明确信号。日本最高外汇事务官员三村淳(Atsushi Mimura)周一表示,东京和华盛顿上周就日元问题传递的信息“非常明确”,市场应当认真对待这一信号。
三村淳接受路透采访时表示,他将密切观察市场是否继续“把这一信息当真”。对于日本是否可能再次入市支撑日元,他没有直接回应,但表示自己对近期日元走势既不满意,也没有因此感到安心,显示日本方面仍在关注日元进一步贬值的风险。
受消息影响,美元兑日元盘中跳水,日内跌超0.50%,最低触及156.50。
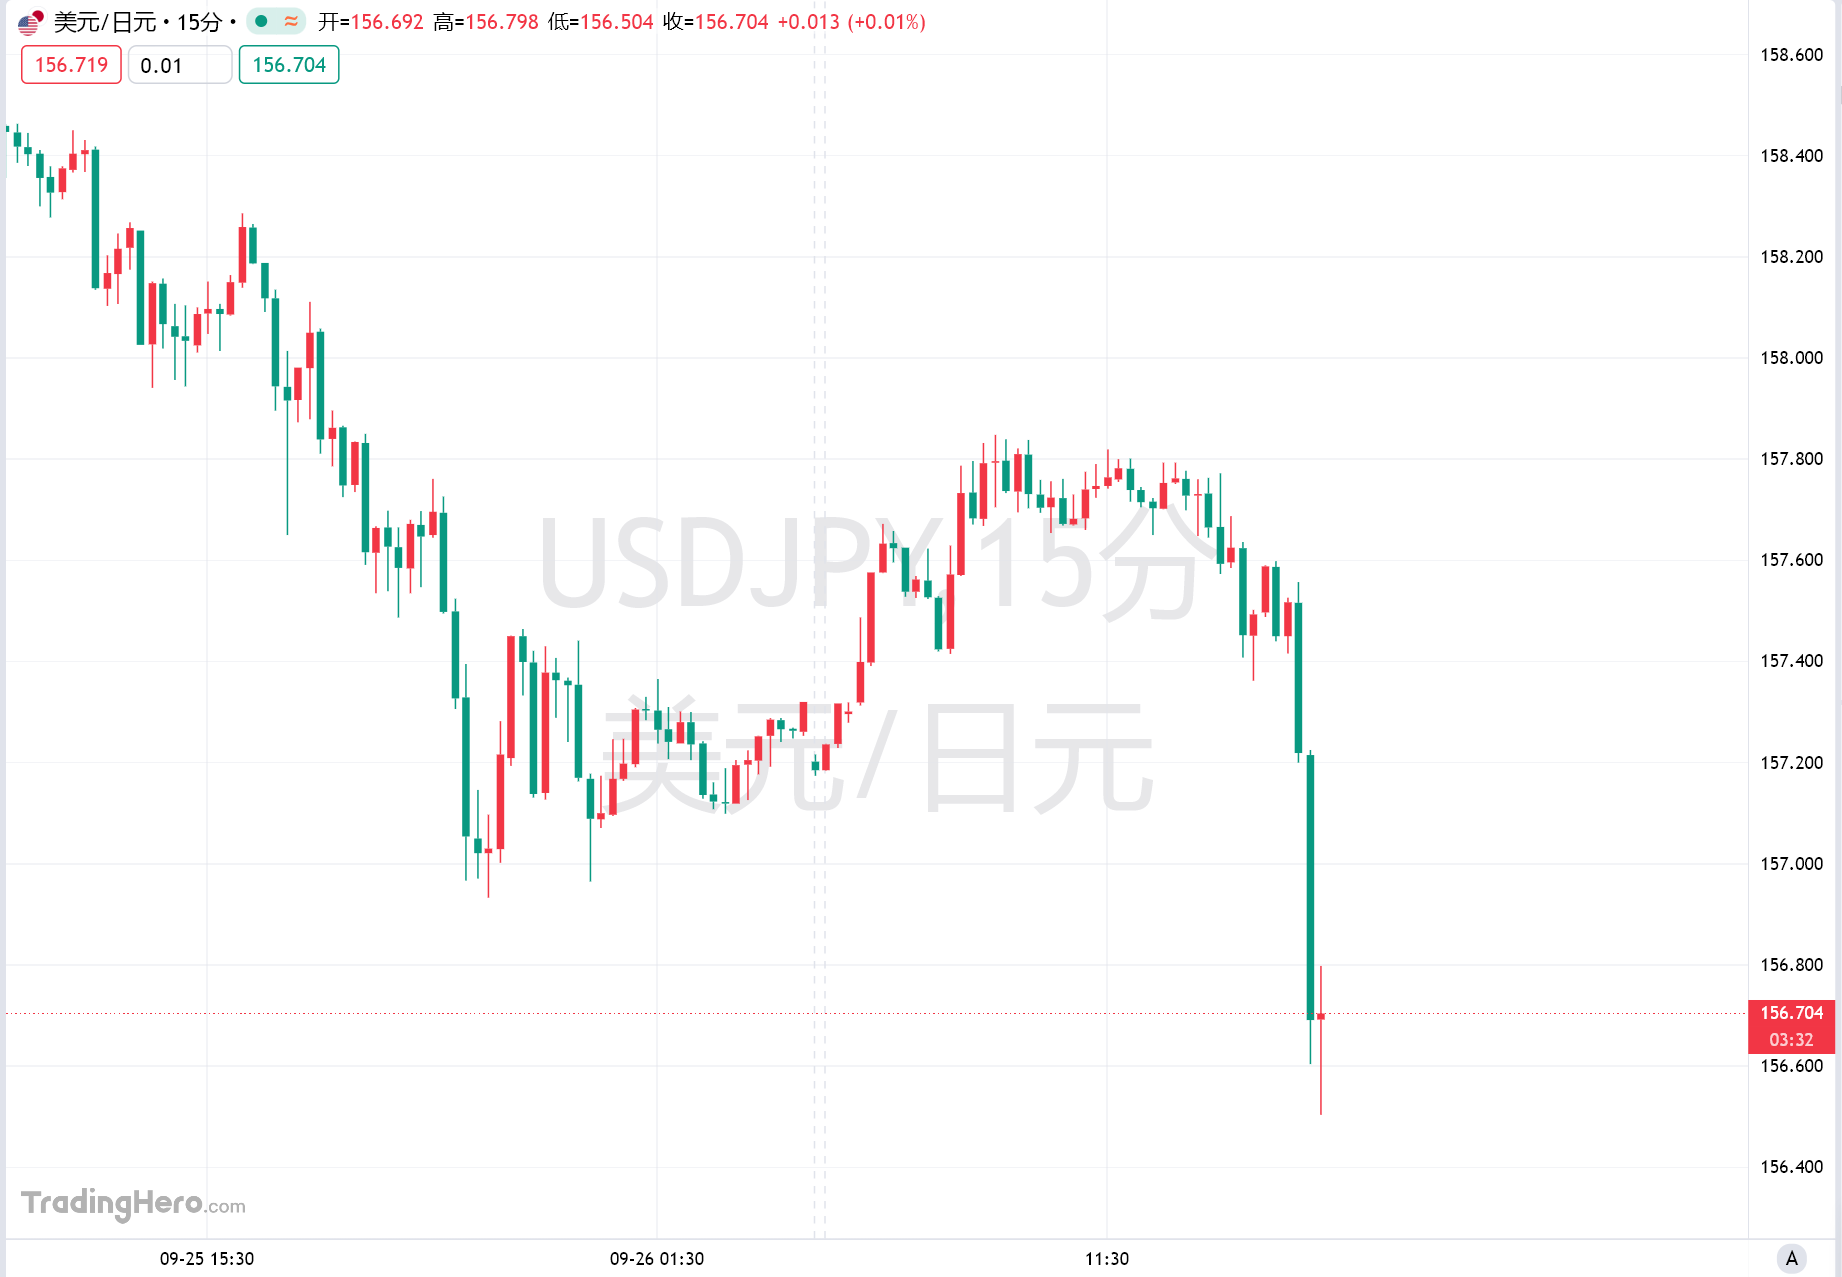
美日共同关注日元过度贬值
美国总统特朗普上周与日本首相高市早苗会晤时,谈及日元走弱问题。日本财务大臣片山皋月上周五披露相关内容,这是日方对两国领导人汇率讨论较为详细的一次公开说明。
随后,片山皋月与美国财政部长斯科特·贝森特(Scott Bessent)通电话,双方再次确认日元估值偏低是值得关注的问题。三村淳此次强调美日双方释放的信号,意味着日本政府当前更重视通过政策沟通向市场传递其对汇率快速下行的警惕。
日本此前已经与美国方面出现协调行动。7月日元一度跌至数十年来低位后,日本和美国有关部门罕见采取协调干预,压缩了市场上的日元投机空头头寸,也反映出政策制定者对日元过度波动的关注。
OCBC:日元低估或开始转化为支撑
新加坡华侨银行(OCBC)研究团队则从估值和货币政策角度判断,日元这一全球估值偏低的主要货币可能正在接近转折点。
OCBC外汇策略师沈茂雄(Sim Moh Siong)和Christopher Wong在报告中表示,日元长期处于低估状态并未明显缓解其贬值压力。不过,单纯依靠干预很难让日元实现持续性反弹,汇率要形成更持久的回升仍需要日本国内政策发生变化。
这一变化可能正在出现。OCBC认为,日本央行越来越愿意加快政策正常化步伐,这有助于缩小日本与其他主要经济体之间的政策差距。不过,该行同时认为,日本央行短期内仍不太可能比美联储更加鹰派,因此利差因素对日元的支撑仍存在限制。
OCBC已将美元兑日元2026年末目标预测从160下调至155,并预计2027年末达到150。该行认为,随着日本政策环境和资金流向逐渐改善,日元长期低估状态可能成为影响汇率表现的更重要因素。
资金回流可能成为新的变量
除利率政策外,OCBC还关注日本投资者资产配置方向的变化。该行预计,日本政府可能进一步出台政策,鼓励日本投资者增加国内投资。如果资金明显从海外资产重新流向日本国内资产,日元可能获得新的支撑。
这一变化也可能影响套息交易的融资货币选择。OCBC预计,随着日元走强,瑞郎可能继续成为投资者更偏好的融资货币之一,原因在于瑞士央行预计至少在今年年底前将政策利率维持在0%,使瑞郎继续保持低收益率融资货币的特征。
当前日元面临的政策环境出现了两条同时变化的线索:日本政府继续强化对过度贬值的政策警告,日本央行则可能逐步加快政策正常化。前者提高了市场对干预风险的关注,后者则为日元从低估状态向基本面重新定价提供了潜在条件。