- 小
- 中
- 大
- 超大
美国银行分析师发现,美股近期出现了与1999年互联网泡沫后期相似的市场走势:医疗保健、日常消费品等防御性板块快速上涨,资金在人工智能(AI)概念股波动加剧之际转向其他领域。
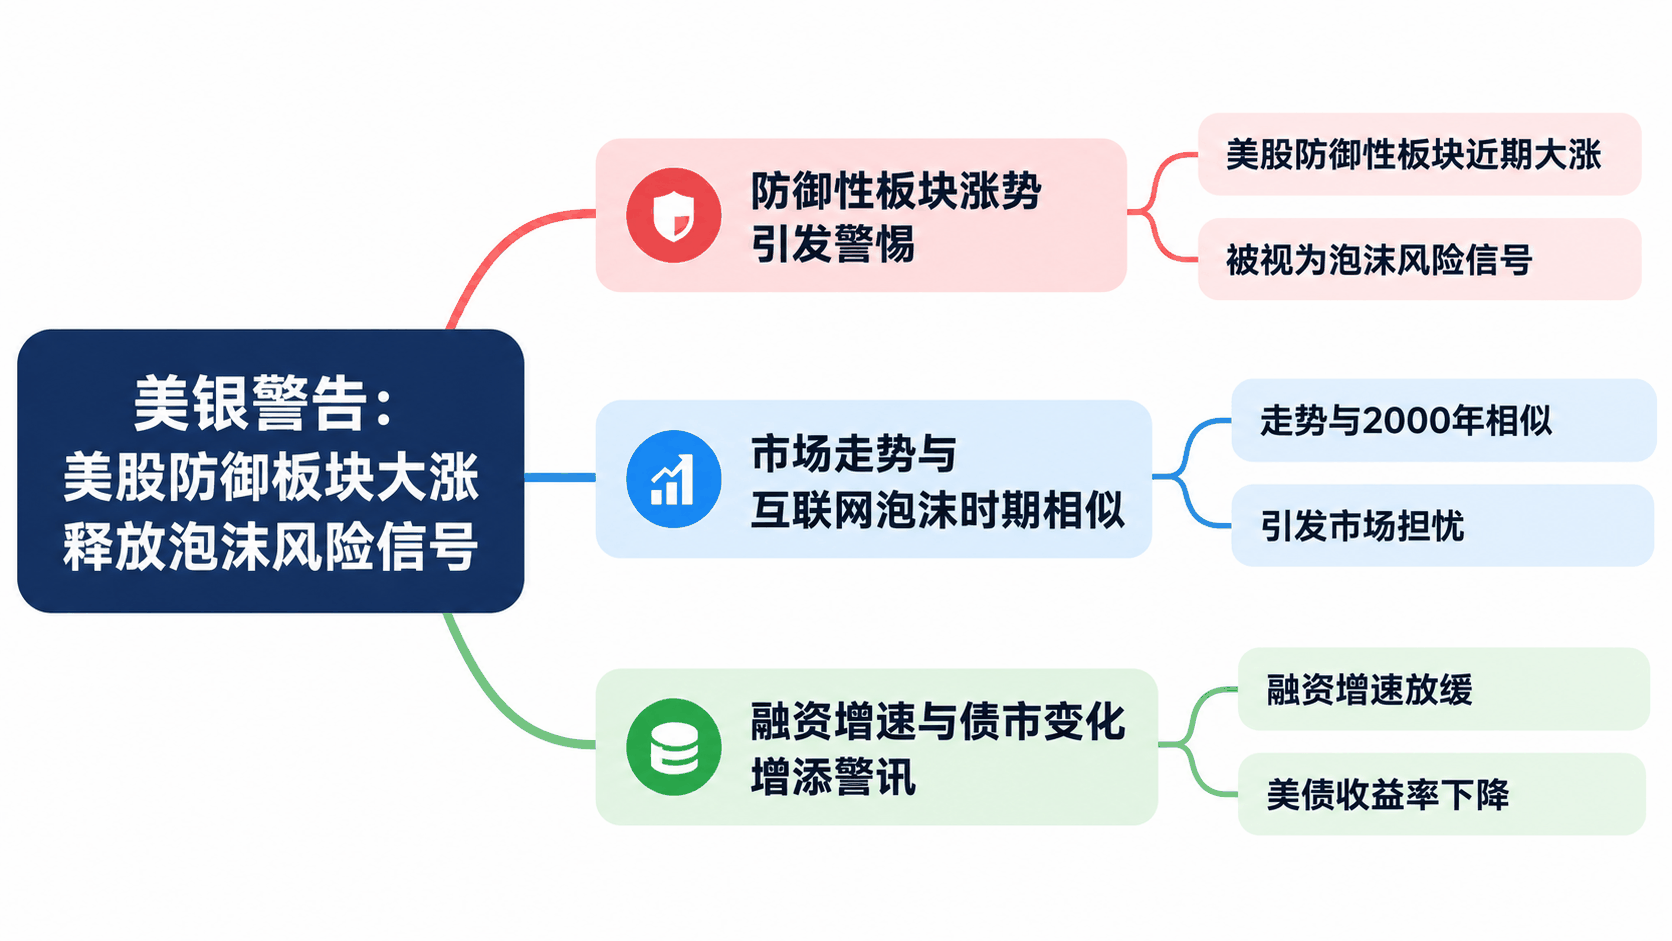
美银认为,这种异常强劲的板块轮动正使其专有的泡沫风险指标接近危险水平,显示美股市场正在呈现更多泡沫化特征。
防御性板块涨势引发警惕
2026年以来,美股医疗保健、材料和日常消费品板块分别上涨15%、14%和12%,成为表现较强的市场板块。
能源板块以52%的涨幅领跑美股主要板块,较科技板块高出约20个百分点。不过,能源股上涨主要受到伊朗战争及油价历史性飙升推动,与其他板块的资金轮动存在不同驱动因素。
美银指出,投资者近期对AI行业的风险更加警惕,资金开始流向传统上波动较低、盈利相对稳定的防御性行业。
科技巨头持续扩大的AI资本支出成为市场关注焦点。投资者一方面担心巨额投入难以转化为足够的利润,另一方面也担忧AI投资增长放缓,可能对上游供应商及相关产业链产生连锁影响。
市场走势与互联网泡沫时期相似
美银分析师回顾历史发现,在2000年1月互联网泡沫破裂前夕,医疗保健和材料板块曾短暂跑赢标普500指数,随后风险资产遭遇大范围抛售。
类似的资金轮动也曾出现在2020年疫情引发的美股暴跌之前。分析师认为,防御性资产快速上涨可能反映投资者正在降低风险敞口,而资金集中流入又可能推高这些板块的估值。
美银的专有泡沫风险指标主要用于识别市场中类似泡沫的价格行为。该行分析师表示,近期防御性板块的涨势进一步表明,市场正在朝着更明显的泡沫化状态发展。
此前,美银还曾指出,美股个股波动率与整体市场波动率之间的分化,出现了类似互联网泡沫后期的特征。
融资增速与债市变化增添警讯
除板块轮动外,美银还关注到美国股票融资交易增速明显放缓。
据CNBC援引美银技术策略师保罗·西亚纳(Paul Ciana)的分析,美国金融业监管局数据显示,融资融券债务同比增速已从今年5月的53.7%降至9月的31.4%。
今年5月的增速为1998年以来第四高,此前三次更高的极值分别出现在2000年、2007年和2021年,随后美国股市均经历下跌。
截至9月,美国融资融券债务规模约为1.48万亿美元,较6月创下的1.5万亿美元纪录低1.5%。美银认为,融资增长动能从极端水平回落,历史上曾与市场顶部形成有关。
债券市场也出现值得关注的变化。美银指出,近期AI概念股遭遇抛售时,美国国债收益率同步下降,可能反映投资者预期利率将下调,并开始担忧AI投资降温引发经济增长冲击。
尽管警示信号增加,美银并未据此断言美股即将崩盘。该行认为,市场可能正在接近一次风险集中释放的阶段,之后投资者情绪仍有转向乐观的可能。