- 小
- 中
- 大
- 超大
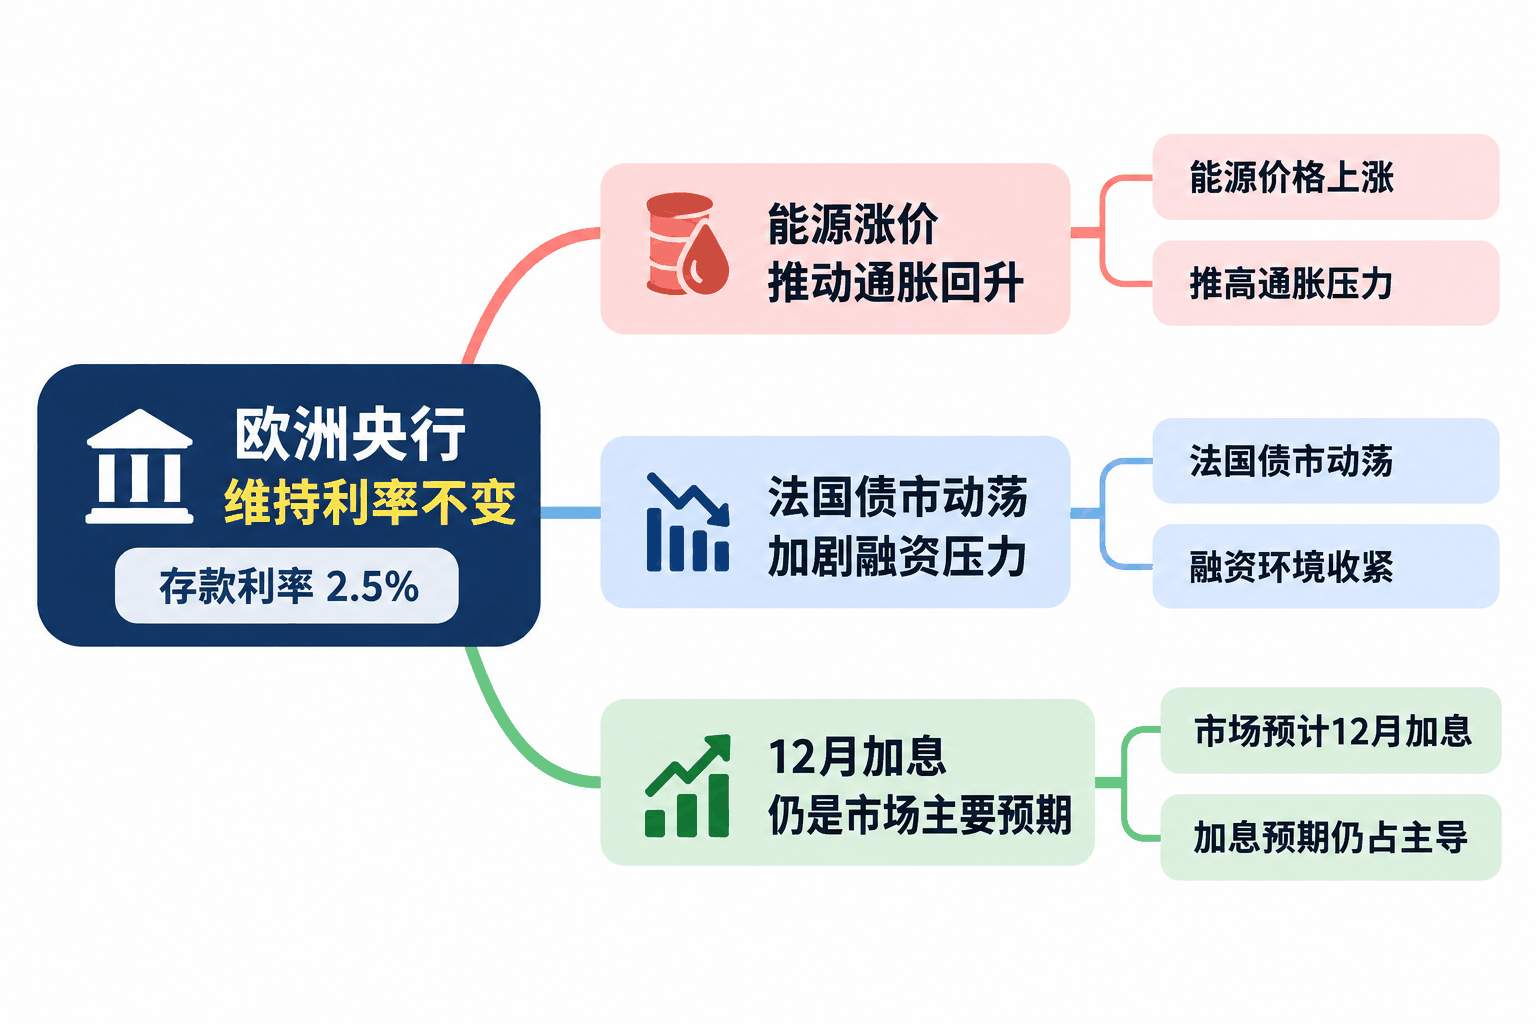
欧洲央行周四(10月29日)宣布,将关键存款利率维持在2.5%不变,符合市场普遍预期。尽管欧元区通胀已升至三年来高位,但政策制定者选择暂缓进一步加息,以评估能源价格上涨及金融环境收紧的影响。
据彭博社报道,欧洲央行自伊朗战争引发能源市场动荡以来已两次加息。官员担忧通胀率可能达到2%目标的两倍,但目前尚未发现油气价格上涨明显传导至其他商品和服务价格的迹象。
此次决议公布前数小时,欧洲央行行长克里斯蒂娜·拉加德(Christine Lagarde)宣布将于2027年2月7日提前卸任,令该行在应对经济压力的同时,还需启动领导层更替程序。
能源涨价推动通胀回升
伊朗战争持续扰乱全球能源供应,油气价格上涨成为欧洲央行面临的主要政策挑战。
自欧洲央行上次议息会议以来,国际油价已上涨超过6%,欧洲天然气价格则升至近四年来最高水平。能源价格重新走高,推动欧元区9月消费者价格同比上涨3.8%,进一步偏离欧洲央行2%的目标。
通胀预期指标也有所上升。市场担忧,随着欧洲进入冬季,持续高企的能源成本可能逐步传导至企业生产、工资及消费价格。
不过,欧洲央行官员目前尚未发现明显的第二轮通胀效应,特别是能源价格上涨尚未引发工资大幅增长。这为央行观察后续数据提供了一定空间。
法国债市动荡加剧融资压力
通胀压力上升之际,欧元区融资环境却在持续收紧。法国财政与政治局势引发的国债抛售,进一步增加了欧洲央行的政策难度。
法国10年期国债收益率本月一度达到5%,为2002年以来首次。法国与德国同期限国债的收益率利差也曾扩大至178个基点,创近15年来高位。
国债收益率上升推高了政府、企业及家庭的借款成本。彭博社指出,融资条件收紧已经对需求构成影响,欧洲经济此前展现出的韧性正在减弱。
银行信贷数据也出现疲软迹象。第三季度贷款需求下降,银行则因风险增加继续收紧信贷标准。
彭博调查预计,欧元区第三季度经济增长率将放缓至0.2%。相关数据定于周五公布,届时将为欧洲央行评估经济状况提供进一步依据。
12月加息仍是市场主要预期
尽管本次会议按兵不动,市场仍普遍预计欧洲央行可能在12月恢复加息。届时,该行将公布最新经济预测,进一步评估能源冲击对未来通胀的影响。
部分分析师认为,12月的加息可能是本轮紧缩周期最后一次行动。不过,投资者仍押注2027年欧洲央行还将加息两次,反映市场对通胀持续性的担忧。
欧洲央行还需处理即将到来的领导层更替。拉加德提前离任后,欧洲理事会已宣布启动继任者遴选程序。西班牙央行前行长巴勃罗·埃尔南德斯·德科斯(Pablo Hernández de Cos)和荷兰央行前行长克拉斯·诺特(Klaas Knot)被视为主要候选人。
本次利率决议未改变当前政策水平。下一次会议将于12月举行,届时最新通胀、经济增长及金融市场数据将成为决定是否继续加息的重要依据。