- 小
- 中
- 大
- 超大
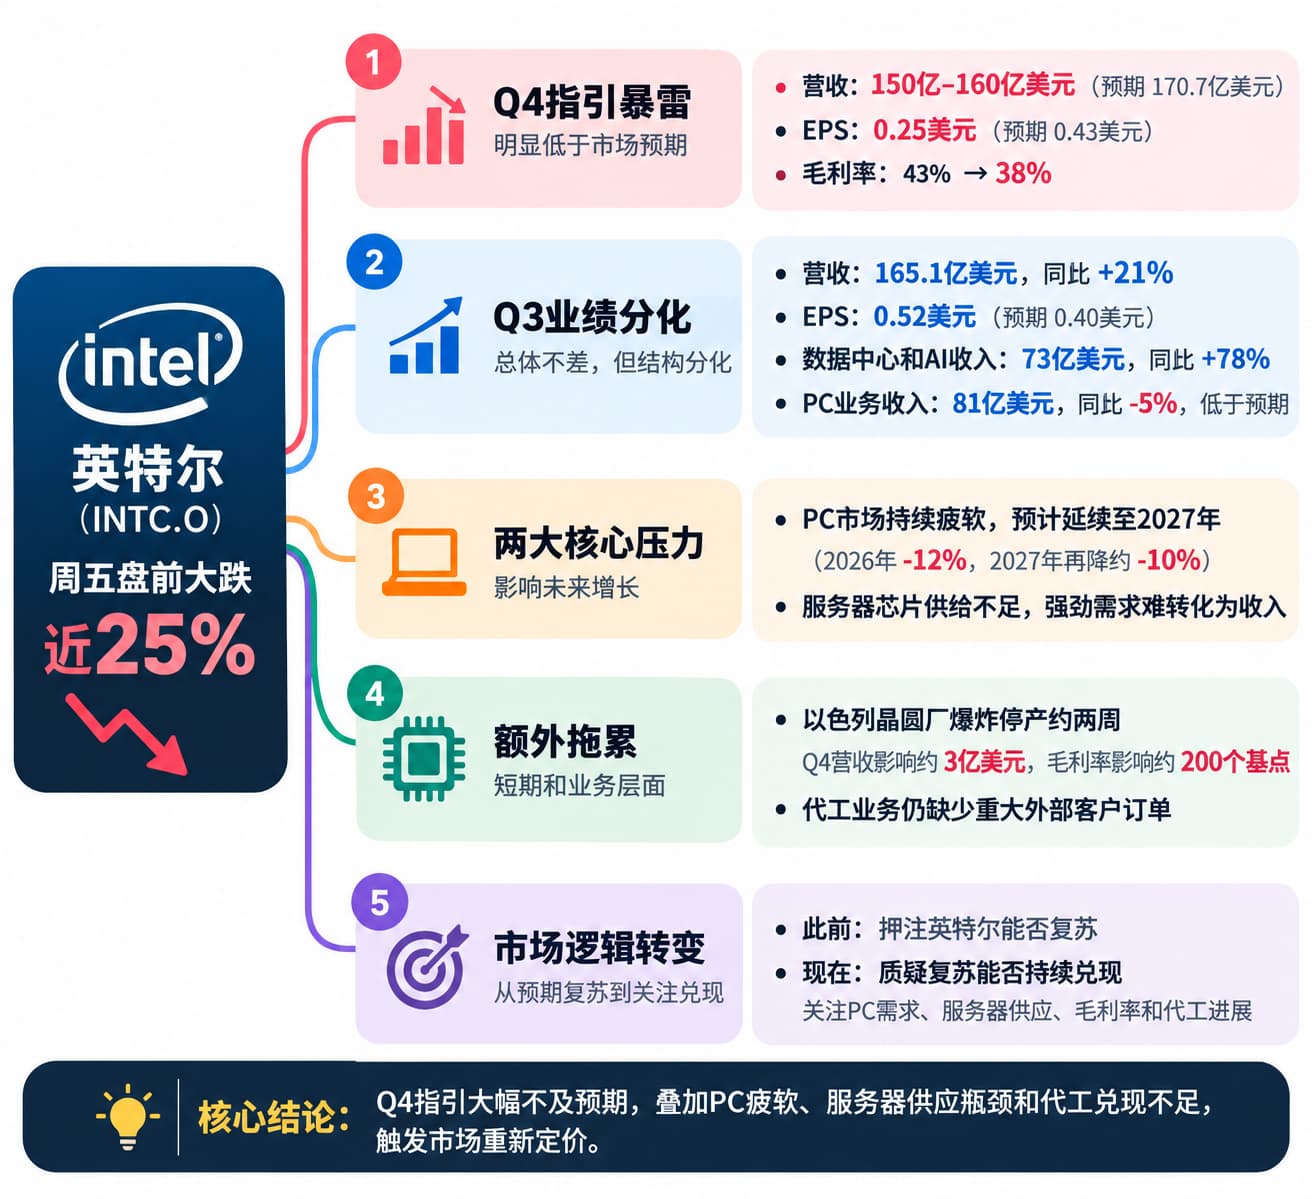
英特尔(INTC.O)周五盘前大跌近25%,此前公司公布的第四季度业绩指引明显低于华尔街预期。与此同时,亚马逊业绩进一步加剧市场对人工智能基础设施成本的担忧,云基础设施相关股票同步承压,CoreWeave盘前跌近6%,Nebius跌近7%,Iren跌近6%。
科技股的普遍跌势拖累纳斯达克100指数期货下跌2%,使这一以科技股为主的指数本周可能录得负收益。半导体板块同样承压,美光、英伟达、Arm等美国芯片公司盘前走低,欧洲主要半导体企业包括ASML也出现大幅下跌。
这一轮抛售背后的核心担忧,正从AI能否带来高速增长,转向实现增长需要付出多高的资本成本。Direxion资本市场主管Jake Behan指出,市场不再只问你能增长多快,而是问你需要花多少钱才能实现增长。近期AI交易持续动荡,投资者对大型科技公司数十亿美元的基础设施投入越来越不安,并等待更有力的回报证据。
这种担忧还延伸至融资端。多家公司通过债券市场为大规模资本开支融资,加剧了投资者对债务融资支出合理性的质疑。随着借贷成本上升,如果AI投资回报迟迟无法兑现,这种高投入、高融资规模的模式将面临更大压力。
事实上,这轮担忧此前已经在Alphabet大跌时集中爆发,市场重新审视AI资本开支、自由现金流和投资回报率,随后压力进一步扩散至亚马逊、英特尔以及全球半导体板块。
营收指引远逊预期,投行下调目标价
财报数据显示,英特尔第三季度营收165.1亿美元,同比增长21%,基本符合预期;调整后每股收益0.52美元,高于LSEG调查的0.40美元。数据中心和AI业务收入同比大增78%至73亿美元,但客户端计算及Physical AI业务收入下降5%至81亿美元,低于分析师预期的89.8亿美元。
真正引发市场抛售的是第四季度展望。英特尔预计本季度营收150亿至160亿美元,调整后每股收益约0.25美元,明显低于分析师平均预期的170.7亿美元和0.43美元,部分机构此前甚至预计营收超过180亿美元。公司还预计毛利率将由第三季度的43%降至38%。
财报公布后,多家投行迅速下调目标价。派杰投资将目标价从110美元降至90美元,摩根大通从85美元降至80美元,摩根士丹利从84美元降至75美元。
PC市场却比预期更早、更深地下滑
PC市场的恶化程度成为最大意外之一。英特尔首席财务官戴维·津斯纳(David Zinsner)预计,PC市场疲软至少持续至2027年上半年。公司预计全球PC市场在2026年下滑12%后,2027年还将下降约10%。内存价格上涨和企业IT预算受限正在进一步抑制需求。
英特尔首席执行官陈立武表示,内存成本上涨已经影响整个PC行业,2027年仍可能是严重问题。投资者关系副总裁约翰·皮策(John Pitzer)则称,PC市场承压虽然并非完全意外,但负面影响“来得比预想更早,也更深”。
这一结果与财报前部分机构的乐观判断形成明显反差。美国银行分析师维韦克·阿里亚(Vivek Arya)此前预计,CPU平均售价提升、AI服务器CPU需求强劲和供应链改善将推动英特尔业绩超预期,并给予145美元目标价。瑞银分析师蒂莫西·阿库里(Timothy Arcuri)此前也认为收入环境仍然较强。
除PC疲软外,英特尔还受制于服务器芯片供应不足。陈立武表示,数据中心业务原本可以实现更高增长,但原材料短缺限制了芯片产量。随着智能体AI应用扩张,通用CPU需求持续上升,英特尔正优先扩大Xeon服务器处理器产能,但强劲订单暂时无法完全转化为收入。
Aptus Capital Advisors投资组合经理戴维·瓦格纳(David Wagner)认为,英特尔正面临双重压力:PC芯片业务失去增长动力,同时零部件短缺又限制了公司从服务器芯片强劲需求中获益。
以色列工厂停产和毛利率下滑
以色列Kiryat Gat晶圆厂本月发生爆炸并停产约两周,也进一步拖累业绩。津斯纳表示,该事件使第四季度营收预测减少约3亿美元,并对毛利率造成约200个基点影响。不过,即使剔除这3亿美元影响,第四季度收入预测仍明显低于市场此前170亿美元以上的共识,因此投资者更关注PC需求和供应瓶颈等结构性问题。
过去一年,市场对英特尔的投资逻辑主要围绕AI服务器CPU需求、制造业务改善和资本投入展开,公司股价今年一度上涨约150%。但随着估值快速修复,市场关注点已经从“能否复苏”转向“复苏能否持续兑现为收入和利润”。
代工业务同样成为关键变量。第三季度英特尔代工收入同比增长58%至67亿美元,但目前大部分仍来自公司内部产品。公司已经进入18A制程大规模生产阶段,并推进14A工艺,同时通过先进封装技术吸引外部客户,但尚未披露足以显著改善代工业务经济性的重大外部订单。
英特尔仍在加大制造投入。今年7月,公司将2026年资本支出计划从180亿美元上调至200亿美元,并预计2027年支出将明显增加;8月又完成230亿美元股权融资。
第三季度数据中心和AI收入增长78%,仍未能阻止股价大跌,说明市场对英特尔的要求已经明显提高。第四季度收入缺口、PC市场疲弱延续至2027年、服务器供应瓶颈,以及代工业务何时获得规模化外部客户,正在成为华尔街重新定价英特尔的核心因素。