- 小
- 中
- 大
- 超大
欧洲央行周五公布的专业预测者调查显示,受能源价格持续上涨影响,欧元区今明两年的通胀水平预计将明显高于此前预测,整体通胀率可能要到2028年才能回到欧洲央行2%的目标。
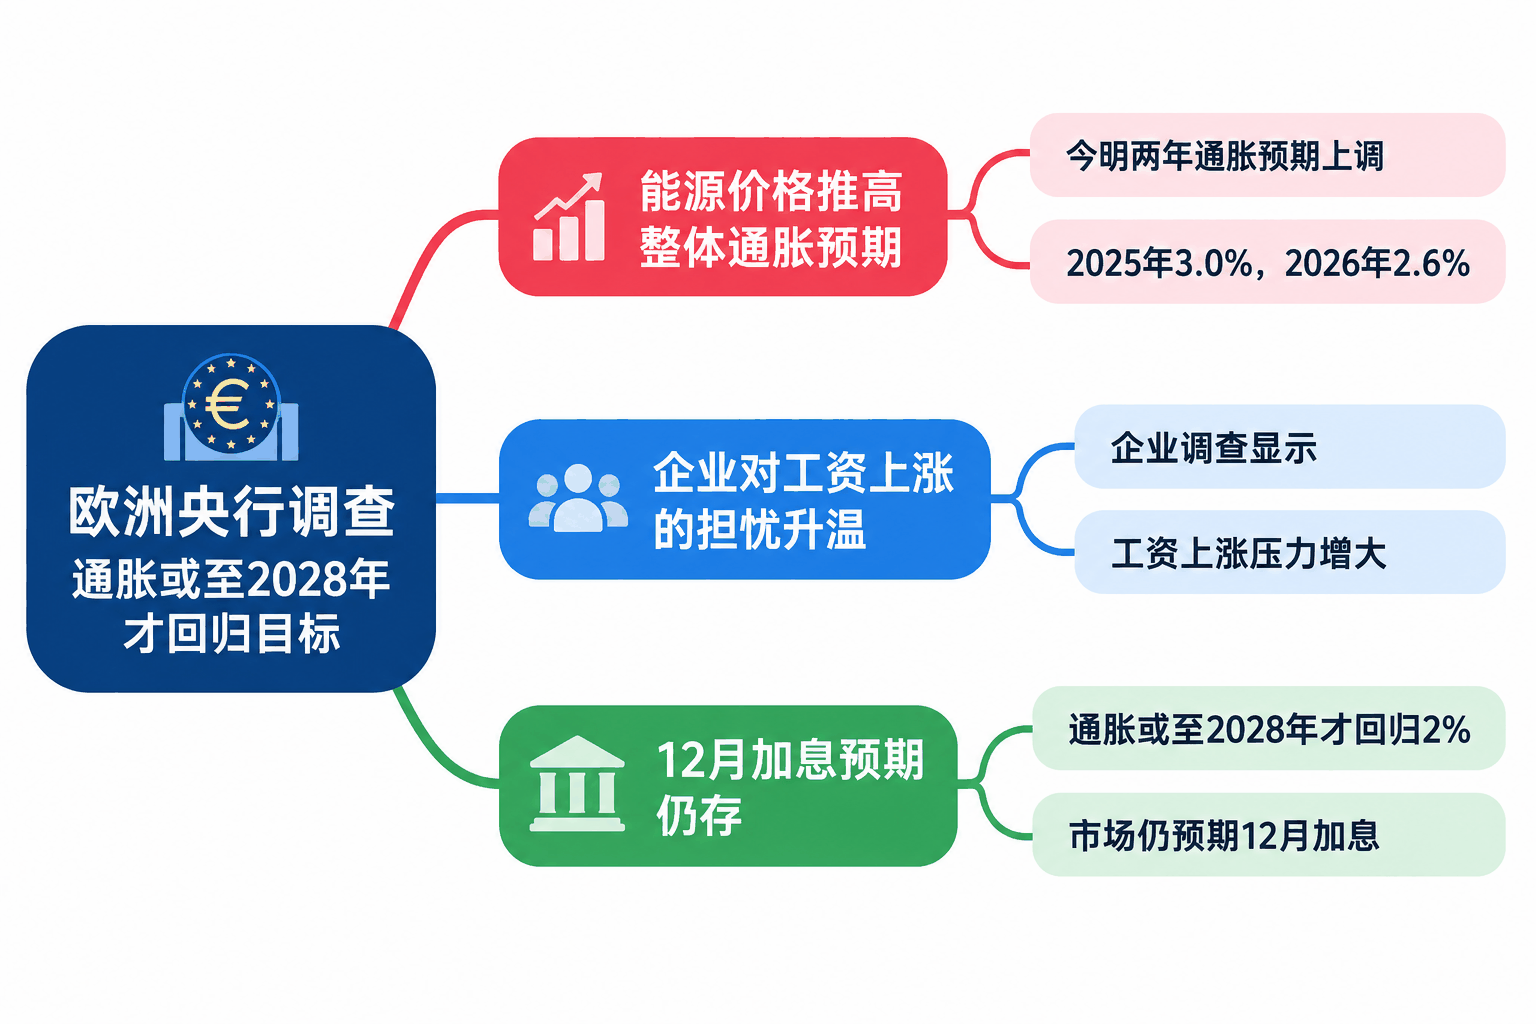
据路透社报道,最新季度调查预计,欧元区2026年平均通胀率将达到3.0%,高于此前预测的2.7%;2027年通胀预期则从2.2%上调至2.6%,两年的预测值分别提高0.3和0.4个百分点。
这一结果公布前一天,欧洲央行刚刚决定维持关键存款利率在2.5%不变,同时警告能源价格上涨正在增加通胀风险。市场预计,该行可能在12月恢复加息。
能源价格推高整体通胀预期
欧元区9月消费者价格同比上涨3.8%,接近欧洲央行2%目标的两倍。伊朗战争引发的能源供应冲击持续推高石油和天然气价格,进一步增加未来几个季度的物价压力。
欧洲央行最新调查显示,今明两年整体通胀预测的上调幅度较大,但基础通胀预期变化相对温和,表明本轮预测调整主要受到能源成本上涨影响。
调查预计,剔除食品和能源价格后的核心通胀率将在2026年达到2.4%,2027年升至2.5%,即使到2028年仍将高于2%。
路透社指出,当前能源价格走势已处于欧洲央行此前设定的不利情景与严重情景之间,持续的油气价格上涨可能进一步增加通胀回落的难度。
欧洲央行周四在货币政策声明中表示,能源价格持续上涨,对通胀前景构成上行风险,同时增加经济增长面临的下行压力。
不过,该行也指出,基础通胀总体保持稳定,工资尚未对物价上涨作出显著反应。
企业对工资上涨的担忧升温
尽管整体通胀预期明显上调,专业预测者目前仍不认为欧元区会出现持续的工资与物价螺旋式上涨。
最新调查预计,欧元区工资增速将从2026年的3.3%放缓至2027年的3.1%,并于2028年进一步降至2.8%。
欧洲央行此前多次表示,在正常生产率增长条件下,约3%的工资增速与其2%的通胀目标基本相容。
但同日公布的另一项大型企业调查显示,企业对工资上涨压力的担忧正在增加。
欧洲央行季度企业调查发现,40%的受访企业预计员工将提出更高薪酬要求,或认为存在这一风险,较7月调查的20%翻倍。
企业预计,整体工资增速将从2025年的3.2%放缓至今年的3.0%,明年进一步降至2.9%,但放缓速度慢于上一轮调查预期。
调查还显示,面向消费者的企业仍难以将成本上涨完全转嫁给客户。约90%的相关受访企业表示,成本向销售价格的传导仅为部分或有限传导,反映消费者正更多转向低价商品。
12月加息预期仍存
能源成本与工资走势的变化,将成为欧洲央行下一步货币政策决策的重要依据。
欧洲央行今年已两次加息,周四选择暂停行动,部分原因是欧元区融资环境持续收紧,尤其是法国国债市场动荡进一步推高了借款成本。
该行指出,金融条件自上次会议以来已经收紧,预计将对通胀及经济增长产生抑制作用。
路透社调查显示,多数经济学家预计,欧洲央行在结束本轮紧缩周期前还可能加息一至两次。市场目前重点关注12月会议,届时欧洲央行将公布最新经济预测,并进一步评估能源价格冲击是否开始向工资及其他商品和服务价格扩散。