- 小
- 中
- 大
- 超大
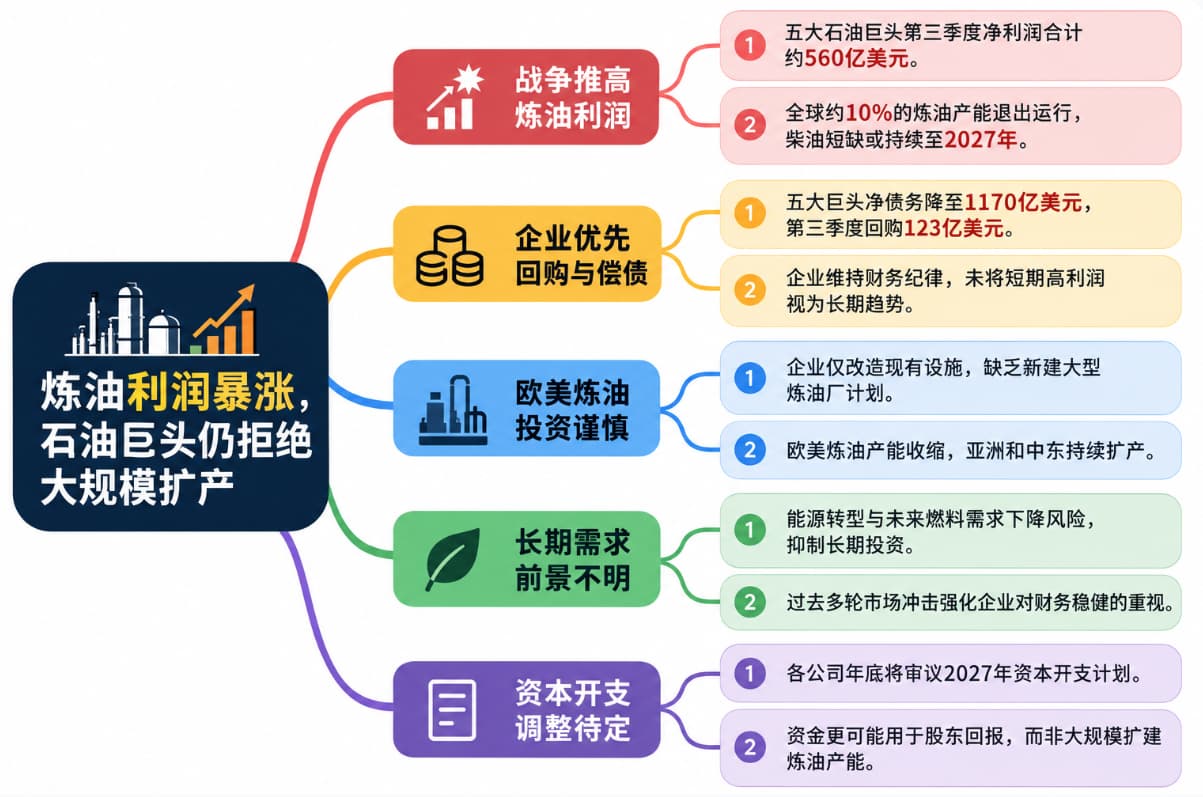
伊朗战争推高全球燃料价格,炼油利润大幅攀升,埃克森美孚(XOM.N)、雪佛龙(CVX.N)、英国石油(BP.L)、壳牌(SHEL.L)和道达尔能源(TTEF.PA)等国际石油巨头第三季度合计净利润达到约560亿美元。
然而,面对欧美政界要求扩大炼油能力、加强能源安全的呼声,这些企业仍主要选择回购股票、偿还债务,而非投入巨资建设新炼油厂。
战争导致霍尔木兹海峡运输受阻,全球炼油能力也因中东冲突及乌克兰袭击俄罗斯炼油设施而收缩。自伊朗战争爆发以来,全球约10%的炼油产能退出运行,俄罗斯实施的出口限制进一步收紧供应。炼油企业则趁着汽油、柴油和航空燃油价格接近历史高位,提高开工率以弥补供应缺口。
市场紧张局面短期内仍难缓解。国际能源署(IEA)预计,柴油供应短缺可能持续至2027年。行业高管也认为,推动炼油利润率上升的市场条件还将维持一段时间。
不过,石油巨头并未因此改变长期投资策略。它们只在现有炼油厂进行小规模改造,以提高产品收率和设备利用率,却没有大规模投资建设需要多年才能投产的新设施。
Morningstar分析师艾伦·古德(Allen Good)表示,考虑到市场预计燃料需求最终将下降,欧美企业没有理由建设全新的炼油厂,因为项目从开工到投产需要很长时间。他还指出,当前炼油利润率不可能长期维持在这一水平。
利润创高,企业优先回购股票和削减债务
石油巨头第三季度的丰厚收益主要来自炼油业务。英国石油第三季度净利润达到85亿美元,创公司单季历史新高,其炼油业务利润同比增长十倍。其他几家石油巨头的季度业绩也普遍位列公司历史第二高,仅次于2022年俄乌冲突爆发后出现的异常高利润时期。
市场环境仍十分有利。自2月28日伊朗战争爆发以来,布伦特原油价格上涨约60%,达到每桶114美元;欧洲基准天然气价格升至2022年末以来最高水平。柴油价格则仍接近9月创下的每桶200美元以上历史高位,炼油厂停产和贸易流受阻继续影响燃料供应。
然而,企业并未将这轮利润增长视为长期行业前景改善的信号。战争前,能源行业原本预计未来几年将出现供应过剩,不少公司因此削减资本开支、冻结招聘并加强成本控制。伊朗战争及霍尔木兹海峡长期关闭打乱了短期供应格局,但企业仍维持相对保守的财务策略。
五大石油巨头第三季度合计净债务降至1170亿美元,远低于第一季度的2040亿美元。英国石油此前背负的债务在同行中处于较高水平,截至第三季度,其净债务同比几乎减半,降至139亿美元。该公司首席执行官梅格·奥尼尔(Meg O’Neill)表示,削减债务仍将是公司的重点。
股票回购方面,五大巨头第三季度合计回购123亿美元,与上一季度大致持平。壳牌和道达尔能源宣布大幅提高未来三个月的回购规模;埃克森美孚则承诺,2027年将实施200亿美元股票回购计划,与今年规模相近。
壳牌将本季度股票回购额度提高至50亿美元。相比之下,英国石油的大部分额外收益将用于偿还债务。
路透社指出,回购和偿债可以根据季度业绩灵活调整,但资本开支和股息政策属于更长期的承诺,一旦市场环境恶化,调整难度更大。因此,战争爆发以来,石油巨头的股息政策和资本支出计划基本没有明显变化,反映出管理层对未来市场仍保持谨慎。
欧美炼油投资受限,其他地区持续扩产
美国总统唐纳德·特朗普(Donald Trump)此前曾要求企业加强国内炼油供应链,并于9月召集石油行业高管前往白宫,讨论如何降低燃料价格。七国集团和欧盟领导人也呼吁增加能源投资,以应对供应中断带来的安全风险。
但企业对新增产能仍持保留态度。埃克森美孚第三季度炼油利润创纪录,该公司表示正在扩大得克萨斯州贝敦炼油厂,但未来四年炼油投资仍维持在已规划的90亿美元,不会进一步增加。该公司还在2023年完成了对得州博蒙特炼油厂20亿美元的扩建项目。
英国石油首席执行官奥尼尔表示,公司在今年出售德国盖尔森基兴炼油厂后,目前没有计划进一步出售炼油资产,但也不会在现阶段增加炼油产能。
美国规模较小的炼油企业同样没有大举扩张。菲利普斯66(Phillips 66)表示,资本支出重点将放在中游资产,即储存和运输成品油的设施。该公司负责营销和商业业务的执行副总裁布莱恩·曼德尔(Brian Mandell)称,公司在炼油设施进行的投资规模通常只有数千万至数亿美元,目的是逐步提高现有资产的产能和利用率,而非进行数十亿美元级别的重大扩建。
瓦莱罗能源(Valero)则于上周五以3.205亿美元从LyondellBasell手中收购了一座闲置的休斯敦炼油厂。公司计划在2027年底前首先恢复每天16.5万桶轻质低硫原油加工能力,之后再逐步增加较重质原油的加工。
欧美炼油能力收缩的同时,亚洲和中东仍在扩大产能。根据达拉斯联储的数据,2019年以来,中国和中东新增炼油能力合计达到每天440万桶,而欧洲和北美减少了每天210万桶。尼日利亚、印度和墨西哥近期也有新炼油厂投产。
Rabobank高级能源策略师乔·德劳拉(Joe DeLaura)预计,明年上半年布伦特原油均价将达到每桶120美元,柴油炼油利润率,即柴油裂解价差,也将维持在每桶约100美元。
企业不愿押注新一轮能源超级周期
即使中东冲突存在进一步升级的可能,石油企业仍不愿大幅增加炼油投资。德劳拉警告,如果冲突扩大,能源价格可能进一步上涨,并加剧全球通胀。
特朗普曾表示,政府“可能再进行一次小规模的史诗狂怒行动”(Epic Fury),这是五角大楼对今年2月对伊朗战争的行动代号。德劳拉认为,如果战事升级,伊朗和美国都可能比战争初期更大规模地打击基础设施,能源设施也可能成为目标,进而推高柴油、汽油裂解价差及原油价格。
但高油价和高炼油利润并未改变企业对长期行业前景的判断。布索指出,过去十年的市场冲击,包括2014年油价暴跌、新冠疫情期间的市场崩盘,以及俄乌冲突后的能源价格短暂上涨,强化了石油企业优先保持财务纪律、而非追求产量增长的倾向。
能源转型的不确定性仍是企业不愿扩大投资的重要原因,尤其是亚洲市场未来能源需求结构和转型速度尚不明朗。乌克兰和中东战争则进一步凸显了过度依赖进口化石燃料的风险,可能促使各国增加能源储备,也可能推动本土传统能源及替代能源生产。
在并购方面,油价和资产估值波动同样抑制了企业的大型交易意愿。相对而言,北美天然气市场是少数例外:当地供应充足、价格走势相对可预测,使企业更容易达成交易。
壳牌今年4月以164亿美元收购加拿大ARC Resources,反映出其对北美液化天然气出口增长及长期天然气需求的信心。道达尔能源也表示有意通过交易将美国天然气日产量提高约10亿立方英尺,但首席执行官帕特里克·普亚内(Patrick Pouyanné)称,当前石油资产估值仍然过高。
各公司董事会将在年底前审议2027年资本开支计划,届时可能决定提高股东回报或加快投资。但目前迹象显示,任何调整更可能体现为向股东返还更多资金,而非大规模扩建炼油产能。