- 小
- 中
- 大
- 超大
人工智能(AI)投资热潮推动美国企业盈利快速增长,但随着科技巨头资本开支持续扩大、融资成本上升,华尔街开始担忧,企业未来的利润增长可能无法达到当前预期。
研究机构Capital Economics指出,标普500指数成分股2026年盈利预计增长超过30%,这一增速在非经济复苏初期较为罕见。
市场目前预计,2027年标普500指数盈利增速将放缓至16.3%。尽管仍约为长期平均水平的两倍,但如果实际增长进一步低于预期,依赖AI盈利扩张的美股牛市可能面临更大压力。
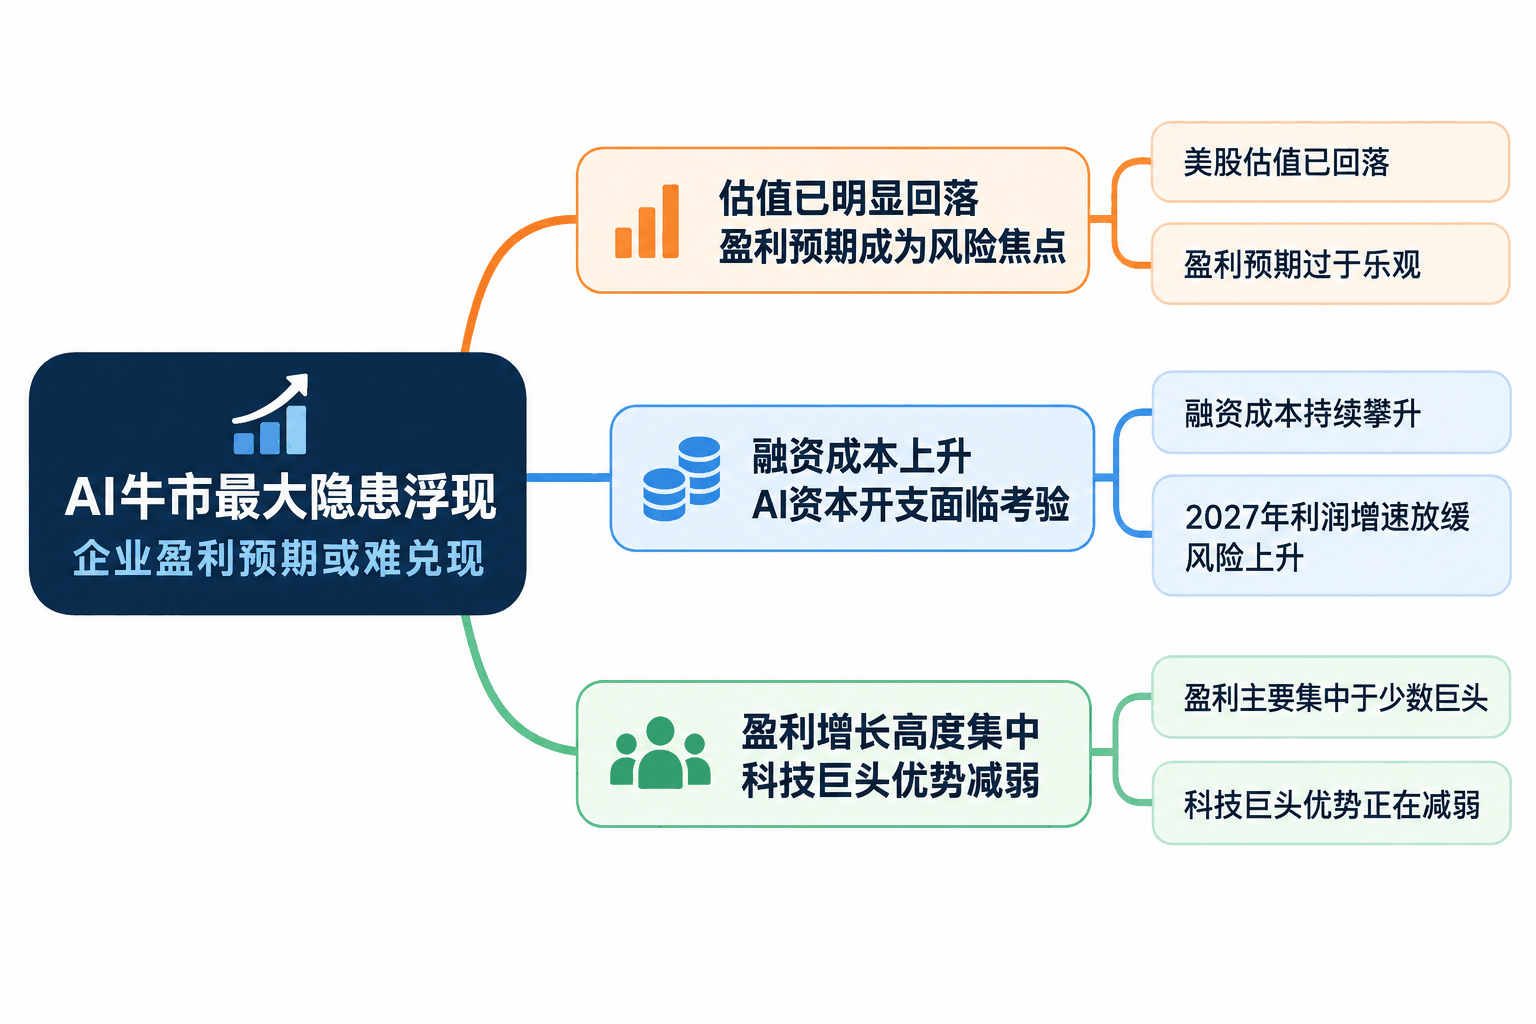
估值已明显回落,盈利预期成为风险焦点
今年以来,美股估值与盈利预期的关系发生明显变化。
在本轮牛市早期,市场主要通过提高科技股估值来反映AI增长前景。但进入2026年后,投资者开始降低愿意为未来利润支付的价格。
目前,标普500指数预期市盈率已降至约19倍,较此前峰值回落约20%。科技板块的估值压缩更加明显,部分大型芯片企业的预期市盈率已降至十几倍,约为2025年高位的一半。
这种变化使市场对泡沫的判断出现分歧。
部分分析人士认为,估值回落说明股市并未出现典型的价格泡沫。但Damped Spring Advisors创始人安迪·康斯坦(Andy Constan)警告,真正的泡沫可能存在于企业盈利预测之中,而非股票价格本身。
Key Advisors Group联合创始人埃迪·加布尔(Eddie Ghabour)表示,高昂的资本成本是他最担忧的问题。在当前融资环境下,企业可能难以实现华尔街预计的利润增长。
融资成本上升,AI资本开支面临考验
近期,包括亚马逊(AMZN.O)在内的高信用评级企业,以及CoreWeave等融资成本较高的AI基础设施公司,都在大规模筹集资金。
随着企业集中发行债券,投资者开始要求更高的风险补偿,部分AI云计算公司的融资渠道已经收紧。
美国AI相关债务融资今年截至10月中旬达到6550亿美元,市场预计2027年还可能出现近1万亿美元的新增发行。
加布尔认为,随着融资成本提高,企业可能不得不下调AI基础设施投资计划。Alphabet及亚马逊近期季度数据已出现部分资本支出低于市场预期的迹象,但他认为,市场尚未充分反映资本开支可能进一步调整的风险。
高盛美国股票首席策略师本·斯奈德(Ben Snider)也指出,最新财报显示企业盈利仍在增长,但增速不再加快;AI资本支出预计继续增加,但其增长速度可能已经见顶。
盈利增长高度集中,科技巨头优势减弱
盈利增长集中于少数公司,进一步放大了市场风险。
据道琼斯市场数据,英伟达(NVDA.O)、美光科技(MU.O)、博通(AVGO.O)、闪迪(SNDK.O)及默沙东(MRK.N)五家公司,预计将贡献标普500指数成分股2027年盈利增长总量的68%,其中四家属于半导体行业。
与此同时,科技七巨头的盈利增长优势也开始减弱。
FactSet数据显示,已公布及尚未公布业绩的综合预测显示,科技七巨头第三季度盈利增速约为22.6%,低于标普500指数其余493家公司的32.6%。
如果最终结果符合当前预测,这将是自2022年第四季度以来,科技七巨头首次出现整体盈利增速落后于其他成分股的情况。
Capital Economics分析师约翰·希金斯(John Higgins)认为,2027年企业盈利增长可能出现部分逆转,而美股指数对少数AI相关巨头的高度依赖,会使市场更容易受到盈利预测下修的冲击。
他还指出,美国大型企业利润中相当一部分来自海外,但AI服务能否在中国等市场实现预期收入仍存在不确定性。同时,企业利润占收入的份额已接近历史高位,进一步扩大盈利空间可能受到工资和劳动力成本的制约。
在近期科技股调整后,市场的关注重点正逐渐从AI投资规模转向实际盈利能力。企业能否兑现2027年的增长预期,将成为决定本轮牛市能否延续的重要变量。