- 小
- 中
- 大
- 超大
全球科技股遭遇剧烈抛售后,对冲基金正在以接近历史纪录的速度撤离这一曾经备受追捧的投资领域。随着美国中期选举引发市场对人工智能(AI)基础设施扩张前景的担忧,机构投资者加速削减科技股敞口,并大幅降低杠杆水平。
据彭博社周一报道,高盛集团主经纪商业务数据显示,上周科技板块成为全球及美国对冲基金净卖出规模占比最高的行业,其净卖出比例已接近高盛自2016年开始统计以来的最高水平。
截至11月6日的数据还显示,对冲基金个股净卖出规模创下四个月以来最高水平。与此同时,美国工业股也遭遇集中抛售,净卖出速度达到2020年4月以来最快。
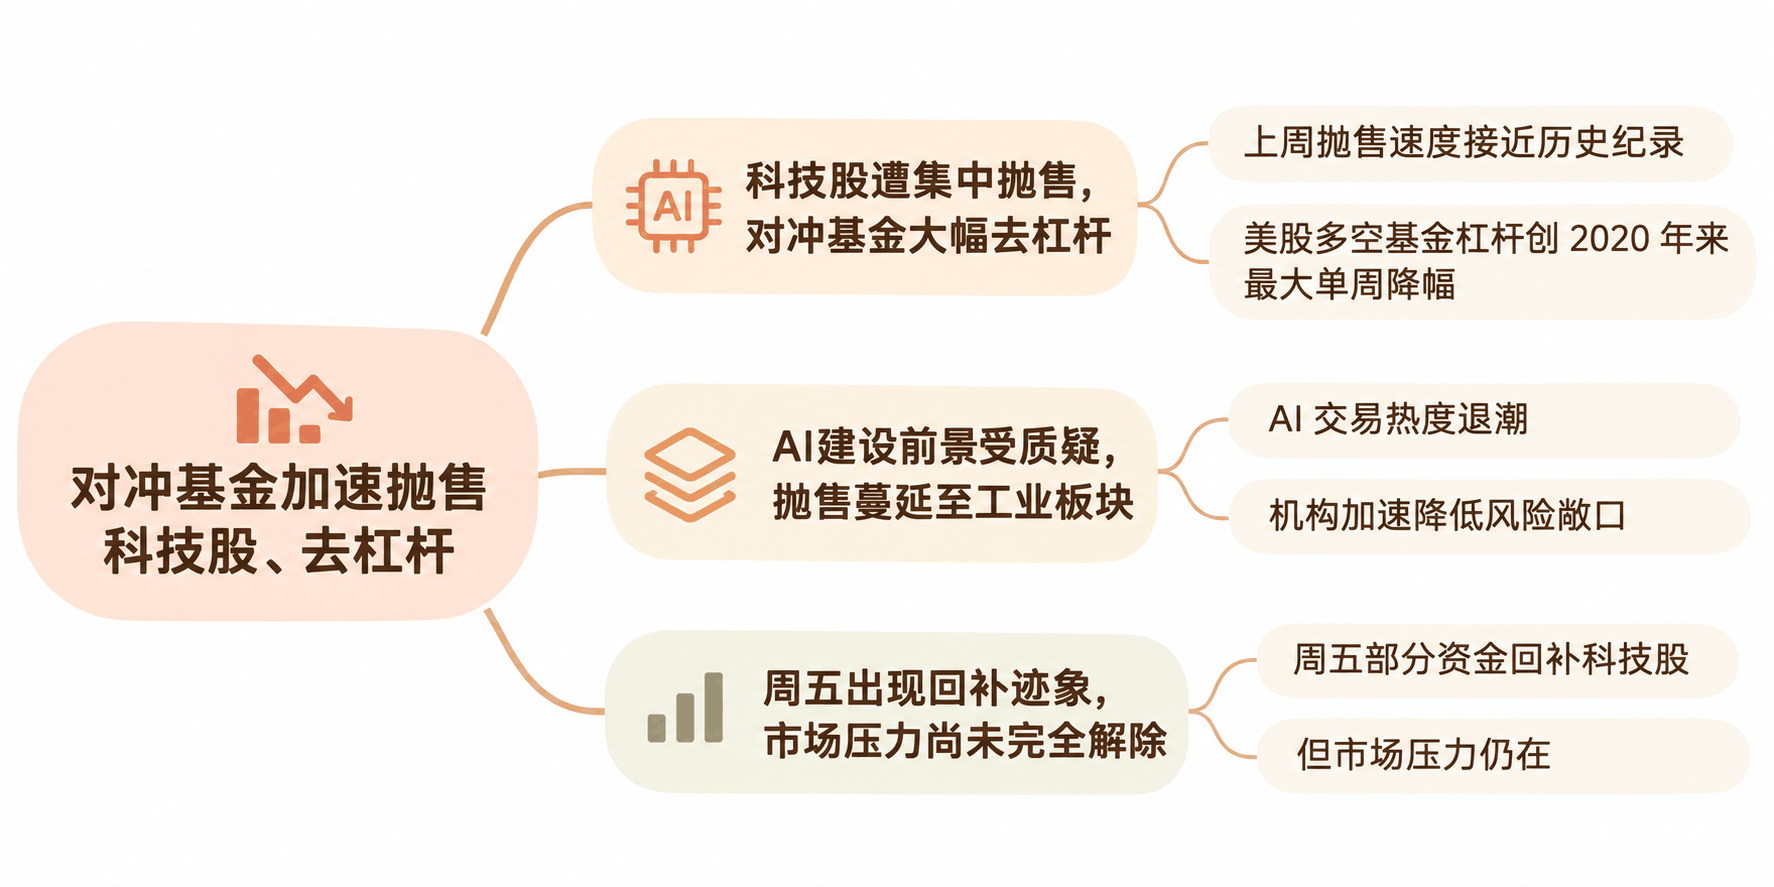
科技股遭集中抛售,对冲基金大幅去杠杆
此次减仓最显著的变化,体现在对冲基金的杠杆水平上。高盛数据显示,上周美国基本面股票多空策略基金的总杠杆率下降8.7个百分点,至207.5%,创2020年3月以来最大单周降幅。
净杠杆率则下降3.7个百分点,至43.3%,为2025年4月美国宣布“解放日”关税措施当周以来最大单周降幅。
总杠杆率衡量基金多头和空头持仓的整体风险敞口,净杠杆率则反映多头与空头敞口之间的差额。两项指标同步下降,显示基金不仅在减少科技股持仓,也在全面压缩投资组合风险。
这一轮减仓发生在美国科技股大幅下跌之后。上周四,纳斯达克100指数暴跌6.4%,创2020年3月以来最大单日跌幅,约2.3万亿美元市值蒸发。
对于持仓高度集中于AI、芯片和数据中心相关企业的基金而言,市场快速逆转使此前积累的收益面临明显压力。
AI建设前景受质疑,抛售蔓延至工业板块
美国中期选举成为本轮减仓的重要触发因素。
民主党在选举中赢得国会控制权后,市场开始重新评估数据中心项目可能面临的审批限制、电力接入成本及地方监管变化。
此前,投资者普遍预计,大型科技企业将持续扩大AI资本开支,从而带动芯片、服务器、电力设备及工业基础设施需求增长。但随着相关项目的建设进度面临新的不确定性,市场开始质疑未来几年究竟有多少数据中心能够按计划建成。这一变化也解释了为何抛售并未局限于科技企业。
工业板块中的部分公司同样受益于AI基础设施扩张预期。当投资者下调对未来数据中心建设速度的判断时,相关设备和基础设施供应商也可能受到影响。
不过,当前减仓并不意味着AI投资需求已经出现全面萎缩。部分机构认为,大型云计算企业仍在持续增加资本开支,市场近期的剧烈调整也包含杠杆资金集中平仓的影响。
上周五出现回补迹象,市场压力尚未完全解除
尽管科技股遭遇历史性抛售,高盛数据也显示,上周末市场开始出现一定程度的企稳迹象。
高盛股票交易部门数据显示,对冲基金上周整体最终仍录得净买入,主要由上周五的买盘推动。但值得注意的是,这些买入主要来自指数及交易所交易基金(ETF)等宏观头寸的空头回补,而非对科技股个股的大规模重新增持。
因此,科技股遭遇接近纪录水平的净卖出,与对冲基金整体录得净买入并不矛盾,两者反映的是不同资产范围及交易类型的资金流向。
目前,机构投资者是否愿意重新增加AI相关股票敞口仍存在不确定性。随着科技股估值、数据中心建设速度及未来盈利预期受到重新审视,对冲基金的风险偏好变化可能继续影响市场波动。
上周减仓已经显示,AI交易的调整不只是部分科技股价格下跌,更涉及机构投资组合杠杆和风险敞口的系统性收缩。未来相关资金能否重新流入,将取决于市场流动性改善情况,以及企业盈利和AI投资需求能否兑现此前的增长预期。