- 小
- 中
- 大
- 超大
周四亚洲早盘,日元兑美元汇率在159.58附近交易,接近160心理关口。美联储进一步加息的预期和美日之间较大的利差,仍为美元提供支撑。
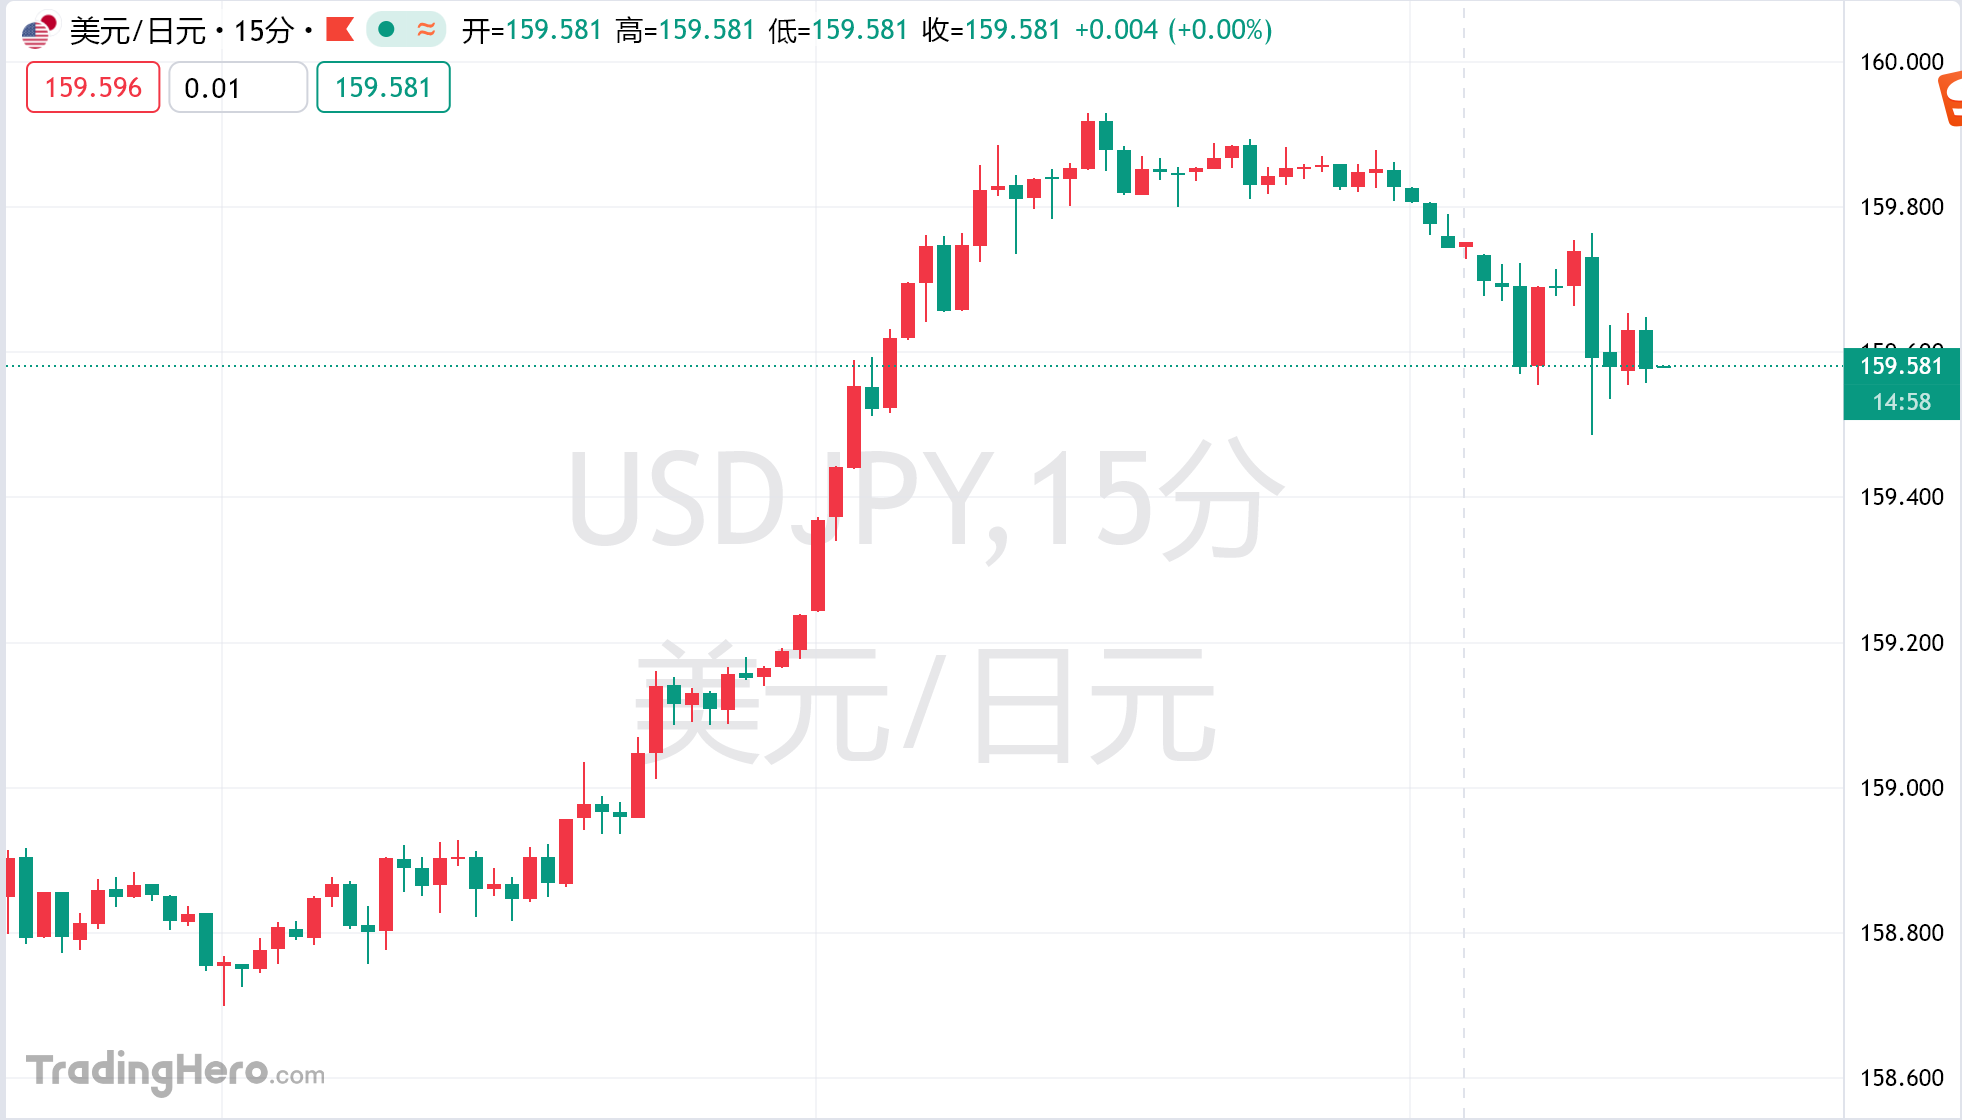
美国10月CPI数据超预期回升,加上多位美联储官员接连表达对通胀黏性的担忧,促使交易员大幅增加紧缩押注,市场甚至开始定价12月加息幅度超过常规25个基点的可能性。受此提振,美元指数上涨0.63%至102.85,刷新10月14日以来新高。
澳大利亚国民银行高级市场策略师加文·弗伦德(Gavin Friend)在报告中指出,纽约联储主席威廉姆斯在10月议息会议前曾认为美联储加息“仍有时间等待”,但两周后的超预期通胀让多位官员态度转向鹰派。
威廉姆斯定于周四晚些时候出席小组讨论,弗伦德认为,在官员口风迅速转变的背景下,市场将密切捕捉他对未来政策路径的任何指引。
若美联储采取更激进的紧缩步伐扩大美日利差,日元作为套利交易融资货币的吸引力将进一步增强——投资者借入低成本日元、买入高收益资产的借贷行为,正持续令日元承压。
日本输入型通胀加剧
与此同时,日本本土的价格压力也在加快聚集。日本央行周四公布的数据显示,10月企业物价指数(CGPI)同比上涨7.1%,超出市场预期的6.5%,也高于9月的6.8%。其中,以日元计价的进口物价指数同比大涨24.8%。这表明日元贬值正持续加剧进口原材料的成本压力。
这组通胀数据将成为日本央行12月17日至18日议息会议的重要参考,路透调查显示多数分析师预计日本央行最快将在12月再次加息。
日本央行最新会议意见摘要显示,日本央行决策层对通胀上行风险保持高度警惕,普遍支持进一步提高利率。受美债收益率上行传导,周三日本10年期国债收益率一度升至2.785%。
日本央行鸽派官员讲话受关注
不过,市场对美元上行空间的持续性仍存分歧。第一生命经济研究所经济学家Seiji Katsurahata表示,市场对美联储12月加息50个基点的押注显得有些过度;一旦市场重新回归加息25个基点的基准定价,美债短端收益率将逐步回归常态,美元上行空间亦将受限。
此外,作为9月反对加息至1.25%的两位偏鸽派委员之一,日本央行审议委员浅田统一郎(Toichiro Asada)定于周四发表演讲并举行记者会。
三菱日联银行分析师表示,若浅田就进一步加息释放谨慎信号,美日货币政策的分化可能再度被市场放大,进而引发新一轮“买美元、抛日元”的交易风潮。