- 小
- 中
- 大
- 超大
过去一周,也门局势急剧升级,美伊持续僵持,双方都在为重启战事准备,但特朗普明确排除了中期选举前动手的可能。与此同时,美联储会议纪要及多位官员释放出一致信号:虽然通胀仍然偏高,年内可能再加息一次,但10月未必马上行动。
美元上涨势头持续增强,日线录得四连阳,创21个月最长周涨,因油价飙升打压能源进口国货币,以及全球通胀担忧持续存在。强劲的长端美债拍卖部分缓和了美债抛售压力,10年期收益率终结五周连涨,周内一度攀升至5.368%,续创2002年新高。
地缘政治风险溢价主导国际原油价格走势。伊朗加大对霍尔木兹海峡油轮袭击力度,也门胡塞武装据报在曼德海峡布设水雷,以及飓风扰乱美国墨西哥湾原油生产,构成油价的多重利多。周五,特朗普宣布俄罗斯将立即向美国及全球市场供应柴油后,油价应声跳水,但当周仍维持涨势。
美元和美债收益率居高不下的双重压制,一度推动国际现货黄金本周刷新两个月低位,此后油价回落和逢低买盘支撑其重新触及4200美元关口,全周涨1.33%。国际现货白银也抹去周内全部跌幅。
随着投资者重新评估有关OpenAI营收增长的报道,市场对AI需求能否支撑巨额基础设施投资的担忧有所缓和,美股大型科技股在周四遭遇抛售后迅速反弹,纳指连续第四周上涨,标普500重新逼近历史高位,全周涨超1%。
以下是新的一周里市场将重点关注的要点(均为北京时间):
央行动态:美联储不急于连续加息,华尔街为何仍看多美元?
美联储:
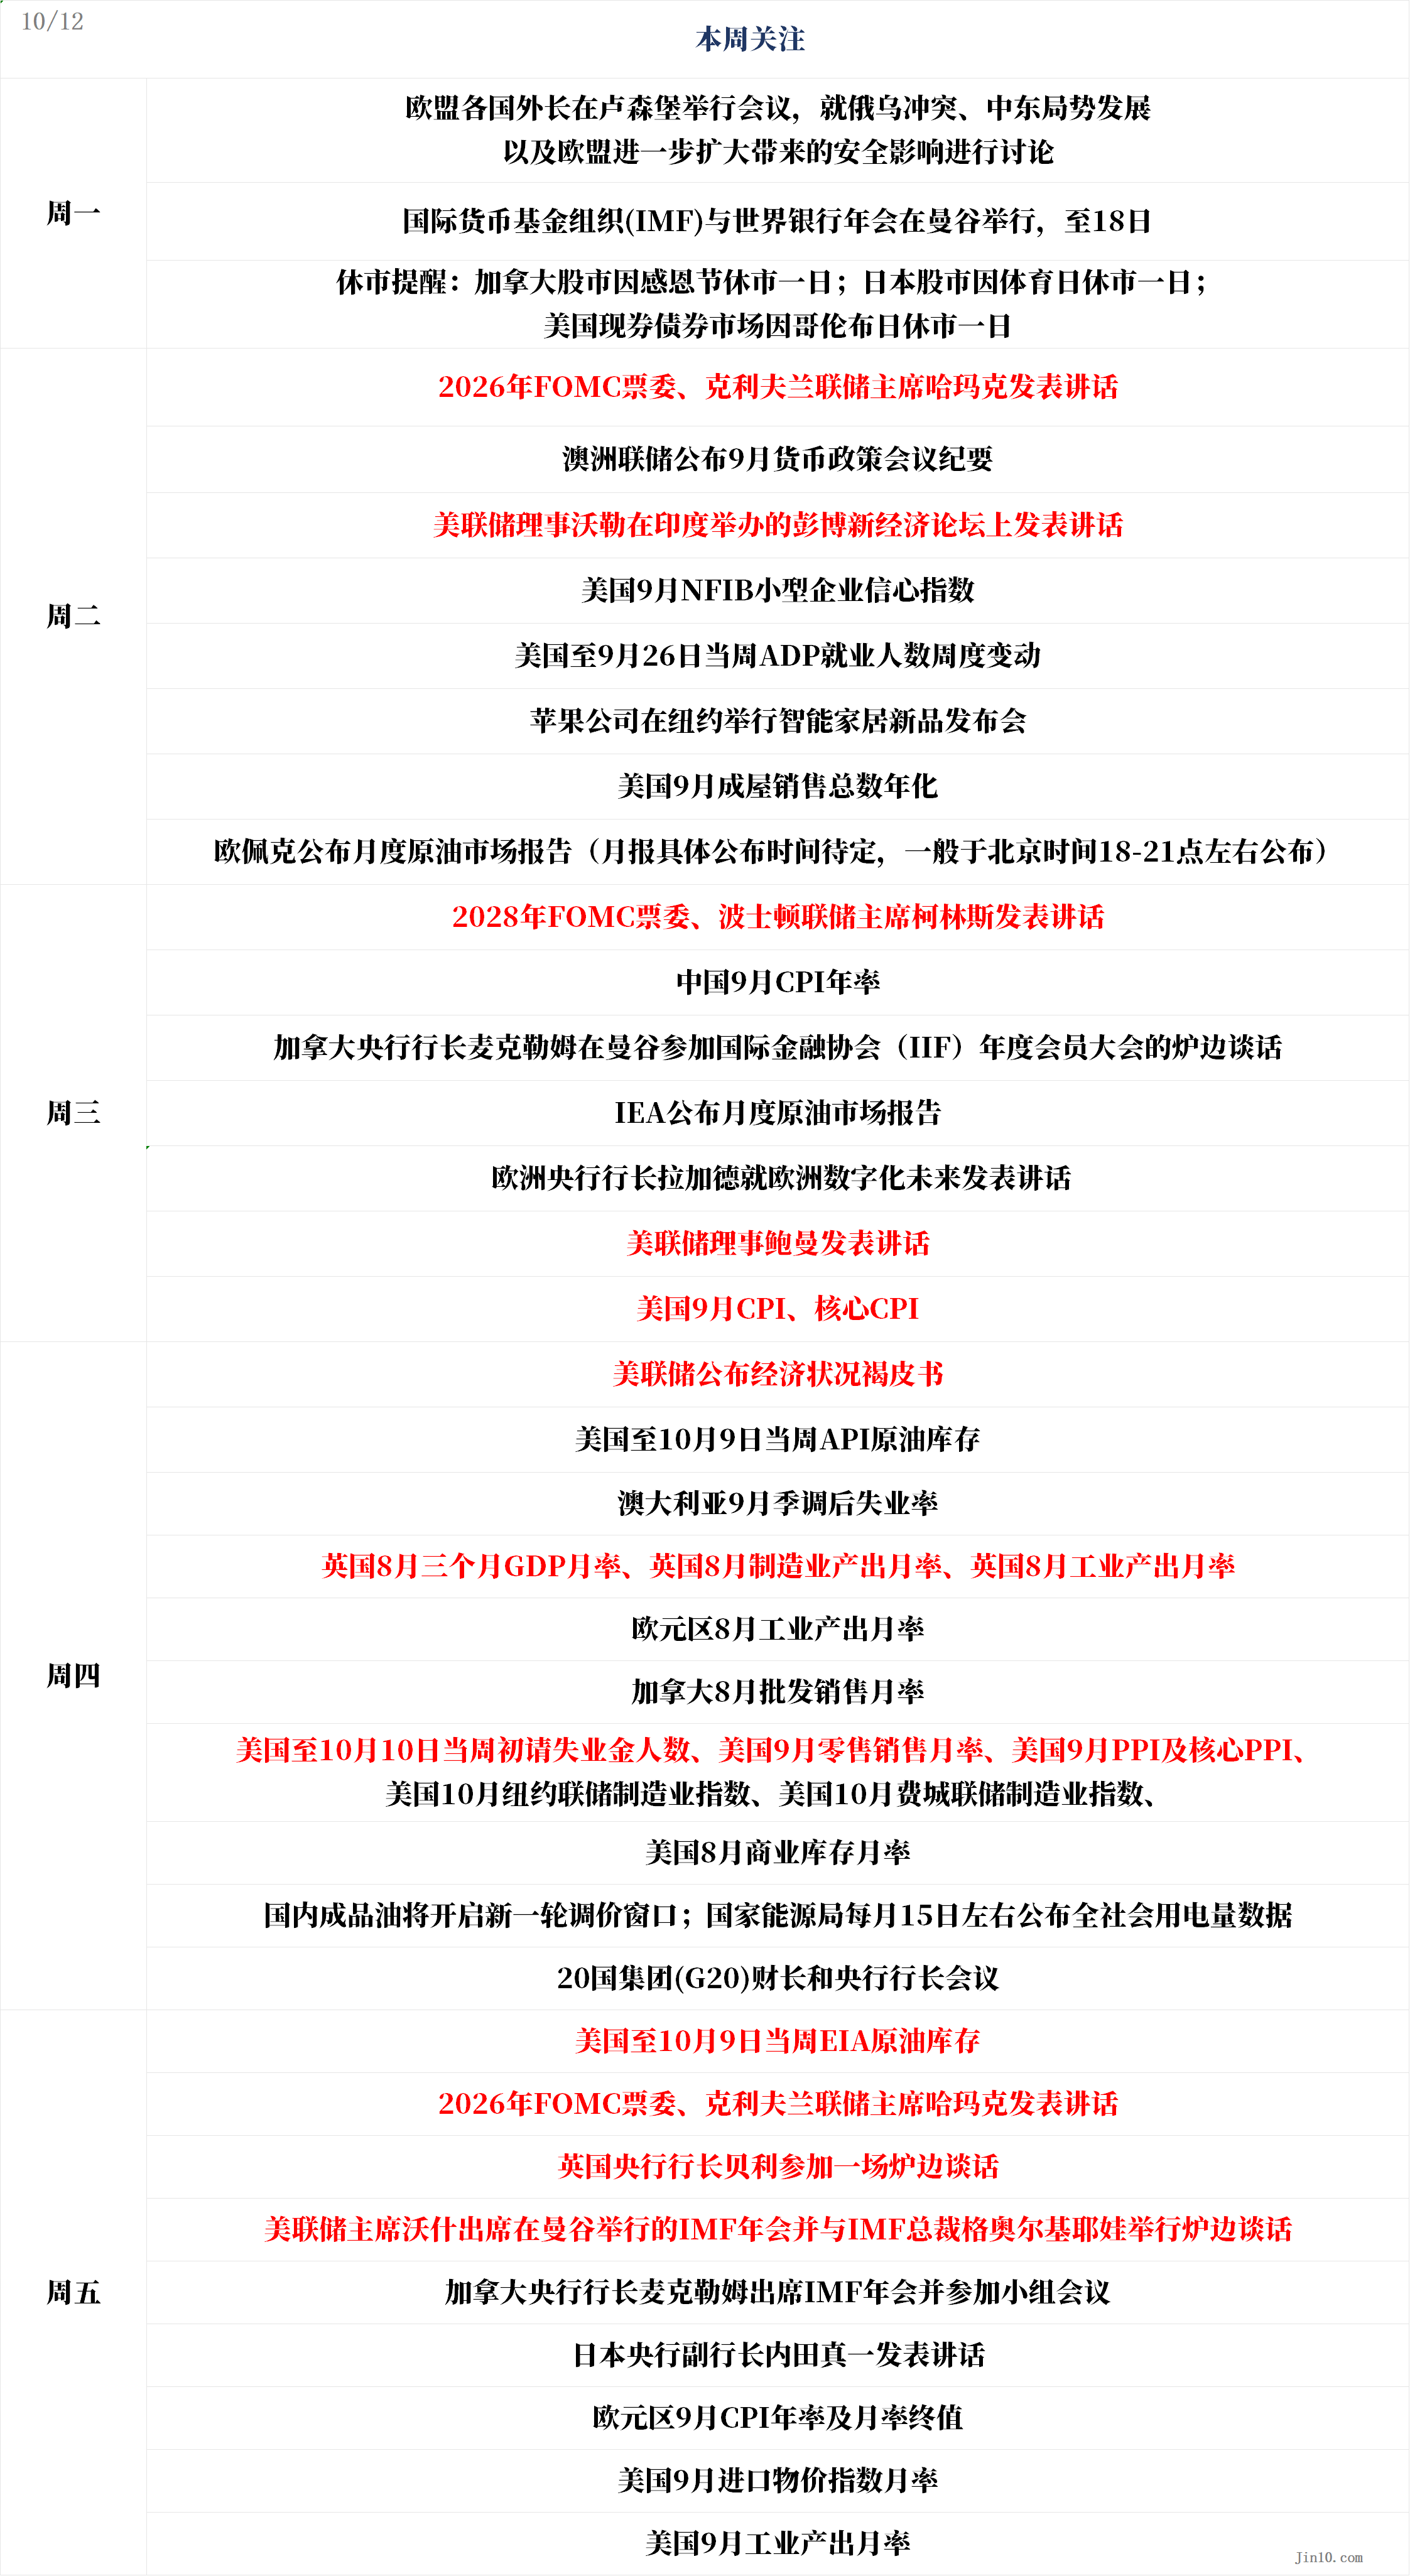
周二,2026年FOMC票委、克利夫兰联储主席哈玛克发表讲话;
周二15:45,美联储理事沃勒在印度举办的彭博新经济论坛上发表讲话;
周三4:00,2028年FOMC票委、波士顿联储主席柯林斯发表讲话;
周三17:40,美联储理事鲍曼发表讲话;
周四2:00,美联储公布经济状况褐皮书;
周五4:30,2026年FOMC票委、克利夫兰联储主席哈玛克发表讲话;
周五11:30,美联储主席沃什出席在曼谷举行的IMF年会并与IMF总裁格奥尔基耶娃举行炉边谈话;
其他央行:
周二8:30,澳洲联储公布9月货币政策会议纪要;
周三14:05,加拿大央行行长麦克勒姆在曼谷参加国际金融协会(IIF)年度会员大会的炉边谈话;
周三16:30,欧洲央行行长拉加德就欧洲数字化未来发表讲话;
周五10:00,英国央行行长贝利参加一场炉边谈话;
周五12:15,加拿大央行行长麦克勒姆出席IMF年会并参加小组会议;
周五14:30,日本央行副行长内田真一发表讲话;
美联储官员下周将迎来静默期前的密集发声潮。官员们近期释放的信号显示,尽管今年可能还需要进一步加息,但他们并不急于在连续会议上收紧政策。市场对10月再次加息的押注随之减弱,注意力转向12月的潜在下一次行动。
美联储9月15日至16日的会议纪要显示,多数官员认为,今年年底前进一步上调联邦基金利率可能是合适的。不过,官员对加息理由存在分歧:一部分人更关注能源价格等供给冲击持续推高通胀的风险,另一部分人则担心需求和经济增长过强,正在形成更广泛的通胀压力。
纪要同时强调,未来每次会议都将保持开放态度,政策决定取决于新数据及其对经济前景和风险平衡的影响。
沃勒10月8日在伊斯坦布尔发表讲话时表示,如果经济数据符合预期,进一步加息可能有助于让通胀更及时地回到2%的目标。不过,他指出,加息不必发生在连续两次会议上,只要在适当时期内完成即可。
这一表态与近期其他美联储官员的讲话相符。美联储副主席杰斐逊和纽约联储主席威廉姆斯此前先后表示,9月采取行动后没有必要急于再次加息,可以等待更多信息。
圣路易斯联储主席穆萨莱姆则称,为使通胀及时回到目标水平,未来仍需进一步收紧货币政策。他认为,利率在未来6至9个月可能需要继续上升。
与此同时,特朗普重新推进针对美联储理事库克的行动,成立委员会调查其涉嫌在住房贷款文件中作出虚假陈述的问题,并要求她于11月5日出席白宫听证会。这一进展再次将美联储的政策独立性与总统对理事任免的权力置于聚光灯下。若特朗普在听证会后决定将她免职,相关决定仍可能再次进入司法程序。
库克免职争议发生在白宫持续关注央行政策的背景下。虽然此举不会立即改变委员会的利率决策,但调查进程可能继续考验市场对美联储独立性的信心。
美国相比其他主要经济体,拥有承受更多加息的空间,为美元提供了额外提振。荷兰国际集团外汇策略师弗朗切斯科・佩索莱(Francesco Pesole)在报告中写道,全球债市与风险情绪依旧脆弱,美联储表态让市场相信12月或将加息,短期内美元偏强格局不变。
截至10月6日的CFTC数据显示,资管机构与非商业投机者继续增持美元多头,押注美元上涨的头寸规模超350亿美元。
Spectra Markets总裁布伦特・唐纳利(Brent Donnelly)短期仍看多美元,预计AI资本开支热潮将持续吸引资金流入美国,推升通胀与名义经济增长。
LPL Financial跨资产策略主管亚当・特恩奎斯特(Adam Turnquist)表示,美元指数突破双底形态,站上6月高点101.75 ,多头趋势延续。若美元指数突破102.86,上行空间可至107。
重要数据:CPI若不爆冷或爆热,黄金可能继续“原地打转”
周一14:00,欧盟各国外长在卢森堡举行会议,就俄乌冲突、中东局势发展以及欧盟进一步扩大带来的安全影响进行讨论;
周一待定,国际货币基金组织(IMF)与世界银行年会在曼谷举行,至18日;
周二18:00,美国9月NFIB小型企业信心指数;
周二20:15,美国至9月26日当周ADP就业人数周度变动;
周二21:00,苹果公司在纽约举行智能家居新品发布会;
周二22:00,美国9月成屋销售总数年化;
周二待定,欧佩克公布月度原油市场报告(一般于北京时间18-21点左右公布);
周三9:30,中国9月CPI年率;
周三16:00,IEA公布月度原油市场报告;
周三20:30,美国9月CPI、核心CPI;
周四4:30,美国至10月9日当周API原油库存;
周四8:30,澳大利亚9月季调后失业率;
周四14:00,英国8月三个月GDP月率、英国8月制造业产出月率、英国8月工业产出月率;
周四17:00,欧元区8月工业产出月率;
周四20:30,加拿大8月批发销售月率;
周四20:30,美国至10月10日当周初请失业金人数、美国9月零售销售月率、美国9月PPI及核心PPI、美国10月纽约联储制造业指数、美国10月费城联储制造业指数;
周四22:00,美国8月商业库存月率;
周四待定,国内成品油将开启新一轮调价窗口;国家能源局每月15日左右公布全社会用电量数据;
周四待定,20国集团(G20)财长和央行行长会议;
周五0:00,美国至10月9日当周EIA原油库存;
周五17:00,欧元区9月CPI年率及月率终值;
周五20:30,美国9月进口物价指数月率;
周五21:15,美国9月工业产出月率;
美国9月份CPI通胀数据将于周三公布,投资者将据此判断美联储下一次加息的可能时间。
在近期美国就业数据疲软,以及多位美联储政策制定者表示在再次加息前仍有时间观望之后,根据LSEG数据显示,目前市场对10月28日加息的可能性定价仅为19%,而此前这一概率曾高达70%。不过,市场已完全预期美联储将在12月加息25个基点。
荷兰国际集团首席国际经济学家詹姆斯·奈特利(James Knightley)在一份报告中表示:“只有‘特别强劲的CPI报告’才可能改变市场对10月维持利率不变的预期。鉴于汽油价格和航空票价的大幅上涨,这种情况并非不可能。但即便如此,我们仍预计美联储会等到12月才会加息。”
法国外贸银行(Natixis)则认为,CPI数据大概率符合市场预期,8月通胀超预期属于一次性异常波动,主要受部分分项短期抬升推动,相关因素不会重复出现,本次核心通胀数据将体现通胀逐步回归常态的趋势。
该行经济学家克里斯托弗・霍奇(Christopher Hodge)、塞琳・阿克(Selin Aker)表示,8月通胀数据并未削弱该行对通胀回落的乐观判断,预计未来几个季度通胀持续下行。他们预判,美联储10月末议息会议将维持利率不变。一方面可以留出时间,等到12月会议进一步评估经济指标;另一方面也能避开11月初中期选举前夕加息带来的政治争议。
法国外贸银行认为,美联储本轮紧缩周期或仅完成一次加息,但其也承认通胀月度数据波动较大,很难连续出现向好读数。因此该行仍保留12月或明年1月再度加息的情景假设。
尽管黄金顶住多重利空,但下行风险仍存,下周即将公布的通胀数据尤为关键。
FXTM高级市场分析师卢克曼・奥图努加(Lukman Otunuga)表示,只有通胀数据大幅超预期,才会迫使美联储在本月采取加息行动。技术面上,若金价持续失守4200美元,下方目标看向4100、4000美元;若站稳该阻力位,将挑战100日均线4260美元附近及4300美元。
Bannockburn Global Forex董事总经理马克・钱德勒(Marc Chandler)警告,黄金盘中多次站上4200美元均遭遇抛压,站稳4230美元才能确认底部。
盛宝银行大宗商品策略主管奥勒・汉森(Ole Hansen)则预判,下周金价大概率维持区间震荡,而本周自4100美元下方的反弹走势令人振奋。一方面,高宏观风险利空金价;另一方面,同样的风险又促使资金增配黄金,黄金ETF连续数周保持资金流入。
中长期他看多黄金,存在两条逻辑:高借贷成本最终拖累经济,高杠杆板块暴露风险,经济放缓或衰退将推升美债需求、压低实际收益率,引导货币政策宽松,利好金价;另一种情景是经济韧性较强,但高收益率加剧各国财政压力,多国政府债务规模已超过年度GDP,债务付息压力或将倒逼政策干预债市,若损害货币信用,黄金的保值需求会提升。
SIA Wealth Management首席市场策略师科林・切申斯基(Colin Cieszynski)则持中性观点,认为黄金的下一个重大转折点很可能会受到地缘政治局势变化的影响,“除非我们看到某种重大变化,否则我认为我们现在只是在原地打转。”
重要事件:美俄达成柴油供应协议,分析称难填补全球缺口
特朗普当地时间周五宣布,已与俄罗斯总统普京达成协议,俄罗斯将立即向美国市场供应柴油,此举实质放宽美国对俄能源制裁。克里姆林宫发布声明称,普京在与特朗普通话时,表示愿意向全球增加石油及其他燃料供应。
特朗普宣布消息后,美国财政部随即表示,取消针对俄罗斯柴油出口的相关制裁,允许俄柴油进入全球市场,并向俄罗斯能源企业发放通用许可证,许可有效期至次年4月。
俄罗斯是全球柴油核心供应国。此前乌克兰持续打击俄炼油及燃料基础设施,俄方已将柴油出口禁令延长至10月底。供应紧张推高燃料价格,恰逢美国中期选举前夕。特朗普此前就曾批评乌克兰的打击行动推升油价。
据特朗普在社交平台公布的供应规模:俄方立即向美国与全球市场供应30万吨柴油;11月追加50万吨;随后再供应100万吨;后续视炼油厂状况,短期内交付300万吨柴油。特朗普在白宫记者会上对普京表示感谢,称乐于接收这批柴油。
美国对外关系委员会高级研究员爱德华・费什曼(Edward Fishman),对俄方能否兑现承诺存疑。他指出,俄罗斯当初实施柴油出口禁令,正是乌克兰打击造成炼油产能受损,国内燃料需要定量配给,他认为这是普京典型的策略,通过空头承诺分化跨大西洋联盟。
乌克兰总统泽连斯基周五严厉批评这项柴油协议。当时乌克兰谈判代表正在佛罗里达与美方会晤,商讨俄乌停战方案。泽连斯基表示,这项协议将为普京提供资金,使其可以更加激进地作战。特朗普对泽连斯基的批评不予理会。
能源机构ClearView Energy Partners董事总经理凯文・布克(Kevin Book)分析,即便俄方足额交付,该体量相对于全球柴油总需求依然偏小。柴油广泛用于卡车、船舶、农机与发电机,全球每日柴油及相关燃料消耗约3000万桶。按测算,10月新增供应约7.2万桶/日,11月约12.4万桶/日,后续区间24万至72万桶/日;2025年最后三个月俄罗斯柴油出口80万桶/日。布克评价,增量有限,仅会带来小幅价格影响,无法弥补全球供应缺口。
公司财报:美股三季报下周打响,美债吸引力上升也未必引发换仓?
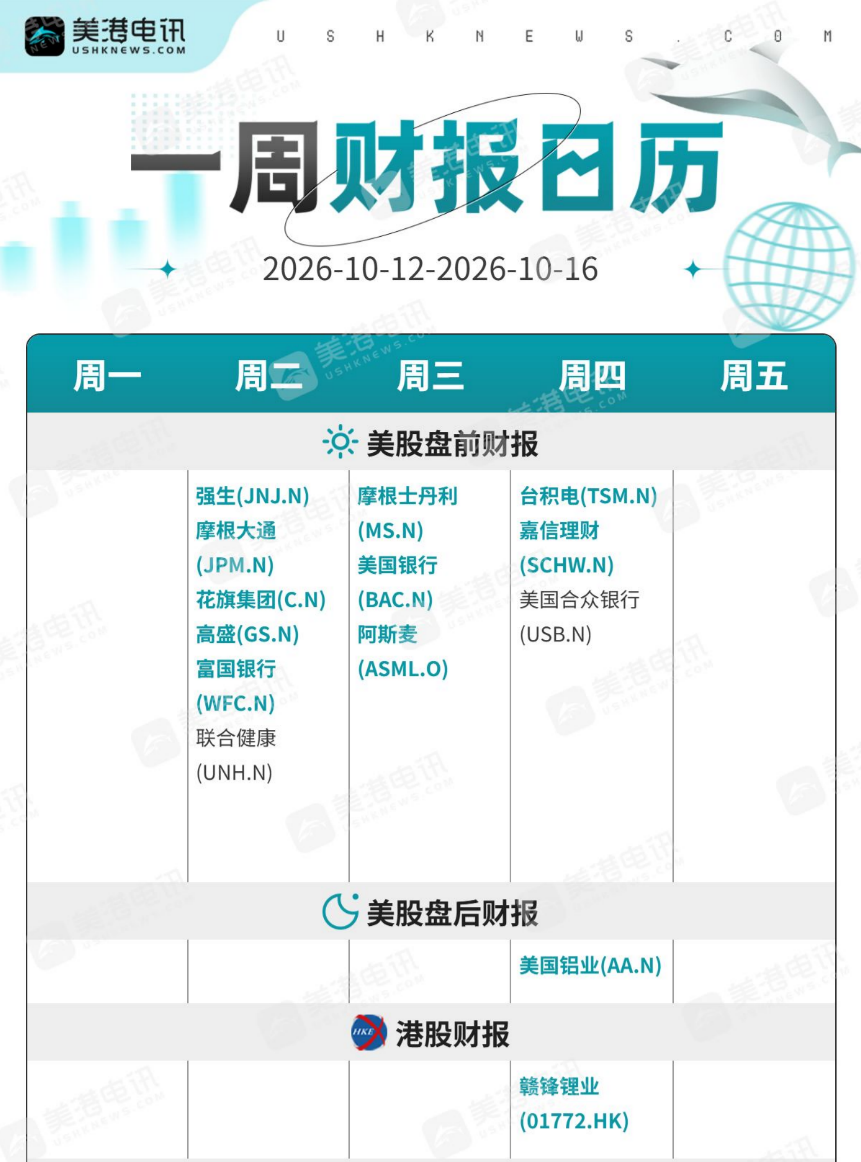
财报季将于下周由大型银行率先拉开帷幕,摩根大通(JPM.N)、高盛(GS.N)、花旗集团(C.N)和富国银行(WFC.N)定于周二公布业绩,美国银行(BAC.N)、摩根士丹利(MS.N)和贝莱德(BLK.N)等机构则将在周三披露业绩。
企业盈利将成为支撑股市的关键。FactSet预计,标普500指数成份股第三季度利润同比增长约29.5%,营收增长约12.3%。若预期兑现,将是连续第三个季度利润增幅超过25%。标普500指数此前已连续七个季度实现两位数盈利增长。
投资者关注的不只是银行盈利,还包括较高利率和能源成本对消费者、资本市场活动的影响。西北互助财富管理公司股票首席投资组合经理马特·斯塔基(Matt Stucky)表示,市场需要观察利率上升如何传导至资本市场和消费支出,尤其是消费者能否承受能源价格回升带来的压力。
近期银行股表现落后于大盘。过去一个月,标普500银行指数下跌7.5%,美国国债收益率上升是压制相关股票的因素之一。Manulife John Hancock Investments联合首席投资策略师马修·米斯金(Matthew Miskin)表示,如果金融机构交出良好业绩,市场可能因此松一口气。
半导体行业也有重要财报公布。阿斯麦(ASML)定于周三公布财报,台积电(TSM)则将在周四发布业绩。两家公司的订单、需求和指引将为芯片行业景气度及AI相关投资提供新的线索。
CNBC老牌财经节目《Mad Money》主持人、前对冲基金经理Jim Cramer表示,如果阿斯麦上调业绩指引并确认需求稳健,投资者可以关注泛林集团(LRCX)和应用材料(AMAT)等半导体设备股。对于台积电,他认为,如果业绩表现强劲,可能显著提振芯片股。
不过,即使财报整体强劲,如果通胀数据重新推高加息预期,或者长期美债收益率继续攀升,美股仍可能面临估值压力。此前市场曾担忧5%的收益率可能抑制市场表现,但这一预期并未奏效,目前投资者的关注点已转向10年期国债收益率可能达到6%所带来的潜在风险。
太平洋投资管理公司(Pimco) 丹・伊瓦辛(Dan Ivascyn)本周接受《金融时报》采访时称,若高杠杆投资者在持续抛售行情下被迫平仓亏损头寸,10年期美债收益率或将触及6%。
麦肯齐投资(Mackenzie Investments)首席固定收益策略师达斯汀・里德(Dustin Reid)表示,收益率存在自然上行至6%的可能性,但这并非他的基准情景,本周市场买盘与美国国债标售表现强劲,限制收益率进一步冲高。
周五,10年期美债收益率稳定在5.25%附近,30年期美债收益率维持在5.6%水平。里德指出,该收益率水平足以吸引主权财富基金、各国央行、养老金等寻求资产负债匹配的长线资金入场。他同时提到,若油价持续高位、AI资本开支热潮延续、美国经济保持韧性,10年期美债收益率上行至6%也具备合理性。
知名债券市场老将、衡量美债波动率的MOVE指数创始人哈雷・巴斯曼(Harley Bassman)在电话会议中表示,他并未预测10年期收益率的具体点位。但基于2万亿美元美国财政赤字,以及大型云厂商持续投入数据中心建设的巨额资本开支,他坚持“利率维持更高更久” 的判断。
巴斯曼还提到,大量资金通过目标日期基金被动配置于股票,这种 “被动自动配置” 机制,使得即便债券吸引力提升,投资者也不会轻易调整持仓。
休市提醒:
周一,加拿大股市因感恩节休市一日;日本股市因体育日休市一日;美国现券债券市场因哥伦布日休市一日。