- 小
- 中
- 大
- 超大
美国通胀压力再次超出市场预期,美联储内部的加息争论迅速升温。10月消费者价格数据显示,美国核心通胀连续第三个月保持较快增长,促使多名政策制定者警告,美联储可能需要采取比今年秋季以来更加激进的货币紧缩措施。
美联储理事克里斯托弗·沃勒(Christopher Waller)周二明确表示,如果通胀没有明显改善,他将考虑在12月一次性加息50个基点。达拉斯联储主席洛里·洛根(Lorie Logan)则认为,美联储至少还需要加息50个基点,而且可能需要以比此前更快的速度行动。
两人的表态释放出一个重要信号:美联储官员正在认真考虑,未来两次政策会议的加息幅度和节奏可能超出此前预期。
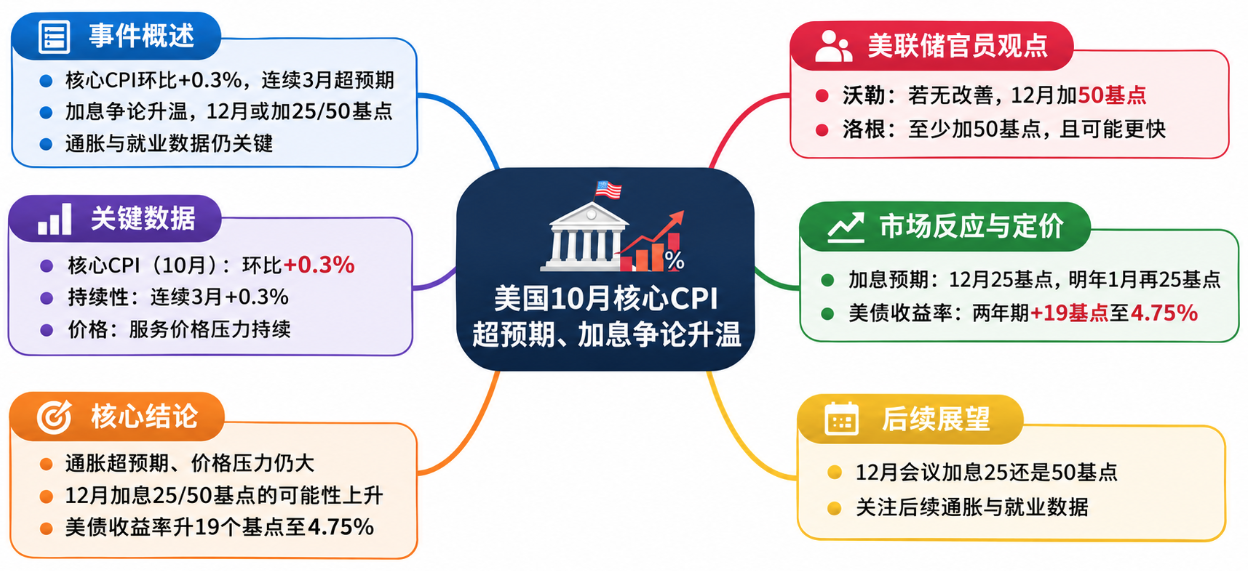
核心通胀连续三个月上涨,沃勒打开50基点加息窗口
美国劳工统计局周二公布的数据显示,10月整体消费者价格指数(CPI)环比上涨0.4%,低于9月0.6%的涨幅,主要得益于能源价格通胀回落。
但剔除食品和能源价格后的核心CPI环比上涨0.3%,连续第三个月维持这一增速。路透社此前调查的经济学家预计,10月核心通胀月率将降至0.2%。
汽车保险、公共交通和医疗服务价格均出现意外上涨,显示价格压力并未局限于能源领域,而是在更多服务类别中持续存在。
沃勒在CPI公布前已为市场设定了明确的政策判断标准。
他当天在伦敦发表讲话时表示,如果10月月度通胀有所改善,他倾向于支持加息25个基点。但如果核心CPI再次上涨0.3%左右甚至更高,他就认为有必要考虑更大幅度的政策行动。
数小时后公布的数据恰好触及这一门槛。
沃勒认为,如果通胀持续高企,美联储仍然按照惯例只加息25个基点,可能损害央行控制物价的公信力。
他还强调:“在这种情况下,我认为应该考虑在12月会议上将政策利率上调50个基点。”
沃勒此前将美国经济描述为整体强劲、劳动力市场保持稳定,但通胀仍然过高。他认为,当前货币政策的限制性远不如自己此前预期。
在接受彭博记者提问时,沃勒强调,美联储并不希望突然大幅收紧政策。
他说:“这并不是说我们将把政策利率一下子提高150个基点或200个基点。我们是在展望未来,并认为必须采取一些行动。至少,我们可能需要撤回去年实施的三次预防式降息。”
目前,沃勒支持一次性加息50个基点的主张,在美联储同僚中仍属于少数派。但通胀数据恰好达到他此前设定的条件,令这一选项获得了更多讨论空间。
洛根主张至少再加息50个基点,鹰派阵营扩大
除了沃勒,达拉斯联储主席洛根也释放了强烈的加息信号。
洛根周二在为休斯敦一场会议准备的讲稿中表示,按照目前的经济前景,联邦公开市场委员会(FOMC)至少还需要实施两次25个基点的加息。
洛根今年拥有FOMC投票权。她认为,未来货币政策行动的速度可能需要快于美联储今年秋季以来的节奏。
在另一场讲话中,洛根还强调,自己认为美联储至少需要再加息50个基点,然后暂停行动,评估此前政策调整的影响。
她表示:“我们的目标应该是让货币政策适度转向限制性立场,从而能够持续实现充分就业和物价稳定这两项目标。”
洛根并未明确主张在12月一次性加息50个基点,但她的表态显示,美联储内部已经开始讨论加快累计加息步伐。
堪萨斯城联储主席杰弗里·施密德(Jeffrey Schmid)也表达了类似立场。他认为,当前3.75%至4%的联邦基金利率目标区间,尚未对经济增长形成明显制约。
施密德周二在休斯敦一场活动上表示:“去年我就不认为我们的利率具有足够的限制性,而我认为现在的政策实际上相当宽松。”
他还邀请现场与会者设想自己是美联储政策制定者,并在12月选择降息、维持利率不变或加息。结果,没有人选择降息,绝大多数人支持加息。
施密德对此表示:“这难道不有意思吗?我认为,这实际上也很有启发性。”
美联储理事米歇尔·鲍曼(Michelle Bowman)也释放了可能支持12月加息的信号。
她周二在华盛顿表示:“目前,我看到通胀压力持续存在的迹象,同时劳动力市场状况似乎正在趋于强劲。这表明,要让通胀率回到2%左右,我们仍有工作要做。”
不过,并非所有政策制定者都支持一次性大幅加息。
白宫经济顾问委员会主席克里斯托弗·费兰(Christopher Phelan)曾担任明尼阿波利斯联储顾问。他认为,没有充分理由在12月一次性加息50个基点。
费兰接受彭博电视采访时表示:“我一直遵循美国独立战争时期的一条作战原则:没到看清敌人眼白的时候,就不要开枪。就我而言,目前还没有看到足以支持加息50个基点的充分证据。”
美联储副主席菲利普·杰斐逊(Philip Jefferson)和纽约联储主席约翰·威廉姆斯(John Williams)本周晚些时候也将发表讲话。随着更多官员表达政策立场,12月会议前的加息幅度之争预计将进一步受到关注。
两年期美债收益率飙升19个基点,市场提前押注连续加息
通胀数据超预期与美联储官员接连释放鹰派信号,迅速冲击美国金融市场。
周二,美国国债遭遇猛烈抛售,美元兑所有主要货币上涨。这标志着债券市场的又一次令人震惊的逆转,自上月初以来,债券市场一直强劲反弹。
对美联储利率预期最敏感的两年期美国国债收益率上涨19个基点,达到4.75%,创下2025年4月特朗普宣布关税政策、扰乱全球市场以来的最大单日涨幅。
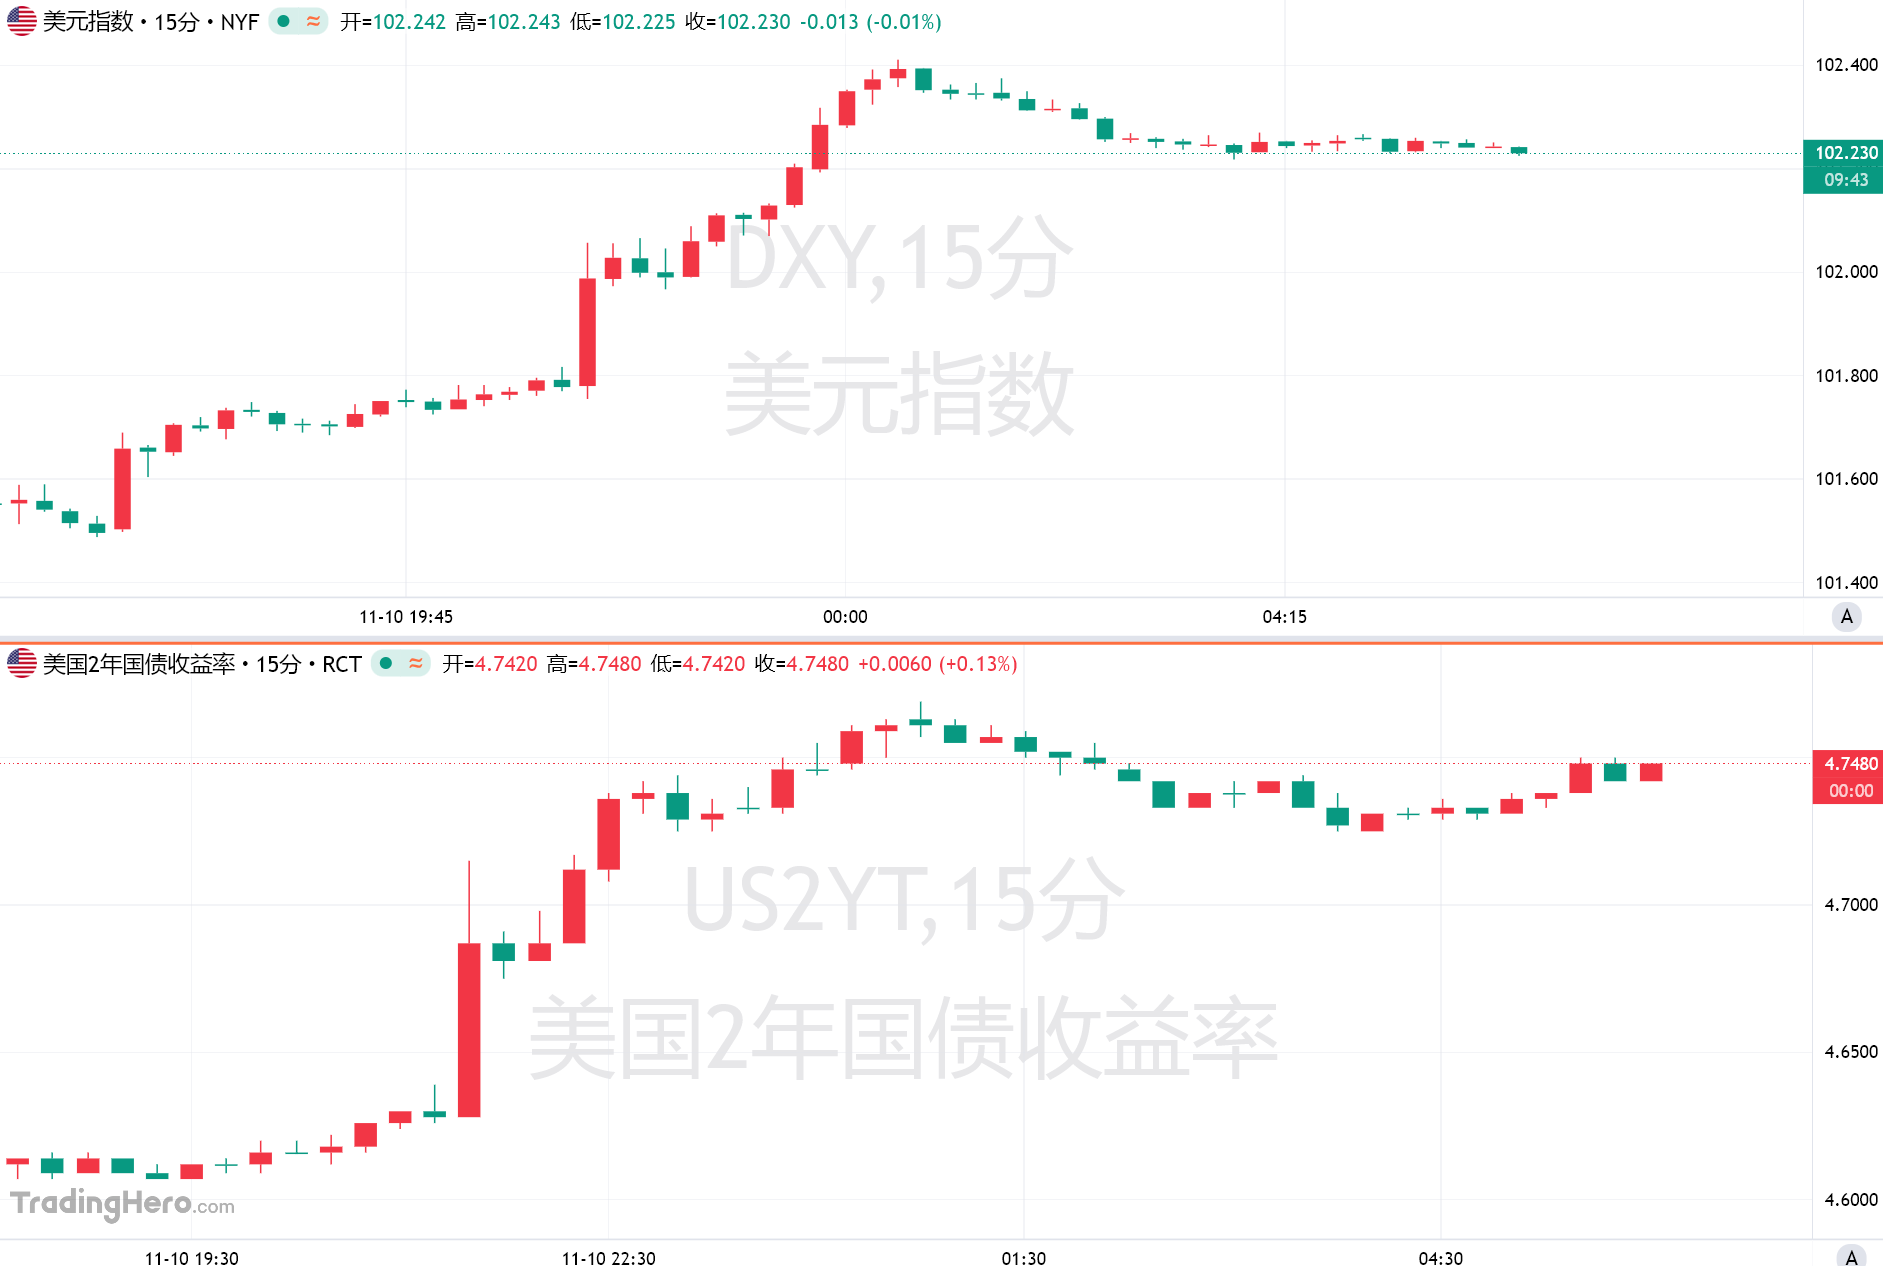
投资者开始重新评估未来几个月的货币政策路径。
联邦基金利率期货显示,市场目前预计美联储将在12月加息25个基点,随后明年1月再加息25个基点,4月也可能再次加息。此前,市场主要预计加息将发生在12月和明年3月。
对于一次性加息50个基点,市场仍持相对谨慎的态度。周二,相关概率一度接近15%,但当天晚些时候又回落至约10%。
法国外贸银行首席美国经济学家克里斯托弗·霍奇(Christopher Hodge)表示:“这份数据并没有强烈表明美联储必须加息50个基点,但无疑为支持这一做法的观点提供了依据。”
富国银行首席经济学家汤姆·波尔切利(Tom Porcelli)预计,美联储政策委员会将一致支持再次加息,但具体幅度仍有讨论空间。他说:“至少加息25个基点这件事已经基本确定了。”
他同时指出,这份通胀报告为讨论更大幅度的加息打开了空间。
“沃勒提出这一想法后,面对这份偏强的通胀数据,市场自然会顺着这个方向展开交易。”波尔切利说。
12月8日至9日的下一次政策会议,将成为检验美联储抗通胀决心的重要节点。
瑞穗银行高级美国经济学家亚历克斯·佩尔(Alex Pelle)表示:“美联储跳过了10月,现在可能需要做一些弥补。在12月的会议上,争论可能会在25与50基点之间展开,而不是0与25基点之间的争论。”
DWS Americas固定收益主管乔治·卡特兰博恩(George Catrambone)表示:“市场正在暗示在12月份的下次会议上存在加息50个基点的尾部风险。股市,特别是科技板块,已经注意到这一点,并将在美联储更加激进的言论中继续收紧金融状况。”
核心PCE或加速至4%,美联储仍面临两难
10月通胀报告还让市场重新关注美联储更看重的个人消费支出(PCE)价格指数。
美联储使用PCE衡量通胀向2%目标回归的进展,其中核心PCE剔除了食品和能源价格,被视为观察潜在通胀趋势的重要指标。
通胀研究机构Inflation Insights总裁奥迈尔·谢里夫(Omair Sharif)在CPI公布后表示,这份报告几乎没有缓解市场对持续通胀风险的担忧。
根据他的估算,10月核心PCE价格指数预计环比上涨0.34%。按年化计算,相当于4%的涨幅,较前一个月有所加快。
他表示:“今天公布的数据几乎没有缓解市场对持续通胀风险的担忧,也没有消除美联储可能需要进一步加息以抑制价格压力的预期。”
劳动力市场的表现也增加了美联储政策选择的复杂性。
此前公布的数据表明,美国10月就业增长明显加快,失业率小幅下降。通胀仍然高企、就业市场保持强劲,使美联储缺少迅速放松货币政策的理由。
在12月政策会议召开前,美联储官员还将获得一份新的就业报告,以及一整套通胀数据。
对于美联储而言,政策两难在于,过快加息可能对经济活动和就业造成压力,但如果通胀持续高于目标,行动迟缓又可能损害央行的公信力。
沃勒、洛根、施密德和鲍曼等官员的表态显示,进一步加息已经成为美联储内部的重要政策选项。真正存在分歧的,是加息幅度、实施速度,以及需要多长时间才能让通胀重新回到2%的目标附近。
12月会议能否出现50个基点的单次加息,仍取决于接下来的通胀和就业数据。眼下,市场已经开始为更长时间的紧缩政策重新定价。