- 小
- 中
- 大
- 超大
刚刚过去的一周,市场重心切换了两次。周初美国芯片与AI概念股从急跌中反弹,资金开始向医疗和金融板块轮动;周三Meta公布庞大的资本开支计划后,市场对AI估值与回报的担忧再度被点燃;周四抛售潮扩散至整个科技板块,避险资金涌入美债和日元,同一天胡塞武装袭击沙特能源设施,将布伦特原油推上五个月高位。
美元指数周五收于101.77,为连续第二周下跌。10年期美债收益率跌破5%关口,终结了此前连续19个交易日站稳5%上方的势头,高利率对美元的支撑随之松动。
黄金并未能从避险情绪中分得红利。现货黄金周五收于3997.82美元/盎司,当日下跌0.69%,盘中一度下探3975.58美元,创两个多月新低,周线连续第二周收跌。白银跌幅更深,工业需求前景的隐忧进一步拖累了银价表现。
原油则走出独立上涨行情。布伦特原油周五收于111.91美元/桶,单周上涨2.58%;WTI原油收于102.79美元/桶,全周涨4.18%。受上周四沙特阿美疏散达兰总部、胡塞武装袭击沙特目标刺激,布油盘中一度冲上五个月高点。
美股过去一周的主线聚焦于AI投入的回报率。道指全周微涨0.41%,标普500指数累跌0.47%,纳指跌0.71%。在Meta交出负自由现金流的成绩单后,纳指创下6月以来最大单日跌幅,半导体板块遭遇集中抛售。
外汇市场上,日元反而表现最强,录得9月初以来最大单周涨幅。欧元则受制于法国的财政与政治风险,英镑依靠高通胀和英国央行加息预期获得支撑,澳元则保持相对韧性。
以下是新的一周里市场将重点关注的要点(均为北京时间,欧洲自10月25日进入冬令时):
重要事件:
中东风波尚未平息,油价的风险溢价还能堆多高?
在特朗普多次暗示将在11月3日美国中期选举之后恢复对伊朗的打击行动后,市场越来越担忧美伊战争再度升级的可能性。
周五,特朗普直言可能会再来一次小规模的“史诗狂怒行动”,也可能伊朗会同意(达成协议)。“如果他们够聪明,就会直接说:‘让我们开始谈正事吧。’但我怀疑他们会这么做,因为他们或许没那么聪明。”
据彭博社报道,一位了解阿联酋政府想法的人士透露,一些海湾国家官员高度确信暴力事件将会重燃,并表示他们担心情况可能会比暂停之前更糟。彭博经济分析师写道:“中东的现状与2月份伊朗战争前的状态惊人地相似。虽然存在一些差异,例如美国和以色列即将举行大选、霍尔木兹海峡局势严重动荡以及伊朗态度更加强硬,但这些都表明,再次爆发冲突的可能性更高,而不是更低。”
在原油运输方面,尽管胡塞武装继续袭击沙特以及沙特阿美,海上通道也风波不断,但海湾地区的实际原油出口并未中断。Kpler数据显示,截至10月18日当周,除伊朗外的海湾产油国日均出货量达2460万桶,反而高于战前2330万桶的水平;摩根士丹利估算本周中东原油出口约为1700万桶/日,与战前12个月约1800万桶/日的均值相去不远。
与此同时,美国国内的能源价格正演变为棘手的选票问题。随着柴油价格创下历史纪录、汽油价格居高不下,面对近在咫尺的11月3日中期选举,特朗普政府本月不仅与俄罗斯达成了柴油进口协议,还提议释出100万桶应急取暖油储备中的近三分之一用于借贷压价。
PVM分析师Tamas Varga指出,海湾出口量超战前水平的利空,正被霍尔木兹海峡袭船事件和沙特能源设施遇袭所抵消;在11月3日美国中期选举落地前,中东局势难言缓和。而《纽约时报》进一步披露,美以军方已拟定计划,准备在中期选举结束后再次打击伊朗,目前尚未获最终批准。
一边是实际供应流量恢复与美国政府全力压价,另一边是地缘风险溢价高企,两股力量方向相反,下周油价大概率仍将由突发消息面主导。
英法迎来财政大考
下周三英国财政大臣将公布秋季预算案。在公共财政吃紧的背景下,市场预期该方案将对银行业加税、维持既有财政规则,同时为受高能源成本挤压的家庭和企业提供一定缓冲。
汇丰将其定调为“一场缺乏戏剧性的发布”:由于真正棘手的税收和开支决断被推迟,预算案对英国国债和英镑的直接冲击预计有限。市场更需紧盯的是英国债务管理办公室的发债结构,观察长端英债供给是否会继续收缩。
法国的症结则在于政治与赤字。预算案的不确定性和债务担忧推高了法国国债收益率,使其与德债的利差持续走阔,这也是欧洲央行周四议息时绕不开的背景。星展银行预计,欧洲央行届时会将法国国债的波动定性为本国财政与债务问题,而非整个欧元区的系统性风险。
央行动态:超级央行周来袭,沃什会否给出12月线索?
美联储:
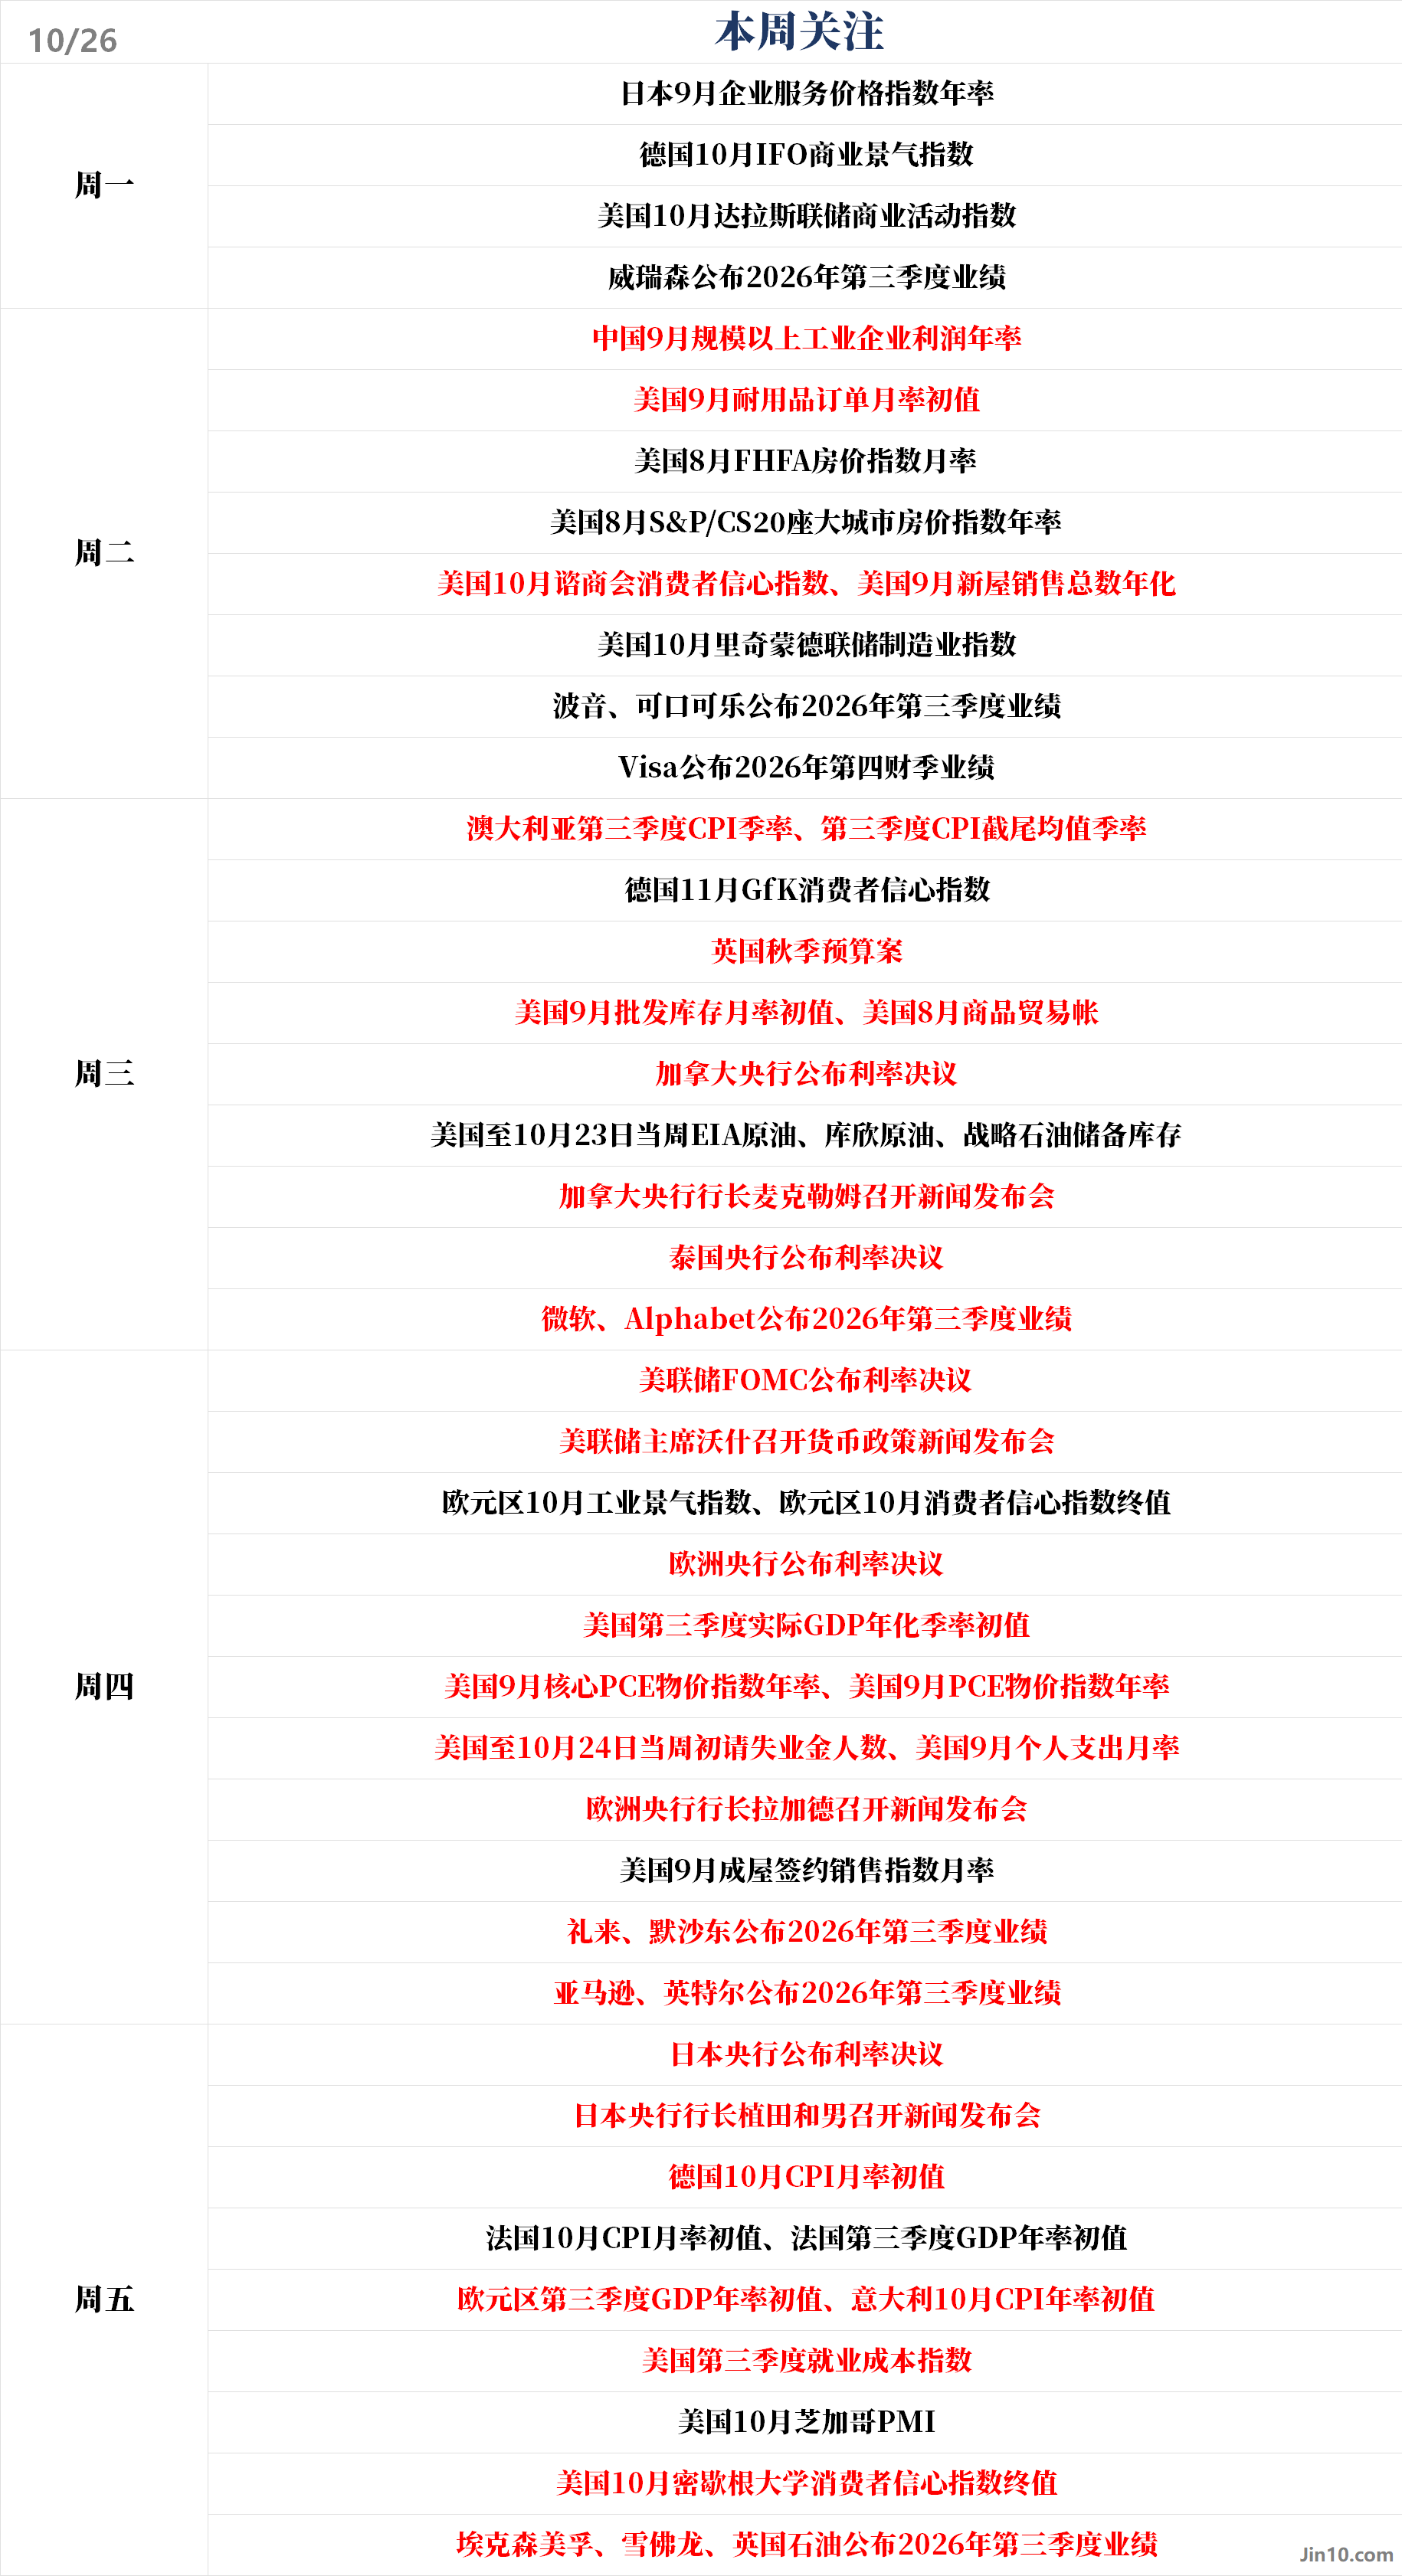
周四02:00,美联储FOMC公布利率决议;
周四02:30,美联储主席沃什召开货币政策新闻发布会。
美联储将于北京时间下周四凌晨02:00公布利率决议,半小时后,主席沃什将召开新闻发布会。由于本次会议不公布季度经济预测,决议本身信息量有限,政策声明措辞与发布会表态才是重点;下一份经济预测摘要要等到12月8日至9日的会议。
市场已基本排除本月加息的可能。LSEG联邦基金期货显示本次加息概率不足10%,CME美联储观察工具给出的按兵不动概率高达90.6%,加息25个基点的概率仅为9.4%。
今年9月16日,美联储刚以12比0全票通过加息25个基点,为2023年以来首次加息。会后多位官员反复吹风“无需急于连续行动”,即便9月通胀偏热也未改变这一基调。
在进入静默期前的最后一次公开对话中,沃什拒绝预判10月会议结果,并强调不再提前提供前瞻指引,多数分析师认为他在通胀超预期后未释放鹰派信号,本身就暗示支持按兵不动。
太平洋投资管理公司将本次会议的看点列成三个问题:沃什如何框定这次暂停的性质?多数委员是否仍将9月加息定性为“风险管理式调整”?会有多少人投票支持加息?
美联储上一次出现投票分歧是在7月29日:当时会议以9比3维持利率不变,哈玛克、卡什卡利和洛根三人投票支持加息。Continuum Economics预计,本次会议可能会出现两到三张鹰派反对票。
相比悬念不大的10月决议,市场早已开始交易12月加息。瑞穗银行的Alex Pelle表示,12月的基准情形是加息25个基点,但现在的风险是一次加息50个基点,而非不加息。摩根士丹利首席美国经济学家Michael Gapen也认为,风险倾向于最终需要比市场预期更大力度的紧缩。
不过,沃什此前曾将9月加息描述为“收回一部分宽松”,表明他高度关注金融条件的变化。按美联储工作人员的测算口径,5年期远期5年期实际利率已升至3%左右,处于21世纪初以来少见的高位,自6月以来累计上行约50个基点,在一定程度上抵消了美股上涨带来的财富效应。
此外,美联储本次政策时点上还有大选因素。本次会议距离11月3日美国中期选举仅剩几天,而至关重要的9月PCE通胀与三季度GDP要到决议公布当晚(周四20:30)才出炉。在决议前缺乏CPI、PCE、非农和GDP等核心数据佐证的情况下,美联储大概率会保持措辞克制。
债市方面,10年期美债收益率刚刚从5%上方回落。若政策声明与发布会基调偏鹰,长端收益率可能重新上攻5%;反之,若沃什强调长端利率上行已收紧金融条件,美债收益率的回落则还有延续的空间。
对于黄金,Phoenix Futures and Options总裁Kevin Grady表示,金价仍与利率走势呈反向关系,但债券市场风险及长期高利率同样影响市场情绪。此前金价上涨吸引大量多头入场,但新一轮涨势迟迟未能出现,部分投资者被迫低价平仓。他警告,若金价跌破4000美元后持续下行,可能触发下方止损盘,进一步加剧跌势。
成交量持续萎缩令黄金市场更加脆弱。Grady指出,目前黄金期货日成交量仅约12.9万份合约,远低于电子化交易后常见的40万份以上。商业机构减少交易,市场流动性不足,集中抛售可能进一步放大价格波动。
对于下周美联储决议,尽管市场普遍预计维持利率不变,Grady认为仍不能完全排除意外加息的可能性。考虑到美联储可能释放鹰派信号,以及地缘政治局势的不确定性,专业交易员正趋于观望。他认为,当前市场流动性稀薄,潜在收益已不足以弥补交易风险。
其他央行:
周三21:45,加拿大央行公布利率决议;
周三22:30,加拿大央行行长麦克勒姆召开新闻发布会;
周四21:15,欧洲央行公布利率决议;
周四21:45,欧洲央行行长拉加德召开新闻发布会;
周五,日本央行公布利率决议;
周五14:30,日本央行行长植田和男召开新闻发布会。
在其他央行方面,加拿大央行将于北京时间周三21点45分率先公布利率决议。目前市场定价该央行加息25个基点至2.50%的概率约为81%,但机构分歧显著:汇丰认为长期通胀预期抬升支持加息,道明证券则对这份确信持保留态度,Continuum Economics甚至认为本次可能按兵不动,且12月也未必行动。
因欧洲将于周日迈入冬令时,欧洲央行将于周四21点15分公布决议,拉加德将于21点45分召开新闻发布会。星展银行、德意志银行和荷宝的预期高度一致:存款利率维持在2.50%不变,待12月再加息至2.75%。本次看点不在利率本身,而在于央行内部如何评价法国和意大利走阔的国债利差,以及最低准备金率要求是否会从1%上调至2%。
日本央行将于周五公布决议,市场几乎一致预期该央行将利率维持在1.25%不变。焦点在于同日发布的季度展望报告,此前有消息称通胀预测可能被上调;加之2027年春斗的加薪目标据报定在6%,这为日本央行今年12月或明年1月加息至1.50%留出了政策空间。
重要数据:美国三季度GDP与9月PCE同日落地,通胀会否再超预期?
周一17:00,德国10月IFO商业景气指数;
周一22:30,美国10月达拉斯联储商业活动指数;
周二07:50,日本9月企业服务价格指数年率;
周二20:30,美国9月耐用品订单月率初值;
周二21:00,美国8月FHFA房价指数月率、美国8月S&P/CS20座大城市房价指数年率;
周二22:00,美国10月谘商会消费者信心指数、美国9月新屋销售总数年化、美国10月里奇蒙德联储制造业指数;
周三08:30,澳大利亚第三季度CPI季率、第三季度CPI截尾均值季率;
周三15:00,德国11月GfK消费者信心指数;
周三20:30,英国秋季预算案、美国9月批发库存月率初值、美国8月商品贸易帐;
周四18:00,欧元区10月工业景气指数、欧元区10月消费者信心指数终值;
周四20:30,美国第三季度实际GDP年化季率初值、美国9月核心PCE物价指数年率、美国9月PCE物价指数年率、美国至10月24日当周初请失业金人数、美国9月个人支出月率;
周四22:00,美国9月成屋签约销售指数月率;
周五14:30,法国第三季度GDP年率初值;
周五15:45,法国10月CPI月率初值;
周五17:00,德国第三季度GDP年率初值;
周五18:00,欧元区第三季度GDP年率初值、意大利10月CPI年率初值;
周五20:30,美国第三季度就业成本指数;
周五21:00,德国10月CPI月率初值;
周五21:45,美国10月芝加哥PMI;
周五22:00,美国10月密歇根大学消费者信心指数终值。
下周四20点30分,美国将公布三季度实际GDP初值,市场预期年化增长3.0%,前值为2.2%。同时美国还将公布9月PCE物价指数、个人收支和初请失业金人数,全部排在美联储利率决议之后。
经济增长端表现依然偏强,Continuum Economics预期美国三季度经济增速为2.8%。增长动力主要来自AI相关投资的持续扩张以及韧性尚存的居民消费,这意味着“经济需要更紧缩政策”的逻辑在增长端暂时无法被证伪。
真正决定美联储后续政策走向的是通胀数据。市场预期美国9月整体PCE环比上涨0.5%,创3月以来最大单月涨幅;核心PCE环比预计上涨0.3%。Continuum据此测算,核心PCE同比增速将从3.0%回升至3.1%,距离2%的目标依然遥远。
从时序上看,美联储先开会、后看数据:一旦核心PCE环比增速坐实0.3%甚至更高,12月加息就将从预期彻底变为市场共识;反之,若数据低于预期,沃什按兵不动的耐心便能获得数据背书。
同刻公布的初请失业金人数同样不容忽视。上周初请人数降至三个月低位,显示企业裁员并未随着AI资本开支的争论而扩散;但在就业增速放缓的背景下,这一数字的任何异常跳升都会被放大解读。
对贵金属而言,下周四晚间的数据是本周定价的核心——核心PCE每高出预期0.1个百分点,实际利率路径就要重算一次,金价在4000美元关口附近的拉锯也会随之拉长。
周初至周中的美国数据同样密集。周一22点30分公布的10月达拉斯联储商业活动指数与周二22点公布的里奇蒙德联储制造业指数,可用于判断传统制造业是否跟随AI投资回暖。周二晚间美国还将陆续公布9月耐用品订单初值(预期反弹0.6%)、8月FHFA与标普/CS房价指数,以及10月谘商会消费者信心指数和9月新屋销售(预期年化66万套)。
周三20点30分公布的8月商品贸易帐和9月批发库存初值,将拼出净出口与库存对三季度GDP贡献的初步轮廓;周四22点的9月成屋签约销售指数,则是地产需求在高利率下的又一次压力测试。
周五的看点集中在薪资成本与通胀预期。三季度就业成本指数预计小幅回落,10月芝加哥PMI预计与前值大致持平;22点公布的10月密歇根大学消费者信心指数终值预计维持在48的低位,而其一年期通胀预期(4.7%)与长期通胀预期(3.5%)均处于5月以来的最高水平。
欧洲方面,数据主要集中在首尾两天。周一的德国10月IFO商业景气指数预计从三年多高位小幅回落,周三的德国11月GfK消费者信心指数预计依然疲弱;周五法国、意大利和德国将陆续公布10月CPI初值,市场预期德国CPI环比上涨0.1%、法国上涨0.2%。
周五公布的欧元区三季度GDP初值是欧洲板块的重头戏。市场预期环比增长0.2%、同比增长1.1%,低于二季度的1.2%;其中西班牙预计继续领跑,而德国和意大利的环比增速预计均只有0.1%。
公司财报:三家云巨头的账本,能否接住AI估值的追问?
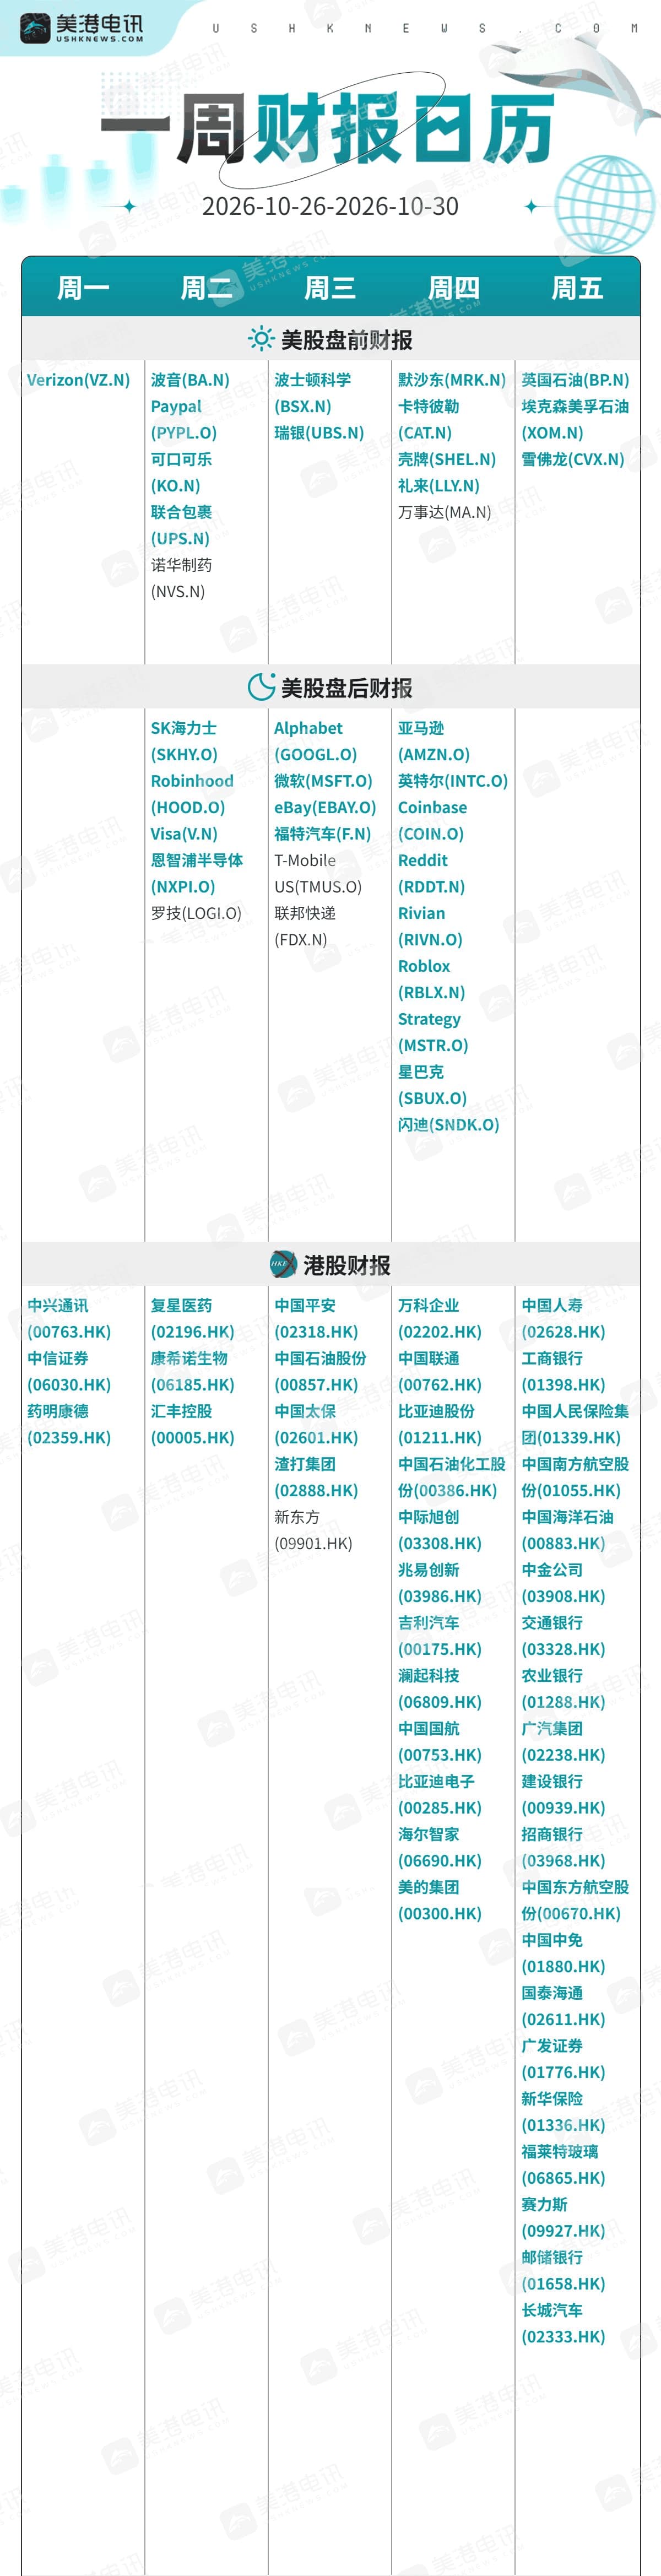
下周三美股盘后,微软和Alphabet将率先公布财报,周四盘后亚马逊接棒登场。这三家云巨头今年的资本开支合计接近6000亿美元,市场迫切想要确认的答案只有一个:真金白银的收入增长,究竟能不能跟上庞大的算力投入。
上周Meta的财报已经给市场敲响了警钟。尽管其三季度营收同比增长26%至646亿美元、超出预期,但全年资本开支指引高达1300亿至1450亿美元,导致自由现金流骤降并转负。负自由现金流直接引爆了估值和融资担忧,拖累纳指当天创下6月以来最大单日跌幅。
微软的焦点在于Azure增速与在手订单。市场预期其2027财年第一财季(对应自然年三季度)营收同比增长17%至906亿美元,调整后每股收益4.73美元,Azure按固定汇率计算预计增长44%至45%。比增速更关键的是其约6800亿美元的合同履约余额能否继续攀升,以及按用量计费的Copilot能否转化为实质性收入。
支出端的压力同样难以回避。微软全年资本开支约1750亿美元,高盛测算其自由现金流将从2026财年的约670亿美元降至2027财年的401亿美元,2028财年恐再降至约143亿美元。若Azure因算力供给瓶颈而出现减速,估值将率先承压。
Alphabet则要看云业务与搜索广告谁跑得更快。市场预期其三季度营收同比增长24%至1273.6亿美元,每股收益3.04美元。回顾二季度,其云收入大增82%至248亿美元,客户承诺订单达5140亿美元,搜索及其他业务收入增长17%至633亿美元,YouTube广告收入增长13%至111亿美元;但与此同时,其全年资本开支指引已上调至1950亿至2050亿美元,二季度自由现金流已录得负58亿美元。
亚马逊的看点在于算力产能转化。亚马逊全年资本开支计划高达2200亿美元,其二季度AWS云收入同比增长37%至422亿美元。首席执行官贾西此前在访谈中透露,公司2026年的主要算力产能已经售罄,2027年大部分产能已被预订,2028年也有相当一部分拿到了客户承诺;目前真正的瓶颈在于电力和组件供应,部分机架甚至因电力不足而闲置。
多头阵营依然握有数据支撑。Dan Ives给出的两组核心数字是:今年全行业AI支出约8500亿美元,而云业务在手订单已超过2万亿美元,且订单增速快于营收增速。他的结论很明确——这些巨头缺的是产能,而不是客户。
云巨头之外,美股下周还有多只芯片与传统行业龙头密集放榜。周一由电信巨头威瑞森打头阵;周二盘前看波音和可口可乐、盘后看Visa;周四盘前有礼来和默沙东、盘后有芯片巨头英特尔;周五盘前则是埃克森美孚、雪佛龙和英国石油三大能源巨头,高油价对上游现金流的增厚效应将直接体现在当天的财报数字中。
归根结底,三大云巨头的表现或将决定下周美股指数的方向:资本开支还要不要加,加到哪里去。如果支出继续上调而收入兑现滞后,高贴现率与自由现金流萎缩将联手压制估值;反之,只要订单增速继续跑赢收入,AI这条核心主线或许还能再撑下去。